私たちが将来のために資産を増やす方法を考えるとき、iDeCoと投資信託のどちらを選ぶべきかは非常に重要なポイントです。どちらも魅力的な選択肢ですが、それぞれの特徴やメリット、デメリットを理解することが成功への鍵となります。投資初心者から経験者まで、私たちが自分に合った投資スタイルを見つける手助けが必要です。
iDeCoとは
iDeCoは、日本の個人型確定拠出年金制度で、私たちの将来の資産形成をサポートします。この制度では、自分の資産を運用するために、様々な金融商品を選ぶことが可能です。
基本的な仕組み
iDeCoの基本的な仕組みは、毎月一定額を積み立て、老後資金を形成することです。私たちは、以下のステップでiDeCoを利用できます。
- 加入者登録: iDeCoに参加するためには、金融機関での申し込みが必要です。
- 拠出額の設定: 月々の拠出額を選び、その額を積み立てます。
- 運用商品の選択: 投資信託や株式などの運用商品から、自分に合ったものを選びます。
- 受取方法の選択: 老後に受け取る際の方法も選べます。
このように、私たちが自分で資産を管理するシステムです。
税制優遇のメリット
iDeCoの魅力の一つは、税制優遇があることです。以下の点が特に重要です。
- 所得控除: 積立額が全額所得控除の対象になります。これにより、税負担が軽減されます。
- 運用益非課税: 投資運用で得られる利益には税金がかかりません。これが資産増加に寄与します。
- 受取時の税金軽減: 受取額に対する課税も軽減されるため、老後により多くの資金を手に入れられます。
投資信託の種類
投資信託には主に二つのタイプがあり、各々異なる特徴を持っています。これらのタイプを理解することで、自分に合った投資の選択が可能になります。
アクティブ型とパッシブ型
アクティブ型投資信託は、専門のファンドマネージャーが市場を分析し、資産を選別します。目標はベンチマークを上回るリターンを追求することです。その結果、手数料が高くなる傾向があります。一方、パッシブ型投資信託は、特定の指標(インデックス)に連動するよう設計されています。これにより、コストを抑えつつ市場全体のリターンにアクセスできます。
リスクとリターンの比較
投資信託の選択において、リスクとリターンは非常に重要な要素です。一般的に、アクティブ型はリスクが高く、リターンも大きくなりがちです。逆に、パッシブ型は安定したリターンが期待できるが、劇的な上昇はあまりありません。私たちがリスク許容度を考慮する際は、これらの特性を理解して運用方針を決定すべきです。以下に、リスクとリターンの違いをまとめました。
| 投資信託の種類 | リスク | リターン |
|---|---|---|
| アクティブ型 | 高い | 大きい |
| パッシブ型 | 低い | 安定的 |
iDeCoと投資信託の関係
iDeCoと投資信託は、資産形成を促進するための重要な手段です。どちらにも特性や利点があり、適切な選択が私たちの将来に大きな影響を与えます。
投資信託を利用するメリット
投資信託の利用には、以下のようなメリットがあります。
- 多様な選択肢: 投資信託は多くの資産に分散投資が可能で、リスクを低減できます。
- 専門家による運用: プロのファンドマネージャーが運用を行い、個人投資家がアクセスしにくい情報に基づいた判断が期待できます。
- 小口投資が可能: 低額から投資を始められるため、資産の規模に関わらず参加できます。
- 手間が少ない: 投資信託は管理が簡単で、購入や売却がスムーズです。
これらのメリットを考慮することで、私たちは投資信託の利用を進める価値を理解できます。
注意点とデメリット
しかし、投資信託には注意すべき点やデメリットも存在します。
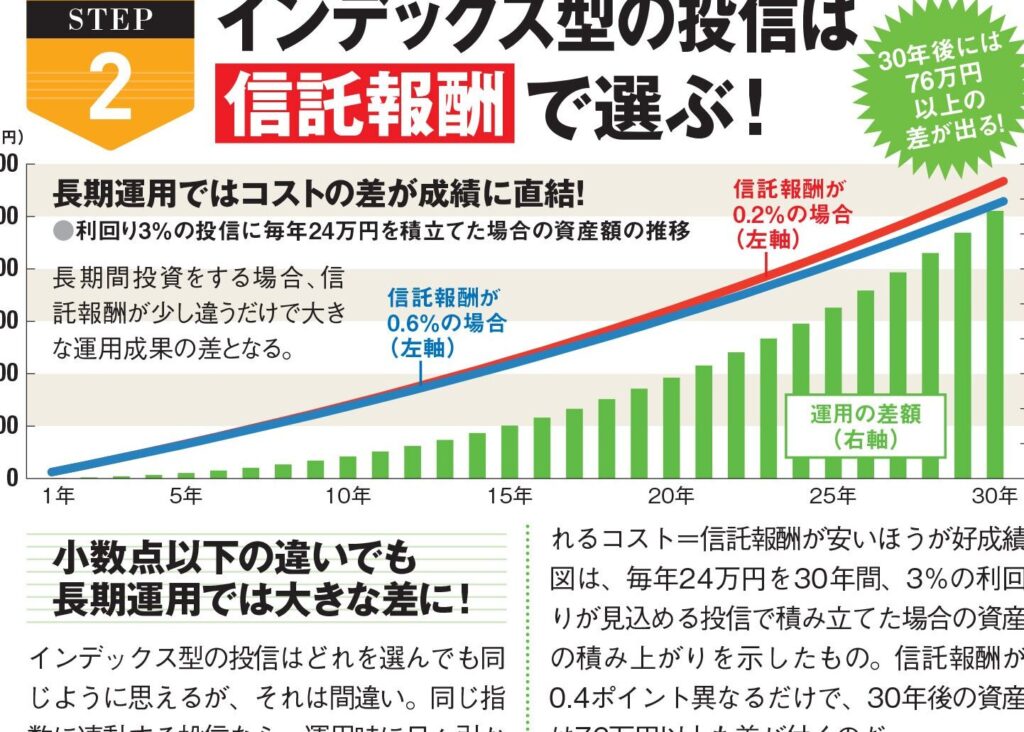
- 手数料が発生する: 投資信託には運用手数料がかかり、これが長期的なリターンに影響を与えることがあります。
- 市場リスクにさらされる: 市場の変動によって、元本が減少するリスクが含まれています。
- 運用パフォーマンスのばらつき: 投資信託のファンドマネージャーの判断に依存するため、パフォーマンスが一貫しないことがあります。
どちらを選ぶべきか
iDeCoと投資信託の選択は、各自の投資スタイルに大きく影響します。私たちが自分に合った投資方法を見つけるためには、いくつかの要素を考慮しなければなりません。
自分に合った投資スタイル
私たちのリスク許容度や目標が、投資スタイルの選択に直接関連します。以下のポイントを参考にしてください。
- 長期的な資産形成を目指す場合: iDeCoが適しています。これは税制優遇があり、時間をかけて資産を増やせます。
- 市場の動きに応じた柔軟性を求める場合: 投資信託が適しています。特にアクティブ型は、市場環境に合わせて運用方針を変えられます。
- 手間をかけたくない場合: パッシブ型の投資信託がおすすめです。運用管理が簡単でコストも抑えられます。
選択肢を明確にすることが、大切です。そして、私たちの資産形成において、状況に応じた柔軟なアプローチが必要です。
参考となるケーススタディ
具体的なケースを見て、選択肢の影響を理解しましょう。次の2つのケースを考慮します。
- ケースA: 若年層の投資家
- 目的: 老後資金の準備
- 選択: iDeCoへの加入
- 理由: 将来の税制優遇や安定した資産形成に貢献。
- ケースB: 中堅層の投資家
- 目的: 短期的な利益追求
- 選択: アクティブ型投資信託の利用
- 理由: 市場分析に基づいた運用で、リターンの最大化を狙う。
結論
iDeCoと投資信託の選択は私たちの資産形成において非常に重要です。各自のライフスタイルや投資目的に応じて、どちらが適しているかを見極めることが求められます。長期的な視点で安定した資産を築きたい方にはiDeCoが向いており、短期的な利益を狙う場合には投資信託が有効です。
私たちが選択する際にはリスク許容度や運用スタイルをしっかり考慮し、最適な方法を見つけることが大切です。これにより、より良い未来のための資産形成が実現できるでしょう。