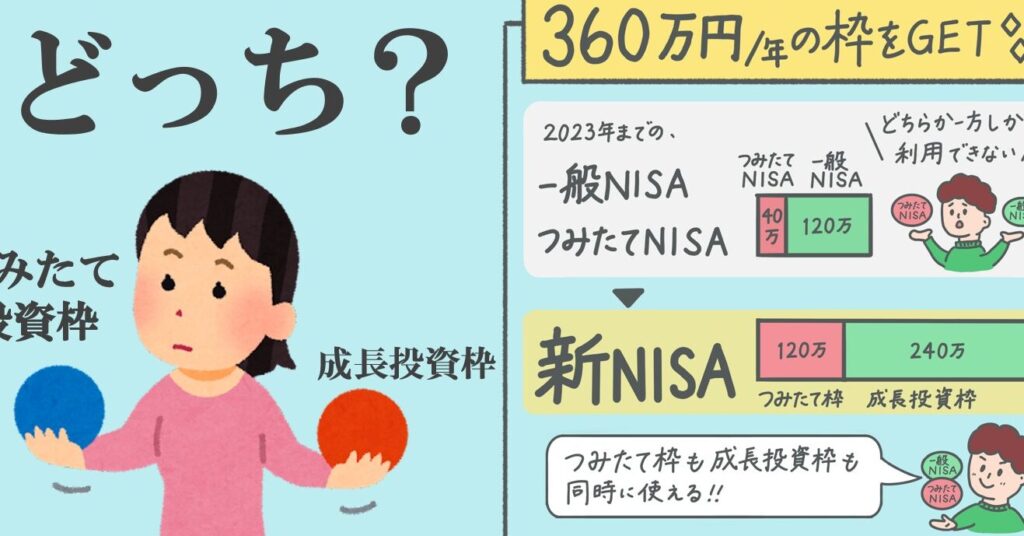
新NISAの成長投資枠とつみたて投資枠の違いについて、私たちは多くの人が疑問を抱いていることを知っています。特に、どちらの投資枠が自分に合っているのかを考えると、迷ってしまうこともあるでしょう。そこで、この記事では新NISAの成長投資枠とつみたて投資枠の違いを明確に解説します。
新NISAの概要
新NISAは、日本政府が導入した新たな非課税投資制度です。この制度は、個人の資産形成を促進することを目的としています。具体的には、成長投資枠とつみたて投資枠の2つの枠組みがあり、それぞれ特徴があります。私たちが理解するために、以下のポイントで新NISAの概要を整理しました。
- 成長投資枠: この枠では、リスクの高い成長株への投資が可能です。最大で180万円を非課税で運用でき、5年間この枠での投資を行えます。
- つみたて投資枠: つみたて型の資産形成を促進するため、年間最大で40万円の投資が非課税対象です。長期的な資産形成が見込めるため、初心者にも適しています。
- 非課税期間: いずれの枠にも非課税での運用期間が設定されています。成長投資枠は5年、つみたて投資枠は20年です。期間内の運用益が非課税となる点が魅力です。
- 対象商品: 成長投資枠は、株式や投資信託、一部のETFが対象です。一方、つみたて投資枠は、長期投資に適した低コストの投資信託が中心となります。
成長投資枠の特徴
成長投資枠は、リスクの高い成長株への投資を可能にします。この枠での投資上限は最大180万円で、非課税で運用が行えます。運用期間は5年間に設定されており、その間の運用益も非課税です。成長投資枠の利用に関する詳細を見ていきましょう。
投資対象
投資対象には、以下のような金融商品が含まれます。
- 株式:主に成長企業の株式
- 投資信託:成長株中心のもの
- ETF:一部の成長株ETFも対象
成長株への投資は高いリターンを狙える反面、市場の変動に伴うリスクも内包しています。具体的には、日々の株価変動が資産に大きな影響を与える場合があります。
利用条件
成長投資枠の利用条件は、以下の通りです。
- 年齢制限:利用者は20歳以上
- 日本居住者:居住地に制限あり
- 投資方法:一括投資または分散投資が可能
つみたて投資枠の特徴
つみたて投資枠は、長期的な資産形成を目的とした非課税制度で、多くの初心者にも最適です。年間最大40万円の投資が非課税となり、非課税期間は20年です。これにより、積立金の運用益が手元に残るメリットがあります。
投資対象
つみたて投資枠の投資対象には、主に低コストのインデックス投資信託が含まれています。私たちは、以下の点に注目しています:
- インデックス投資信託は、コストが低く、長期投資に向いています。
- 対象商品は、日本の株式市場や外国株式市場に連動するものが多いです。
- 資産の分散が可能で、特定の資産に依存しない運用ができます。
この投資対象の特徴は、リスクを抑えつつ安定的な成長を目指せる点です。
利用条件
つみたて投資枠を利用するには、いくつかの条件があります。私たちの理解では、主要な条件は以下の通りです:
- 年齢制限として、20歳以上の日本居住者が対象です。
- 投資の方法は、毎月一定額を積み立てる形式が基本になります。
- 口座管理は、金融機関で行い、手数料が軽減される工夫がなされています。
成長投資枠とつみたて投資枠の違い
成長投資枠とつみたて投資枠は、それぞれ異なる特徴と利点を持っています。私たちはこれらの主な違いを以下にまとめました。
利回りの違い
成長投資枠では、リスクの高い成長株への投資が可能で、一般的に高い利回りを期待できます。例えば、優れた成長企業の株式を選択することにより、年間利回りが10%を超えることもあります。一方、つみたて投資枠は、より安定した成長を目指すため、利回りは比較的低めですが、安定性が重要です。例えば、インデックス投資信託では、平均年間利回りが3%から5%程度とされています。この違いを理解することで、投資スタイルに合わせた選択が可能です。
結論
新NISAの成長投資枠とつみたて投資枠はそれぞれ異なる特徴を持っており、私たちの投資スタイルや目標に応じた選択が重要です。成長投資枠は高いリターンを狙える一方でリスクも伴いますが、つみたて投資枠は安定した成長を目指す初心者に適しています。
私たちがどちらの枠を選ぶにしても、自分のリスク許容度や投資期間を考慮することが成功への鍵です。これらの違いを理解し、賢い投資判断を下していきましょう。