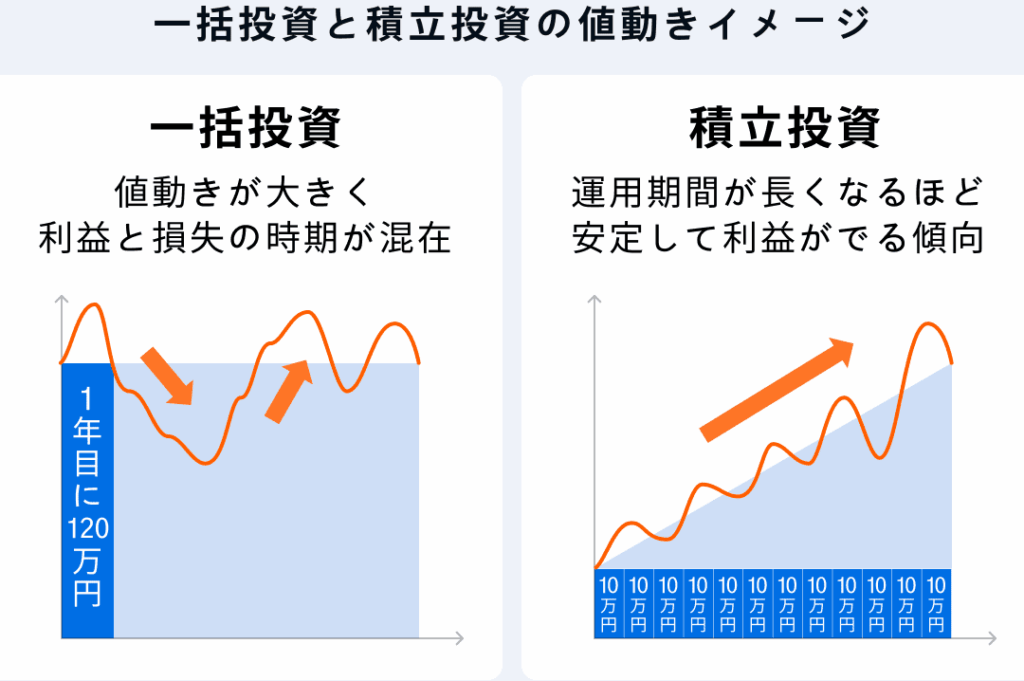
新NISAの導入により、私たちの投資戦略は大きく変わる可能性があります。一括投資と積立投資、どちらが私たちにとって最適なのか、悩んでいる方も多いでしょう。どちらの方法にもメリットとデメリットがあり、私たちのライフスタイルや投資目的に応じて選ぶことが重要です。
新NISAの概要
新NISAは、日本の個人投資家向けの新しい税制優遇制度です。税金の負担を軽減し、資産形成を促進することを目的としています。投資の多様性を高めるため、一括投資と積立投資の両方に対応しています。
新NISAの目的
新NISAの主な目的は、私たちの投資環境を改善し、資産形成を促すことです。具体的には以下の点が挙げられます。
- 税制優遇: 購入した金融商品の利益が非課税になる。
- 資産形成の促進: 投資額の上限が引き上げられ、より多くの資金を運用可能。
- 投資教育の強化: 投資を通じた金融リテラシーの向上が期待される。
これらの目的は、私たちが資産を効率的に運用し、未来に備えるための基盤を築くことに繋がります。
対象者と利用条件
新NISAの対象者は、日本国内に居住する20歳以上の個人です。利用条件については以下の点に注意が必要です。
- 利用年齢条件: 投資家は20歳以上であること。
- 利用上限額: 年間の投資上限額が設定されており、2024年度からは240万円となる。
- 開設手続き: 証券会社や銀行で、NISA口座を開設する必要がある。
一括投資のメリットとデメリット
メリット
- 高い投資成長の可能性: 一括投資は、資金を早期に市場に投入するため、長期的なリターンを最大化できる可能性があります。
- 市場タイミングの利点: 一度に大きな金額を投資することで、市場が好調なときを捉えるチャンスがあります。
- 手数料の削減: 一度の取引で投資を行うため、手数料が少なく済む場合があります。
- 簡単な管理: 投資の管理が簡単で、一度の決定で全ての投資が完了します。
デメリット
- リスクの集中: 一度に多くの資金を投資するため、価格の変動に対するリスクが高まります。市場が下落すると、損失が大きくなる可能性があります。
- 市場の変動に敏感: 短期間内の市場変動に大きく影響されるため、安定した資産形成が難しくなることがあります。
- 資金の流動性: 一括投資後は、資金をすぐに引き出すのが難しくなる場合があります。緊急時に資金が必要な場合には不便です。
- 心理的ストレス: 大きな投資判断は、心理的な負担を伴うことがあります。特に市場が不安定な場合、その影響を感じやすくなります。
積立投資のメリットとデメリット
メリット
- リスクの分散が可能: 投資金額を時間で分けることで、市場の変動リスクを軽減できます。
- 計画が立てやすい: 定期的に一定額を投資するため、予算管理がしやすくなります。
- 心理的負担が軽減される: 一度に大金を投資するのではなく、少しずつ投資することで、投資に対する不安を和らげます。
- ドルコスト平均法: 異なる時期に購入することで、購入価格の平均を平準化し、有利な条件での投資が期待できます。
デメリット
- 低いリターンの可能性: 一括投資と比較して、長期的にはリターンが少なくなる場合があります。
- 資金のロック: 定期的な投資が前提のため、流動性が低下し、急な資金需要に対応しにくくなります。
- 短期的な市場変動に敏感: 継続的な投資が影響を受けるため、市場が低迷しているときは資産価値が減少するリスクがあります。
- 手数料の増加: 複数回の購入手数料がかかるため、長期的にはコストが高くなることがあります。
どちらを選ぶべきか
投資の選択肢として、一括投資と積立投資のどちらが適しているかについて考える要素があります。
市場動向の影響
市場の動向は、投資戦略の選定に大きな影響を与えます。一括投資の場合、全ての資金を瞬時に投入するため、市場が好調な時に大きなリターンを期待できます。しかし、逆に市場が下落している時期に投資を行うと、その影響も直接受けます。データによると、過去の市場動向に基づく一括投資は、長期的なリターンが高いケースが多く見られます。
- 一括投資の特徴:
- 市場のタイミングを逃すリスク
- 短期的な利益を追求しやすい
- 資金をフル活用できるチャンス
一方、積立投資は、長期間にわたり少しずつ資金を増やすスタイルです。短期的な市場の変動の影響を受けにくく、リスク分散を図ることができます。また、ドルコスト平均法を利用することで、購入価格を平均化し、価格変動のリスクを軽減できます。
- 積立投資の特徴:
- リスク分散を促進する
- 長期的な視点を持てる
- 購入価格を平準化できる
個人のリスク許容度
リスク許容度は、投資法を選ぶ際の重要な指標です。我々一人ひとりのリスクに対する見方と受け入れ可能なリスクのレベルが異なるため、自己分析が必要です。一括投資は高リスク・高リターンを狙うため、急落時には大きな損失を被る可能性があります。これに対して、積立投資は心理的な負担が少なく、定期的な投資によりリスクを徐々に吸収する助けになります。
- 個人のリスク許容度で考えたいこと:
- 自分の投資目的を明確にする
- 短期的な変動に対する耐性
- 必要な流動性の確保
結論
新NISAを活用する際には一括投資と積立投資のどちらが自分たちに合っているかを慎重に考える必要があります。市場の状況やリスク許容度を踏まえた上で選択することが大切です。高リターンを狙う一括投資は魅力的ですがリスクも伴います。一方で積立投資は安定感があり長期的な視点で資産を形成するのに適しています。私たちのライフスタイルや投資目的に応じて最適な方法を選び、賢い投資を進めていきましょう。