不動産投資は、資産を増やすための魅力的な手段です。しかし、投資を始める前に考慮すべき重要な要素があります。それは「不動産投資 何年ローン」という問いです。どれくらいの期間でローンを返済するのかは、投資の成功に大きく影響します。
不動産投資の基本
不動産投資は、資産を増やすための手段として非常に有効です。私たちは、この投資方法を理解し、自分たちの資産形成に役立てることが重要だと考えています。
不動産投資とは
不動産投資は、土地や建物を購入し、賃貸や売却によって収益を得る行為です。具体的には以下の要素があります。
- 収益の獲得: 賃貸物件からの家賃収入や、物件の価値が上昇した際の売却益を得られます。
- 資産の多様化: 株式や債券に加え、不動産を保有することでリスクを分散できます。
- インフレーション対策: 不動産は物価上昇に対して価値が保たれる傾向があります。
不動産投資を行うことで、長期的な成長を期待できるのが魅力です。
不動産ローンの種類
不動産投資には、資金調達の手段としてさまざまなローンがあります。主な種類は以下の通りです。
- 住宅ローン: 住宅を購入するための一般的なローンで、返済期間は通常15年から35年です。
- 投資用ローン: 賃貸物件や投資目的のために利用するローンで、金利が高くなることがあります。
- 不動産担保ローン: 保有する不動産を担保に借り入れを行う方法で、資金調達がしやすいです。
何年ローンを選ぶべきか
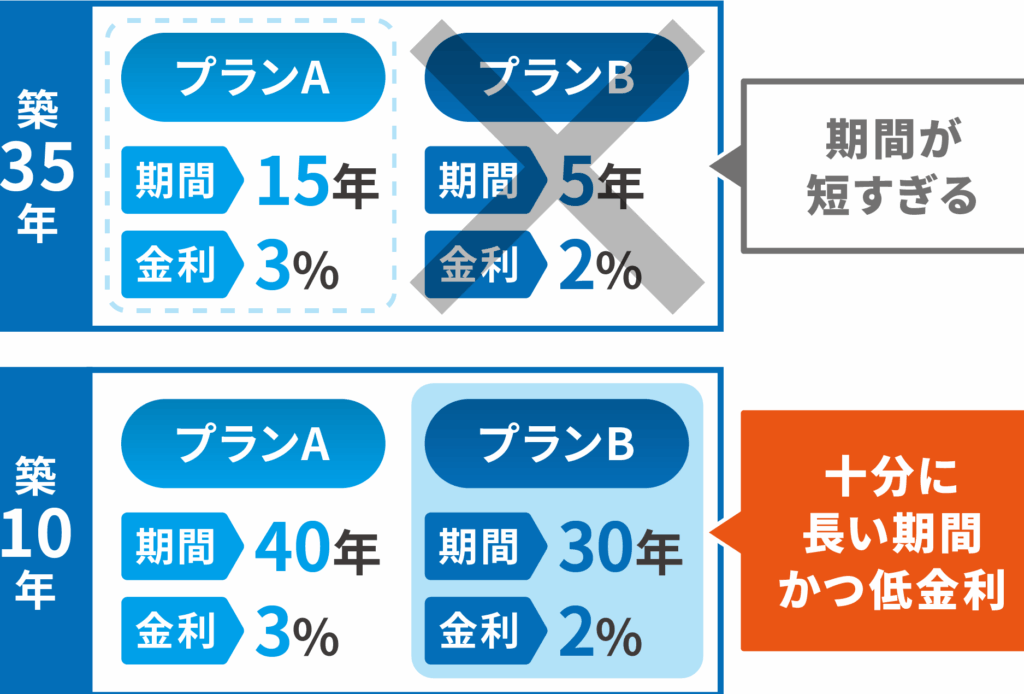
不動産投資におけるローンの選択は重要です。ローンの年数は、返済額や利息に大きく影響します。適切な期間を選ぶことで、資金運用が最適化されます。
10年ローンのメリットとデメリット
10年ローンには、速やかな返済が可能な点や、利息が少なくて済むのがメリットです。一方で、毎月の返済額が高くなるため、資金に余裕のない場合は負担がかかります。また、物件の価値上昇が見込めないと、短期間の返済はリスクを伴います。
メリット
- 利息が少ない: 短期間のため、総支払額が少なくなる。
- 迅速な資金回収: 早期にローンを完済し、次の投資に備えられる。
デメリット
- 高い毎月の返済額: 資金繰りが厳しくなる可能性がある。
- 短期的なリスク: 市場の変動による影響を受けやすい。
20年ローンのメリットとデメリット
20年ローンは、10年ローンの中間的な選択肢です。毎月の返済額は適度であるため、資金計画がしやすくなります。ただし、利息が増加するため、長期的には総支払額が大きくなる可能性があります。
メリット
- バランスの取れた返済: 毎月の負担が軽く、安定した経済計画を支援する。
- 柔軟性: 生活の変化に応じた返済計画の調整が可能。
デメリット
- 利息の増加: 返済期間が長いため、最終的な返済額が高くなる。
- 資産価値の変動リスク: 中長期的にリスクを考慮する必要がある。
30年ローンのメリットとデメリット
メリット
- 低い月々の返済: 資金に余裕が生まれ、他の投資活動にリソースを振り分けやすい。
- 長期的な穏やかさ: 経済的な安定を保ちながら、不動産投資を継続できる。
デメリット
- 高い総支払い額: 長期にわたるため、利息が大きくなる。
- 慢性的な借入負担: 長期間、支払い続ける必要がある。
不動産投資の資金計画
不動産投資における資金計画は、投資の成功において極めて重要です。正確な予算設定と返済計画が、将来的な利益を最大化します。
予算の立て方
予算設定は投資の基本です。まず、自己資金や購入希望物件の価格を把握します。次に、以下のポイントを考慮します。
- 物件購入費用: 購入価格に加え、仲介手数料や税金も含めます。
- リフォーム費用: 修繕や改善のための費用を予測します。
- 運営費: 管理費や保険料、維持管理のコストを見積もります。
- 想定収益: 家賃収入や将来の売却益を計算します。
しっかりとした予算を立てることで、リスクを軽減できます。
利子や返済計画の重要性
適切な利子と返済計画の選定は、不動産投資の資金計画で欠かせません。利子が低いほど、総支払額も減ります。
- 金利の影響: 低金利のローンを選ぶことで、月々の返済負担が軽減されます。これは長期的に見ても大きなメリットです。
- 返済計画: 投資物件の収益性を考慮し、無理のない返済スケジュールを設定します。
例えば、10年ローンは短期的な負担が大きいが、利息が少なく速やかな資金回収を可能にします。20年や30年のローンでは、月々の支払額を調整しながら、長期的な返済計画を立てることが重要です。
不動産市場のトレンド
不動産市場は常に変化し続けています。これらの変化を正確に把握することで、投資の判断を助けます。
現在の市場状況
現在の不動産市場は高騰しています。特に都市部では需要が増加しており、価格も上昇しています。最近のデータによれば、東京都心の不動産価格は過去5年間で約30%上昇しました。このようなトレンドに加えて、住宅ローンの金利も影響を与えています。金利が低い時期には、購入希望者の増加が見られる一方で、金利上昇が進むと購入意欲が減少する傾向もあります。また、リモートワークの普及により、郊外の物件の需要も高まっています。これにより、価格バランスが変化し、地方移住の動きが顕著になっています。
結論
不動産投資は資産形成において非常に魅力的な選択肢です。ローンの選択は投資の成否に大きく影響します。私たちは、返済期間や金利を慎重に検討し、適切な資金計画を立てることが成功の鍵であると考えています。
市場の動向を常に把握し、リスクを適切に管理することで、将来的な利益を最大化できるでしょう。不動産投資を通じて、私たちの資産を増やし、安定した収益を得ることを目指していきましょう。