インデックス投資とつみたてNISAの違いについて考えたことはありますか?私たちが資産形成を目指す中で、これらの投資方法は非常に重要な選択肢です。どちらも長期的な投資を促進しますが、それぞれの特徴やメリットは異なります。
インデックス投資の概要
インデックス投資は、市場全体の動きに連動するように設計された投資戦略です。指数と呼ばれる特定のマーケットデータを追跡し、投資家が手軽に広範な市場にアクセスできるようにします。こうした投資方法は、通常の株式や債券よりもコストが低く、長期的な成長を目指す人々にとって魅力的な選択肢です。
インデックス投資とは
インデックス投資とは、自分の資金を特定の市場指数に基づいて分配する投資スタイルです。たとえば、日経平均株価やS&P 500といった指標に連動する商品に投資します。私たちは通常、低コストのインデックスファンドやETF(上場投資信託)を利用します。これにより、市場全体のパフォーマンスを享受しつつ、個別株のリスクを抑えることが可能です。
メリットとデメリット
インデックス投資にはいくつかのメリットがあります。
- コストが低い: 一般的にアクティブ運用よりも管理費用が少ないです。
- 分散投資: 幅広い資産に投資することで、リスクを低減できます。
- 簡単な運用: 特別な知識がなくても市場に投資が可能です。
とはいえ、デメリットも存在します。
- 市場平均以下の成長の可能性: アクティブ運用と違い、指数よりも良い成績は望みにくいです。
- 市場の上下動に影響される: 市場全体が下がると、一緒に下がります。
つみたてNISAの概要
つみたてNISAは、長期的な資産形成を目的とした税制優遇制度です。この制度では、年間一定額までの投資に対し、得られる利益が非課税となります。
つみたてNISAとは
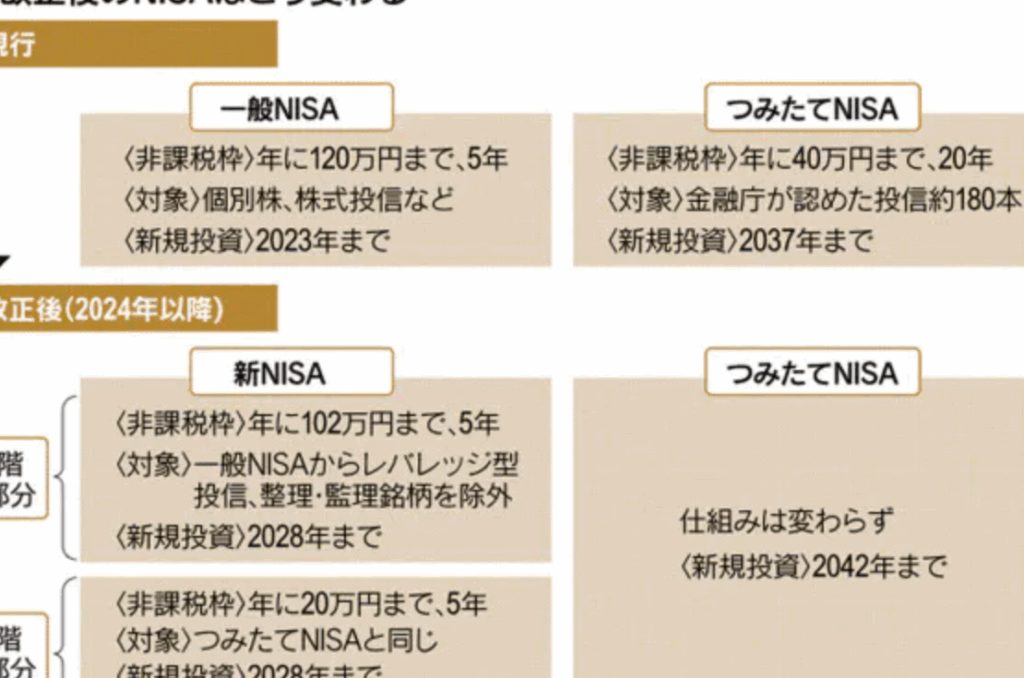
つみたてNISAは、2018年に導入された制度で、主に少額からの投資を促進します。投資の上限額は年間40万円で、最長20年間この枠組みを利用できます。非課税枠内で得られる利益は、売却時に課税されません。このため、運用期間が長ければ長いほど、資産形成に有利です。
メリットとデメリット
つみたてNISAのメリットには以下の点があります:
一方、デメリットも存在します:
インデックス投資とつみたてNISAの違い
インデックス投資とつみたてNISAは、資産形成において重要な役割を果たします。それぞれ異なる特徴を持ち、投資の目的や方法に影響を与えます。
投資方法の違い
インデックス投資は、市場全体の動きに連動する投資方法です。具体的には、特定の市場指数を基に、広範囲な資産に分散投資します。主に、低コストのインデックスファンドやETFを利用してリスクを分散させつつ、市場全体のパフォーマンスを享受します。一方で、つみたてNISAは、長期的な資産形成を促進するために設計された税制優遇制度です。投資額は少額でも、定期的に積み立てる方式で、一定の条件を満たせば非課税の利益を得られます。我々は、こうした方法の違いを理解して、投資スタイルに合った選択をする必要があります。
どちらを選ぶべきか
インデックス投資とつみたてNISA、それぞれの選択肢にはメリットが存在します。私たちは、どちらが自分たちの投資スタイルや目的に合うかを考える必要があります。
自分に合った選択
自身の状況に応じた投資方法を選ぶことが重要です。以下の要素を考慮しましょう。
- 投資可能額: つみたてNISAは年間40万円までの投資に特化している。一方で、インデックス投資はその額の制限がないため、大きな資金を投入する場合に適しています。
- リスク許容度: リスクを避けたい場合は、つみたてNISAが理想です。安定した利益を求める人に向いています。
- 投資期間: 短期で利益を得たいなら、インデックス投資が向いています。長期的に資産を育てるなら、つみたてNISAが有利です。
投資目的の重要性
投資目的の明確化は、効果的な資産運用に繋がります。以下の問いを自問自答してみましょう。
- 何を達成したいのか: 資産を増やしたいのか、将来のための備えが必要なのか。目的によって、最適な方法が異なります。
- 税金対策が必要か: 利益を非課税で得たい場合、つみたてNISAが魅力となります。インデックス投資は、利益に対して税金が課せられます。
- 市場の動向にどう対応するか: 市場の上下動を見越して、インデックス投資を選ぶことで広い範囲の市場にアクセス可能です。つみたてNISAも、少額投資によりリスクを分散できます。
結論
インデックス投資とつみたてNISAは、資産形成のための異なるアプローチを提供しています。私たちはそれぞれの特徴を理解し、投資スタイルに合った選択をすることが重要です。
インデックス投資は市場の動きに連動し、広範囲な分散投資が可能です。一方でつみたてNISAは、非課税のメリットを享受しながら少額からの積立投資を促進します。どちらを選ぶにしても、自分たちの目標やリスク許容度を明確にし、賢い投資を心がけましょう。これにより、より良い資産運用が実現できるはずです。