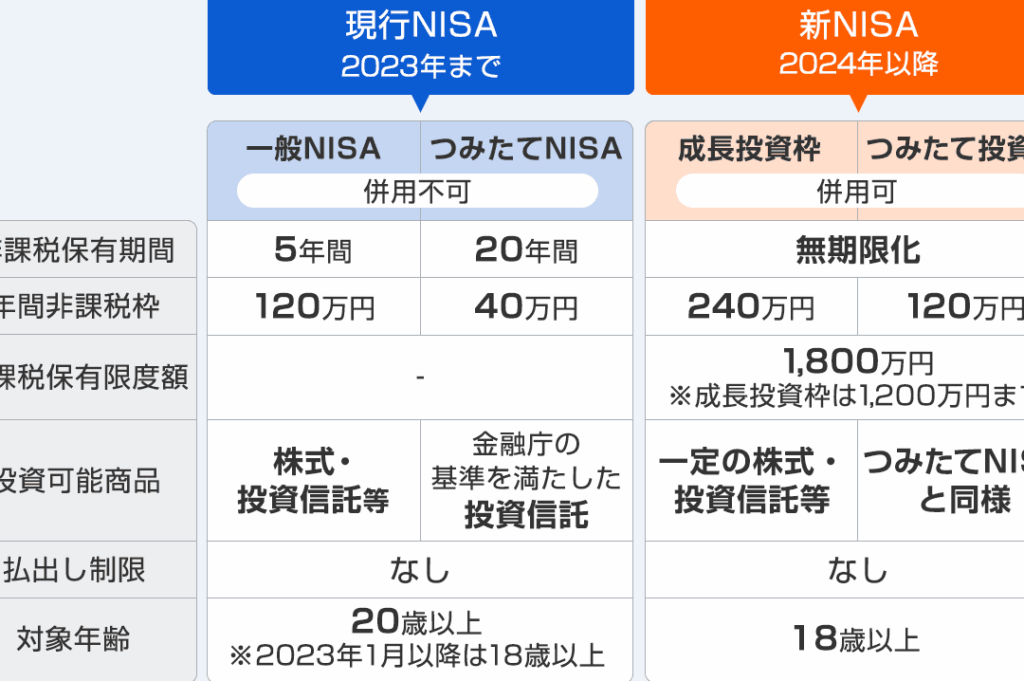
新NISAの成長投資枠について、私たちは多くの人が疑問に思っていることを理解しています。「何歳から利用できるのか?」という問いは、資産形成を考える上で非常に重要です。この新しい制度は、将来のための投資を促進し、私たちの経済的自由を広げる手助けをします。
新NISAの概要
新NISAは、日本の個人投資家向けの制度で、資産形成を支援することを目的としています。この制度には、一般的な投資枠と成長投資枠があり、成長投資枠は特に注目されています。
新NISAとは
新NISAは、個人が年間120万円までの投資を非課税で行うことができる制度です。2023年から開始され、これにより中長期的な資産形成を目指す投資家を対象にしてます。投資対象としては、株式や投資信託などが含まれ、その年の利益に対しては税金がかかりません。
成長投資枠の特徴
成長投資枠は、特に成長分野に投資することを志向するために設けられた枠組みです。最大で年間240万円までの投資が可能で、以下の特徴があります。
- 非課税期間が最長で20年: 長期間の投資に対して非課税の恩恵を受けられます。
- 対象が成長企業に限られる: 新興企業やベンチャー企業など、成長の可能性が高い企業に焦点を当てています。
- 資産運用の選択肢が広がる: 投資信託や株式など多様な商品が対象となります。
成長投資枠の対象年齢
成長投資枠は、特定の年齢層を対象にした投資制度です。この制度は、特に若い世代に資産形成の機会を提供しています。
対象となる年齢層
対象とする年齢層は、20歳以上35歳以下です。この幅広い年齢層により、若い投資家が早期から資産形成を始めることが可能です。30代は特に、将来に向けた資産運用を考える重要な時期にあたります。
新NISAのメリットとデメリット
新NISAの成長投資枠には、投資家にとって重要なメリットとデメリットが存在します。これらを理解することで、資産形成を効果的に行えるようになります。
メリット
非課税枠の充実:年間240万円までの投資が非課税でできるため、長期的な資産形成に向いています。
長期的な資産形成の支援:最長20年の非課税期間が設けられており、成長企業への投資が期待できます。
対象年齢の広がり:20歳以上35歳以下が対象で、若い世代の資産形成を促進します。
株式や投資信託に投資可能:複数の資産に投資できるため、リスク分散がしやすいです。
デメリット
利用可能年齢の制限:特定の年齢層(20歳から35歳以下)に限られているため、他の年齢層は利用できません。
投資リスク:成長企業への投資はリスクが高く、元本保証がないためリスク管理が必要です。
投資対象の制約:一部の企業や資産には投資できない場合があり、選択肢が限られることがあります。
投資戦略の考え方
成長投資枠における投資戦略は、多様なアプローチが存在します。以下に、長期投資と短期投資の違いについて詳しく見ていきます。
長期投資 vs 短期投資
長期投資と短期投資には、それぞれ異なる特徴があります。
- 長期投資
長期投資は、数年から数十年にわたって資産を保持します。このアプローチにより、資産は時間と共に成長する可能性が高まります。経済の浮き沈みや市場の変動に強く、資産の再投資が可能です。また、株式や投資信託などの成長企業への投資が含まれます。このスタイルは、リスクを分散させることで安定した結果を目指します。
- 短期投資
短期投資は、数週間から数ヶ月の短期間での取引を指します。この方法では、迅速な利益を問いますが、リスクも高まります。市場の変動を利用し、短期的な価格差で利益を上げる戦略です。テクニカル分析やチャートパターンの活用が主です。
まとめ
新NISAの成長投資枠は私たちにとって資産形成の強力なツールです。特に20歳から35歳までの若い世代にとっては、早期からの投資が将来の経済的自由に繋がります。非課税の恩恵を受けながら成長企業に投資することで、リスクを分散しつつ資産を増やすチャンスがあります。
この制度を活用することで、私たちの投資戦略はより多様化し、長期的な視点での資産形成が可能になります。新NISAを上手に利用し、未来に向けた明るい資産形成を目指していきましょう。