投資を始める際に、税金の影響は無視できませんよね。特に投資の非課税枠がいくらまでなのかは、多くの人が気になるポイントです。非課税の恩恵を最大限に受けるためには、どのような選択肢があるのかを理解することが重要です。
投資 非課税の基本概念
投資の非課税制度は、税金を軽減しながら資産を増やす方法です。この制度は、一定の条件を満たすことで、特定の投資に対して税金が課されないことを意味します。
非課税制度の概要
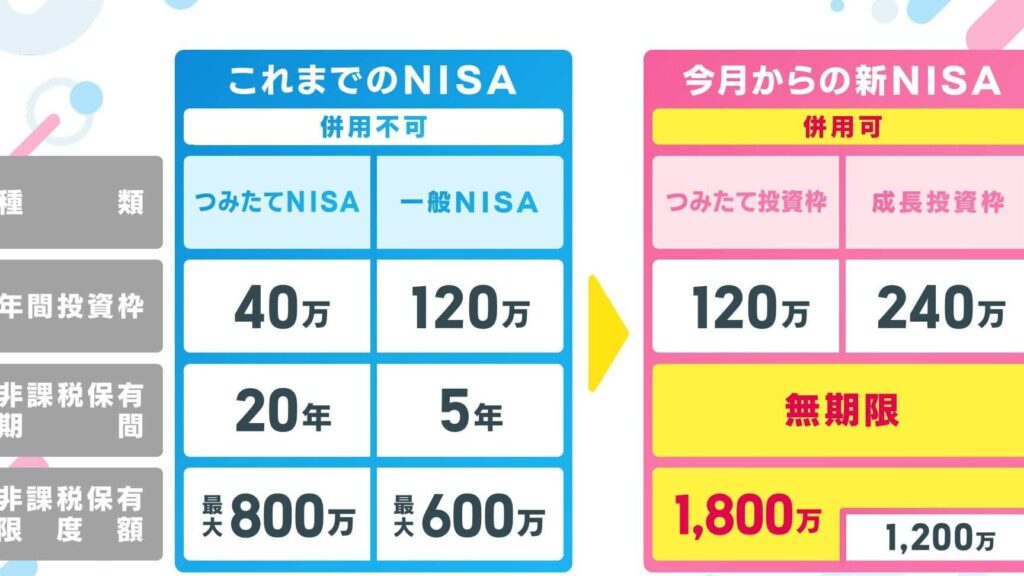
非課税制度は、個人の資産形成を支援するために設けられています。たとえば、日本ではつみたてNISAや一般NISAが代表的な制度です。これらの制度において、非課税枠内で得た利益は課税されません。具体的には、つみたてNISAの非課税枠は年間40万円であり、最大20年間利用可能です。一方、一般NISAは毎年120万円までの投資が対象です。
非課税投資の上限額
非課税投資の上限額は、個人が投資する際の重要な要素です。特に、つみたてNISAや一般NISAなどの制度は、投資家にとって税金を軽減できる有利な手段です。
一人当たりの投資上限
一人当たりの投資上限は、金融商品によって異なります。具体的な上限額は以下の通りです。
- つみたてNISA:年間40万円
- 一般NISA:年間120万円
これらの上限は、非課税で運用できる金額を明確に示しています。制度を利用する際、私たちは最大限の利益を得るために、これらの枠を意識して投資することが求められます。
年間の非課税枠
年間の非課税枠は、投資対象によって設定されています。例えば、つみたてNISAは20年間の長期運用が可能で、最大で800万円の非課税資産を積み立てることができます。一般NISAは、投資の対象が広く、年間120万円の上限が設定されています。
以下に、各制度の年間非課税枠の詳細を示します。
| 制度 | 年間非課税枠 | 最大非課税期間 |
|---|---|---|
| つみたてNISA | 40万円 | 20年間 |
| 一般NISA | 120万円 | 毎年 |
非課税投資のメリットとデメリット
メリット
- 税金の軽減が可能: 非課税投資を行うことで、投資から得られる利益に対して税金がかからないため、投資効率が向上します。
- 資産形成の促進: 非課税制度により、資産をより早く増やすことができ、長期的な資産形成に役立ちます。
- 多様な投資商品が利用可能: つみたてNISAや一般NISAなど多くの選択肢があり、私たちの投資スタイルに合わせた最適な商品を選べます。
- リスクヘッジの一環として活用できる: 非課税枠を利用することで、リスク分散を図りやすくなり、安定した資産運用が期待できます。
デメリット
- 投資枠に制限がある: 各非課税制度には年間の上限が設定されており、その範囲内での投資に制約があります。
- 一部の商品にしか適用されない: すべての投資商品が対象ではなく、限られた商品にのみ非課税の恩恵があるため、選択肢が狭まる場合があります。
- 運用益が確実ではない: 市場の動向により資産が減少する可能性があるため、非課税の恩恵を受けられないリスクがあることも理解しておく必要があります。
- 税制変更のリスク: 政府の政策変更により、非課税制度が改訂される場合があり、その影響を受ける可能性があります。
具体的な非課税投資商品の例
具体的な非課税投資商品の提案を続けます。私たちは、特に注目すべき二つの制度、NISAとiDeCoについて詳しく見ていきます。
NISA(少額投資非課税制度)
NISAでは、非課税投資を利用できる制度です。私たちは、この制度を利用することで、特定の投資から得られる利益に対して税金がかからないメリットを享受できます。以下のポイントを抑えておきましょう。
- 年間投資上限: 一般NISAは年間120万円まで、つみたてNISAは毎年40万円までの非課税枠があります。
- 投資期間: つみたてNISAは最大20年間非課税で運用可能です。この期間中に蓄積した利益は税金が発生しません。
- 対象商品: NISAでは、株式や投資信託など、幅広い投資商品が対象です。
この制度を利用することで、私たちは効率的な資産形成が可能になります。
iDeCo(個人型確定拠出年金)
iDeCoは、私たちの老後資金を計画的に積み立てるための制度です。税制上の優遇措置を受けられ、非常に有利です。以下の特徴に注目しましょう。
- 掛金の非課税: 毎月の掛金が所得税・住民税の控除対象となり、税負担を軽減できます。
- 運用益の非課税: 投資信託や株式など、運用で得た利益にも税金がかかりません。
- 受取時の税優遇: 受取時に退職所得控除が適用されるため、受け取る金額が増えます。
投資戦略と非課税活用法
非課税の投資枠を効果的に活用することは、資産形成において重要な要素です。私たちは、具体的な戦略を考えながら投資を行い、非課税制度の恩恵を最大限に引き出す方法を探求していきます。
非課税枠の利用方法
非課税枠の利用方法には、以下のようなポイントがあります。
- 年間投資限度額の理解:一般NISAは年間120万円、つみたてNISAは年間40万円が非課税枠です。
- 購入商品選定の慎重さ:非課税対象商品は、株式、投資信託、ETFなど多岐にわたります。適切に選ぶことで利益を最大化できます。
- 資金の分散投資:リスクヘッジのため、複数の商品や資産クラスに分散することが重要です。
- 口座の使い分け:長期の資産形成を目指し、つみたてNISAと一般NISAを併用することで、異なる戦略を展開できます。
このような方法で非課税枠を賢く活用し、計画的な資産形成を図りましょう。
長期的な視点での投資戦略
長期的な視点での投資戦略は、安定した資産形成を実現するために欠かせません。私たちが注意すべき点は次の通りです。
- 時間を味方につける:投資は短期的な利益を追求するのではなく、長期にわたって資産の成長を図ります。
- 市場動向のフォロー:経済の変化や市場トレンドを定期的に確認し、柔軟にポートフォリオを見直します。
- 利益の再投資:得られた利益を再投資することで、複利効果を活かし資産を加速度的に増やします。
Conclusion
投資の非課税制度は私たちにとって資産形成の強力なツールです。つみたてNISAや一般NISAを活用することで税金を軽減しながら、効率的に資産を増やすことが可能です。年間の非課税枠を理解し、適切な商品を選ぶことで、より大きな利益を得ることができます。
しかし、非課税制度には制限やリスクも存在します。これらをしっかりと把握し、賢明な投資判断を行うことが求められます。長期的な視点を持ち、計画的に資産を運用していくことが、私たちの未来を明るくする鍵となります。