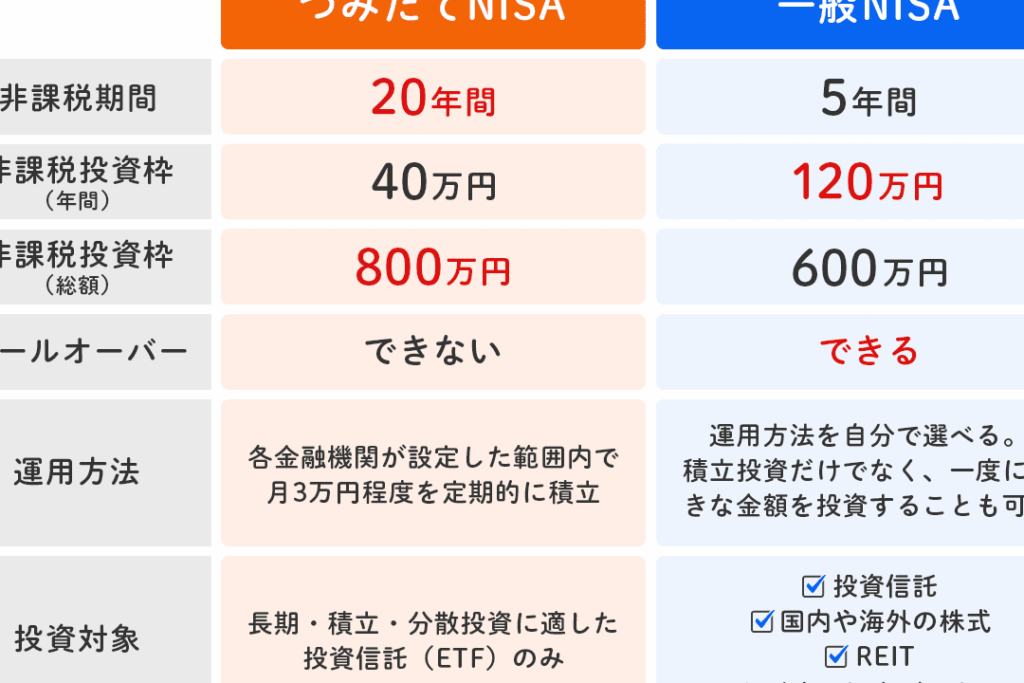
投資を始めるとき、私たちが悩むのは「投資信託とNISA、どっちがいいのか?」ということです。どちらも資産形成に役立つ選択肢ですが、それぞれの特徴や利点を理解することが重要です。私たちが選ぶべき道は、ライフスタイルや投資目的によって異なります。
投資信託の基本
投資信託は、多くの個人投資家に参入の機会を提供する金融商品です。複数の投資家から集めた資金を一つにまとめ、専門家が運用します。そのため、初心者でも安心して利用できる選択肢となります。
投資信託とは
投資信託は、投資家のお金を集めて一つのファンドを作り、そのファンドが株式や債券、不動産などに分散投資します。以下のような特徴があります。
- 専門家による運用: 経験豊富なファンドマネージャーが市場を分析し、資産を運用します。
- 低い投資額: 数千円から投資できるため、初心者でも始めやすいです。
- 分散投資: 複数の資産に投資することでリスクを軽減します。
NISAの概要
NISA(少額投資非課税制度)は、資産形成を促進するための税制優遇制度です。投資信託と合わせて利用することで、利益をより効率的に得られます。NISAの主な特徴は以下の通りです。
- 非課税枠: 年間120万円までの投資が非課税になります。
- 利用期間: NISAの枠は最大5年間使用でき、投資の利益に対して税金がかかりません。
- 投資対象: 株式や投資信託など、幅広い金融商品が対象です。
投資信託のメリット
投資信託は、資産形成において特に重要な役割を果たします。これからそのメリットについて詳しく見ていきます。
分散投資の重要性
分散投資によってリスクを軽減できる点が、投資信託の大きな利点です。多くの資産に投資することで、特定の市場や銘柄の影響を受けにくくなります。例えば、以下の方法で分散投資を行います。
このように広範囲に分散することで、リスクを最小限に抑えつつ、安定したリターンを期待できます。
専門家による運用
投資信託は、専門家によって運用されるため安心感があるのも魅力の一つです。投資の初心者でも、運用のプロが資金を管理することで、効果的な投資戦略を実行できます。
多くのファンドマネージャーは、経済分析や市場の動向を把握し、投資判断を行います。具体的には、
NISAのメリット
NISAは、資産形成を支援する魅力的な制度です。そのメリットを理解することで、適切な投資判断を下す手助けになります。具体的な利点として、以下のポイントが挙げられます。
税制優遇のしくみ
NISAの最大の魅力は税金が非課税であることです。年間120万円までの投資に対して、配当金や譲渡益が非課税になります。税金を気にせずに資産を増やせるため、特に長期的な投資には最適な選択肢です。また、5年間の非課税期間が設定されているため、複利効果で資産を着実に増やせるチャンスもあります。
- 投資額は年間120万円まで。
- 配当金や譲渡益が非課税。
- 非課税期間は最大5年。
長期投資の利点
長期投資を行うことによって、時間を味方にできるという利点があります。一般的に市場は短期的に変動しますが、長期的には上昇傾向を持ちます。このため、NISAを活用して持続的に資産を増やしていく戦略が効果的です。市場の影響を受けにくくなるだけでなく、リスクも分散できるのです。
長期投資による主な利点には以下があります:
- 市場の変動に対する耐性が強まる。
- 複利効果で利益が最大化される。
- 投資に対する心理的負担の軽減。
投資信託とNISAの比較
投資信託とNISAの違いを明確に理解することが重要です。それぞれの特徴を比較することで、最適な選択肢を見つける手助けになります。
コスト面の比較
投資信託のコストは、運用管理費用や信託報酬が主な要素です。これらの費用は年率で表され、一般的に0.5%から2%の範囲に収まります。投資信託の場合、購入時に手数料が発生することもあります。一方で、NISAは口座開設時や運用時に特別な費用がかからず、投資する商品によって手数料は異なります。しかし、投資信託をNISA口座で購入する際には、これらのコストを考慮する必要があります。
- 投資信託は運用コストがかかる。
- NISAは手数料が少ない場合が多い。
リターンの比較
- 投資信託のリターンは運用状況に依存する。
- NISA利用で受け取る利益は非課税で実質的に増加。
どっちがいいのかの考察
投資信託とNISAの比較は、投資戦略を考える上で非常に重要です。それぞれの選択肢の特徴を理解し、私たちの投資目的とリスク許容度にどちらが合うか分析します。
投資目的を考える
投資目的は、投資信託とNISAの選択において大きな要因です。私たちが長期的な資産形成を目指すなら、NISAの非課税メリットを活かすことが大いに意味を持ちます。一方、短期的な利益を狙う場合、投資信託の選択肢も考慮に入れるべきです。さらに、具体的には以下のような目的があります。
- 資産形成:長期投資を展開するためにNISAを利用。
- リスク分散:投資信託で異なる資産クラスに分散投資。
- 過去の実績:投資信託の運用実績に基づいて選択。
目的に応じて、どちらが最適か検討する必要があります。
リスク許容度の確認
私たちのリスク許容度も、投資信託とNISAの選択に影響を与えます。リスクをどれだけ受け入れられるかが選択肢に直結します。リスクを低く抑えたいと考えるなら、次の点に注意が必要です。
- リスク適応型資産:不安定な市場に対して投資信託を使ってリスクを分散。
- 長期的政府支援:NISAの非課税特典を利用してリスクを軽減。
- 市況変動への反応:投資信託の運用戦略を見極める。
Conclusion
投資信託とNISAの選択は私たちの投資戦略に大きな影響を与えます。それぞれの特徴を理解し、自分たちのライフスタイルや投資目的に合った方法を選ぶことが重要です。長期的な資産形成を目指すならNISAの非課税メリットを活用するのが有効ですし、短期的な利益を狙う場合は投資信託が適しているかもしれません。
リスクを抑えつつ安定したリターンを期待するためには、両者を組み合わせることも一つの戦略です。私たちの投資の旅が成功することを願っています。