投資信託を利用する際に欠かせないのが信託報酬の支払いタイミングです。私たちはこの重要なポイントを理解することで、投資の効果を最大限に引き出すことができます。信託報酬は、運用会社に支払う手数料であり、投資信託の運用において避けて通れない要素です。
投資信託の基本
投資信託は、資金を集めて運用する金融商品です。多くの投資家が少額から参加できるため、リスクを分散しやすいのが特徴です。
投資信託とは
投資信託とは、投資家から集めたお金を基に、専門の運用会社が投資を行う仕組みです。投資先は株式や債券、不動産など多岐にわたります。たとえば、株式型、債券型、不動産型など、目的に応じた多様な選択肢があります。投資信託に参加することで、個々の資産運用が効率的に行えるのが魅力です。
信託報酬が支払われるタイミング
信託報酬は、投資信託の運用において非常に重要な要素です。この報酬の支払いタイミングを理解することが、投資判断に影響を与えます。
支払いの通常のスケジュール
信託報酬は通常、運用会社が毎日計算し、月末に支払われる方式が一般的です。具体的には、以下のようなスケジュールがあります。
- 月ごと: 信託報酬が月末に運用会社に振り込まれる。
- 四半期ごと: 一般的に定期的に、年に四回支払われるケースもある。
- 年ごと: 一部のファンドでは年単位で報酬を計算し、年末に支払われる。
特別なケース
特別なケースも存在します。例えば、ファンドの運用内容が変更された場合や分配金が発生した際には、信託報酬の支払い方法も変わることがあります。特に以下のようなケースで変動が生じることがあります。
- 新規設定: 新たに設定されたファンドでは、初回の報酬支払いが特定の条件に基づくことが多い。
- クローズファンド: 一定の販売期間が終了した後、運用が始まると報酬の発生が異なる場合がある。
- 特別分配金: 分配金が特別に支払われる場合、その時点で信託報酬も調整される。
信託報酬の計算方法
信託報酬は資産管理の重要な要素であり、計算方法を理解することで投資の透明性が高まります。ここでは、信託報酬の計算方法に関する基本的なポイントについて詳しく見ていきます。
資産総額に基づく計算
信託報酬は、通常、ファンドの資産総額に基づいて計算されます。具体的には以下のように計算されます。
資産が増加すれば、それに伴い信託報酬も増加します。これにより、投資家にとっては長期的なパフォーマンスが影響を受ける可能性がある点を考慮する必要があります。
タイムフレームの影響
信託報酬の支払いタイミングも、計算結果に影響を及ぼします。具体的なタイムフレームに応じて、以下の条件が存在します。
投資家への影響
信託報酬は、投資パフォーマンスに直接的な影響を及ぼす。投資家の利益を最大化するためには、信託報酬の理解が不可欠である。信託報酬が高ければ、資産が増加しても、手数料の負担が重く感じられることがある。次に、具体的な影響を見ていこう。
信託報酬が投資パフォーマンスに与える影響
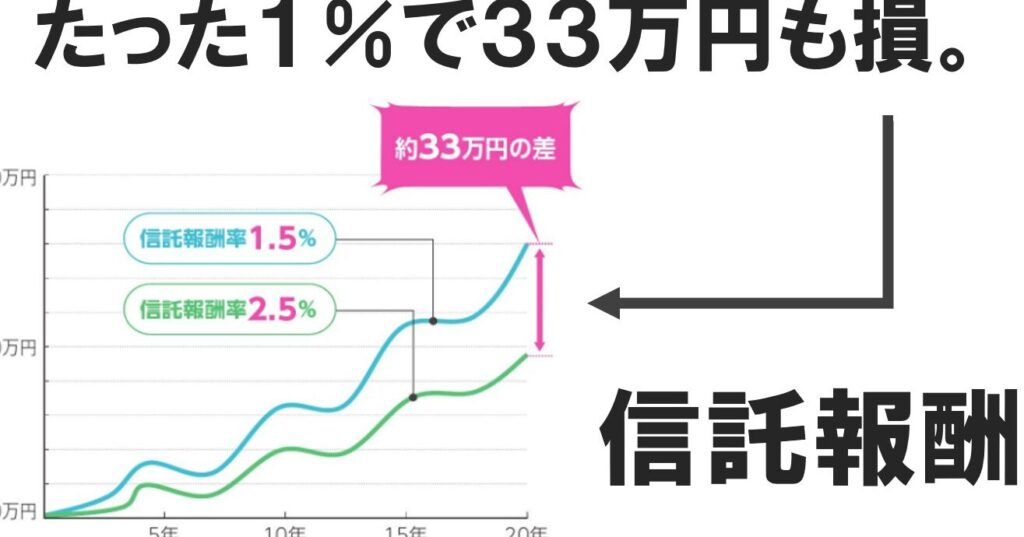
信託報酬は、年間の運用成績に影響を与える要因の一つである。例えば、信託報酬が1%の場合、資産が1,000万円なら、年間10万円が手数料として引かれる。これにより、実質的なリターンが減少するため、以下の点を考慮する必要がある。
- 手数料の比較:同じ投資目的のファンドでも、信託報酬が異なるケースが多い。コストが低いファンドを選ぶことで、投資パフォーマンスを向上させる可能性がある。
- 長期の影響:信託報酬の累積効果は長期的な投資で顕著に現れる。小さな手数料であっても、複利効果により最終的な資産に大きく影響する。
- 投資の多様性:信託報酬が低いファンドに投資することで、より多くの資産を他の投資機会に振り向けることが可能である。
投資戦略における考慮点
投資戦略を決定する際、信託報酬は重要な要素である。投資家がファンド選びの際に考慮すべきポイントを以下に示す。
- 目的の明確化:投資の目的によって、選ぶべきファンドやその信託報酬が異なる。
- リスクとのバランス:信託報酬の高さが必ずしもリスクの高さを意味するわけではない。コストとリターンのバランスを考慮する必要がある。
- 情報収集:運用会社やファンドの過去の成績を調査し、信託報酬に対する理解を深めることが重要である。
結論
信託報酬の理解は投資信託を利用する上で欠かせない要素です。支払いタイミングや計算方法を把握することで私たちの投資戦略をより効果的に調整できます。信託報酬が投資パフォーマンスに与える影響を考慮し、低コストのファンドを選ぶことで長期的なリターンを最大化する可能性があります。運用会社やファンドの過去の実績をしっかりと調査し、自分たちの投資目的に合った選択をすることが重要です。信託報酬の詳細を理解することで、私たちの資産運用がより豊かなものになるでしょう。