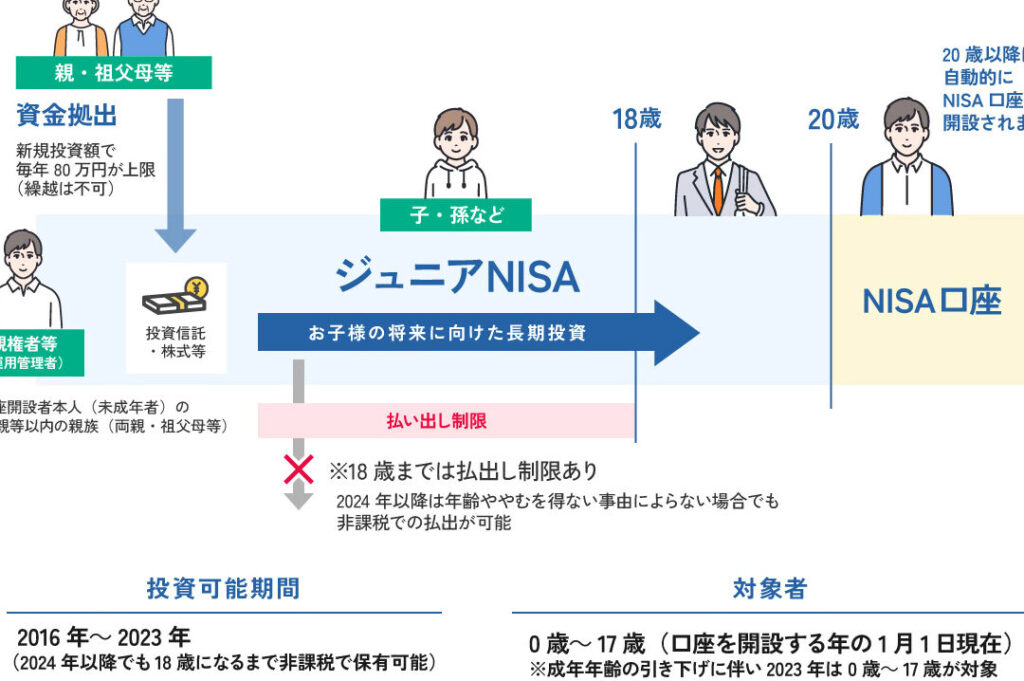
ジュニアNISAは、子どもの未来を見据えた投資手段として注目されています。私たちは、どのようにこの制度を活用するかを考える時期に来ています。特に「ジュニアNISA 投資いつまで」という疑問は、多くの親にとって重要なテーマです。この制度の期限や投資の可能性を理解することで、賢い資産形成が可能になります。
ジュニアNISAの概要
ジュニアNISAは、未成年者向けの投資制度で、将来の資産形成をサポートします。特に、非課税枠を利用することで、効率的な資産運用が可能です。
ジュニアNISAとは
ジュニアNISAは、2016年に導入されました。この制度は、18歳未満の子どもが利用できる非課税の投資口座です。年間120万円までの投資が非課税となり、投資先は株式や投資信託など、多岐にわたります。保護者が名義を持ち、子どもが受益者とされる仕組みです。さらに、運用益に対する税金がかからないため、金融商品から得られる利益を最大限に活用できます。
ジュニアNISAの運用期間
ジュニアNISAの運用期間は、未成年者向けの投資制度における重要な要素です。親が管理し、子どもが受益者となるため、期間を理解することは資産運用にとって非常に意味があります。
投資可能期間
ジュニアNISAの投資可能期間は主に以下のように設定されています。
- 口座開設から最大5年間: 口座を開設した年の12月31日まで、投資を続けられます。つまり、投資開始から5年以内に非課税で運用可能です。
- 従来のNISAとの区別: ジュニアNISAは、一般のNISAと比べて投資期間が異なることを認識すべきです。
この投資可能期間は、子どもの成長に合わせて戦略的に投資を計画する重要なポイントです。
投資の制限
ジュニアNISAにはいくつかの投資制限があります。これらを理解することで、効果的な資産運用が可能になります。
- 年間投資上限: 年間120万円までの投資が非課税で利用できます。これにより、コストを気にせずに多様な資産に投資可能です。
- 利用対象者: 20歳未満の未成年者のみに利用できるため、利用開始年齢は重要な要素です。
- 資産引き出し制限: 基本的に、資産を引き出せるのは、受益者が18歳以上になるまでが制限されています。
ジュニアNISAのメリット
ジュニアNISAは、子どもの将来のための資産形成に役立つ制度です。その特典を理解することで、投資をより効果的に行えます。
税制優遇
ジュニアNISAには年間120万円までの非課税投資が可能です。この制度を利用すれば、運用益に対する税金がかからず、資産をより大きく育てられます。具体的には、株式や投資信託などの様々な投資先が非課税の対象となります。さらに、親が管理し、子どもが受益者となるこの仕組みは、家族全体にとっても利用価値が高いです。
ジュニアNISAのデメリット
ジュニアNISAにはいくつかのデメリットが存在します。制度を利用する前に、これらのポイントを確認しておくことが重要です。
投資リスク
ジュニアNISAでの投資には様々なリスクが伴います。特に以下の点に注意しましょう。
- 市場変動: 株式などは価格が変動し、損失が発生するリスクがあります。
- 流動性の制限: 約束された期間まで資産を引き出せないため、急な資金が必要な場合に不利になることがあります。
- 担保の制約: 資産を担保にして借入を行う場合、未成年者では制限が生じる可能性があります。
これらの投資リスクがあるため、慎重な判断が求められます。
制約事項
ジュニアNISAには特有の制約事項がいくつかあります。こちらも事前に把握しておくべきポイントです。
- 引き出し制限: 受益者が18歳になるまで、資産の引き出しができません。これにより、急な必要資金に対して不便が生じることがあります。
- 年間投資限度: 年間120万円までの非課税投資の上限が設けられています。この限度を上回る投資は課税対象となります。
- 親の管理義務: 移行中は親が口座を管理するため、親の判断によって運用方針が変わる可能性があります。
ジュニアNISAの活用方法
ジュニアNISAを活用するためには、いくつかの戦略やポイントが重要です。投資の効果を最大化するための知識を持つことが、資産形成につながります。
賢い投資戦略
投資戦略を考える際、以下の点に留意すべきです。
- 目的を明確にする: 何のために投資するのか、具体的に目的を設定します。
- リスクを理解する: 投資市場にはリスクが伴います。資産の種類によってリスクの大きさが異なるため、慎重に選びます。
- 分散投資を行う: 株式や投資信託に加え、異なる資産クラスに分散することでリスクを軽減します。
- 長期的視野を持つ: 短期的な市場の動きに一喜一憂せず、長期的な成長を目指します。
- 定期的に見直す: 投資先や市場の状況に応じて、定期的にポートフォリオを見直します。
利用する際のポイント
- 上限額を活用する: 年間120万円までの非課税枠を有効に活用します。限度を意識し過ぎない行動が重要です。
- 受益者の年齢を考慮する: 受益者が18歳になるまで資産の引き出しが制限されます。そのため、資金計画を立てる際にこの点を考える必要があります。
- 積立投資を検討する: 月ごとに定額で積み立てる方法は、リスクを分散し、長期にわたって資産を増やす助けとなります。
結論
ジュニアNISAは子どもの将来のための資産形成において非常に有効な手段です。私たちがこの制度を理解し活用することで、非課税のメリットを最大限に引き出せます。投資期間や引き出し制限をしっかり把握しながら、計画的な資産運用を行うことが重要です。
また、リスクを理解しながら分散投資を行うことで、より安定した資産形成が可能になります。私たちが子どもの未来を見据えた投資を行うことで、より良い経済的基盤を築くことができるでしょう。これからの投資活動が、子どもたちにとっての大きな財産となることを期待しています。