設備投資について考えるとき、私たちはその影響を損益計算書でどのように把握するかが重要です。**設備投資 損益計算書 どこ**で確認できる情報は、企業の財務状況を理解するための鍵となります。私たちが見逃しがちなポイントや、投資判断に必要なデータをしっかりと把握することで、より良い意思決定ができるでしょう。
設備投資の概要
設備投資とは、企業が生産能力を向上させるために必要な資産に対して行う投資のことです。具体的には、新しい機械や工場、技術などに資金を投入します。このような投資は、企業の成長と競争力向上に寄与します。ですので、経営陣は慎重な投資判断が求められます。
設備投資の影響は、損益計算書で以下のように表現されます:
- 減価償却費:資産の価値が減少する金額を示します。これは、設備が使用されることで発生するコストです。
- 売上高:新しい設備によって生産能力が向上し、結果として売上が増加する可能性があります。
- 利益:設備投資後、収益が増加することで、最終的な利益に影響を与えます。
損益計算書の基礎
損益計算書は企業の経済的な健康状態を示す重要な書類です。投資家や経営陣は、財務分析を行う上でこの書類の内容を正確に理解する必要があります。
損益計算書の構成要素
損益計算書は主に次のような構成要素から成り立っています。
- 売上高: 企業が商品やサービスを販売して得た総収入。
- 売上原価: 売上に直接関連するコスト、例えば材料費や労働費。
- 粗利益: 売上高から売上原価を引いた利益。
- 営業費用: 販売費や一般管理費など、営業活動に関連する費用。
- 営業利益: 粗利益から営業費用を引いた利益。
- 経常利益: 営業利益に営業外収益を加え、営業外費用を引いた利益。
- 純利益: 全ての費用を引いた後の最終的な利益。
これらの要素は、企業の収益性やコスト構造を明確に示します。
損益計算書の役割
損益計算書は以下のような重要な役割を果たします。
- 財務状況の把握: 会社の収入と費用を明確に示し、利益を分析する材料を提供。
- 業績評価: 過去の業績を基に、投資判断の基準を作る。
- 投資家向け情報提供: 投資家に対して、企業の収益性を示す資料として活用。
- 意思決定支援: 経営陣が未来の戦略を考える際の情報源として利用。
設備投資と損益計算書の関係
設備投資は、企業の成長戦略に不可欠な要素であり、その影響は損益計算書に顕著に表れます。特に、適切な設備投資は売上向上や利益増加に寄与します。
設備投資の影響
設備投資は、企業の生産能力を高めるために行われる資金の投入です。これが下記のような影響を持ちます。
- 生産性向上: 新しい機械や技術の導入によって、効率的な生産が可能になります。
- コスト削減: 最新の設備導入により、運営コストを低減できます。
- 収益増加: 生産性の向上は、売上を増加させ、最終的に利益に直結します。
具体的には、設備投資によって得られた利益は、企業の損益計算書で具体的に反映されます。新しい設備による生産物は、売上高の増加を促進し、さらに営業利益の向上に結び付きます。
損益計算書の具体的な表記
損益計算書は、企業の経済的活動を示す重要な財務諸表で、以下のような項目が含まれます。
- 売上高: 設備投資による生産物の販売から得られる収益。
- 売上原価: 生産にかかる直接的なコスト。
- 粗利益: 売上高から売上原価を差し引いた金額。
- 営業利益: 粗利益から営業費用を引いた利益。
- 経常利益: 営業利益に金融収支を加えた金額。
- 純利益: 経常利益に特別損益を加減した最終的な利益。
設備投資を反映した損益計算書の読み方
設備投資は企業にとって重要な要素であり、損益計算書上でのその影響を理解することが不可欠です。設備投資による効果は、主に以下の項目に現れます:
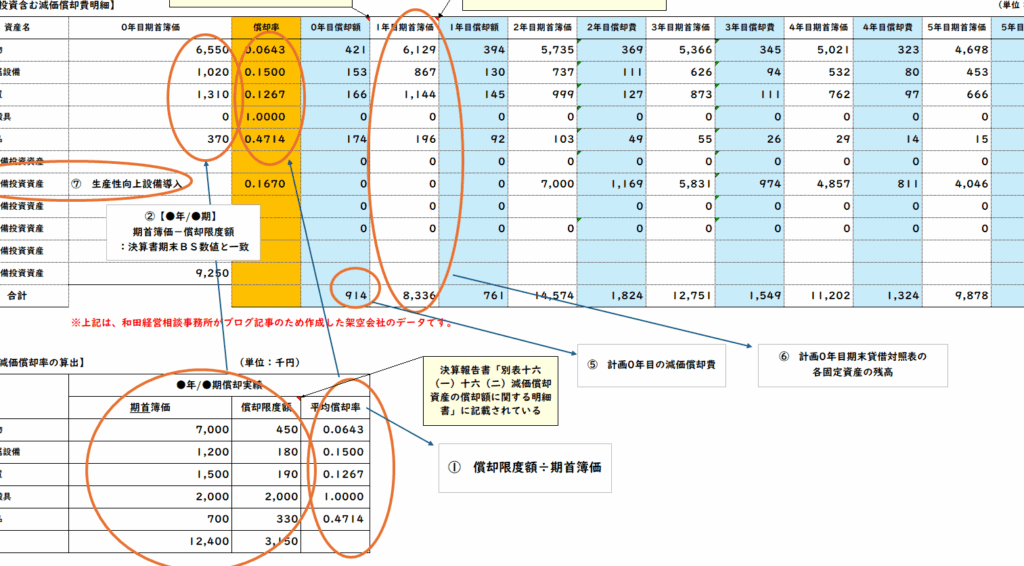
- 減価償却費: 設備投資を行うと、資産のライフサイクルに伴って減価償却費が発生します。これにより、利益が圧迫されますが、長期的には生産性の向上をもたらします。
- 売上高: 新しい設備の導入によって生産能力が向上し、売上高の増加が期待できます。この影響は、企業の成長を促進します。
- 営業利益: 売上が増加すると、営業利益にもプラスの影響が及びます。ただし、売上原価の管理も重要です。
損益計算書は、企業の経済的健康を示す重要なツールです。私たちは、各項目が企業の業績に与える影響を分析することで、より良い投資判断ができます。このため、以下の要素に注目します:
- 粗利益: 売上高から売上原価を引いた額で、企業の基本的な収益性を反映します。
- 営業費用: 随時発生する付随的なコストで、効率的な運営が求められます。
- 経常利益: 営業利益から営業外収益と営業外費用を加減した値です。定期的な収益状況を理解するのに役立ちます。
実際の事例分析
私たちは、設備投資が損益計算書にどのように影響するかの具体例を通じて、その重要性を明確にしています。例えば、ある製造業の企業が新しい生産ラインを導入したとします。この投資は、以下の要素に顕著に表れます。
- 減価償却費: 新しい設備の導入により、減価償却費が増加します。これにより初期の利益が圧迫されますが、長期的には効率的な生産が実現します。
- 売上高: 効率的な生産ラインのおかげで、製品の供給能力が増加し、結果として売上高が向上します。この変化は、損益計算書に直接的なプラスの影響を与えます。
- 営業利益: 競争力のある価格で製品を提供できるようになり、営業利益が増加します。この利益の増加は企業の成長を後押しします。
これらの要素を分析することで、私たちは設備投資が企業パフォーマンスに与える長期的な影響を理解できます。また、別の例として、情報技術の分野での投資があります。クラウドストレージの導入によって、業務の効率化が実現し、運営コストが削減されます。この結果、次のような効果が表れます。
- コスト削減: クラウドサービスはハードウェアの購入を不要にし、運用コストを削減します。
- 業務効率化: スタッフの生産性が向上し、利益率が改善します。
Conclusion
設備投資は企業の成長に欠かせない要素でありその影響を損益計算書で正確に把握することが重要です。私たちは適切な投資判断を行うために各項目の関係性を理解し分析する必要があります。
新しい設備の導入は短期的には減価償却費の増加をもたらしますが長期的には売上高や営業利益を向上させる可能性があります。このように損益計算書を通じて企業の財務状況を把握することで私たちの意思決定に役立てることができるのです。