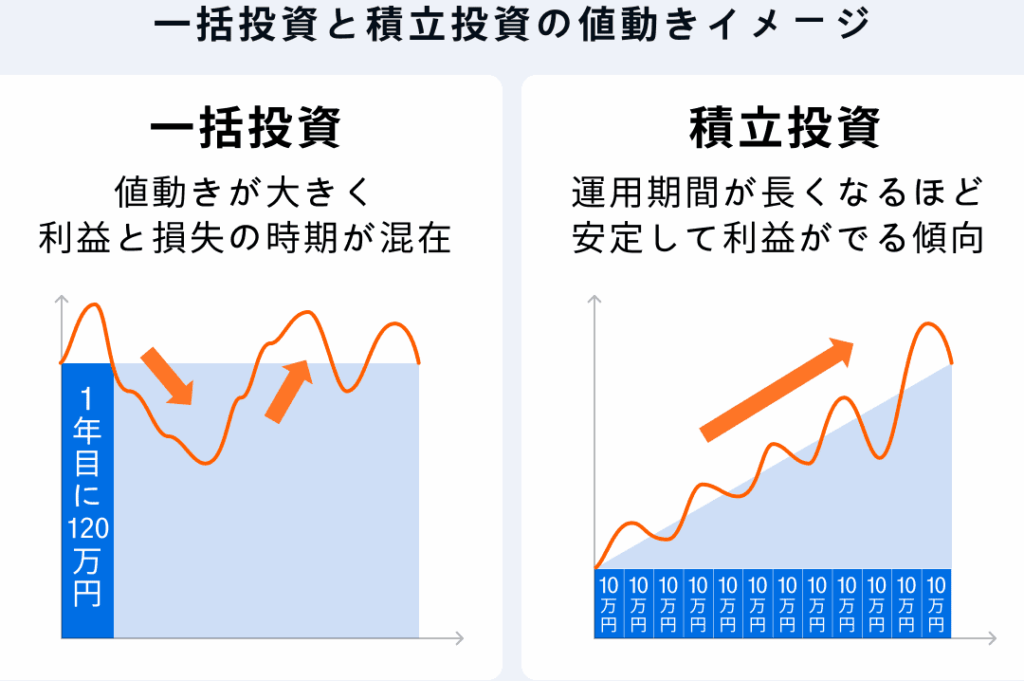
私たちが投資を考えるとき、選択肢はたくさんあります。特に、NISA(少額投資非課税制度)を利用する際には、**一括投資と積立投資、どちらが自分に合っているのかを悩むことが多い**でしょう。どちらの方法にもメリットとデメリットがあり、私たちのライフスタイルや投資目標によって最適な選択が異なります。
NISAとは何か
NISA(少額投資非課税制度)は、日本政府が設けた個人投資家向けの制度です。私たちはこの制度を通じて、年間120万円までの投資に対する配当金や売却益が非課税になります。この制度は、資産形成を促進する目的で始まりました。
NISAには一般NISAとつみたてNISAの2種類が存在します。それぞれの特徴は以下の通りです:
- 一般NISA: 年間120万円までの投資に対して、最大5年間非課税。株式や投資信託など、自由な運用が可能です。さまざまな資産に分散投資することが重要です。
- つみたてNISA: 年間40万円までの投資が可能で、最長20年間非課税。この制度は、長期の資産形成に向いています。毎月少額ずつ投資するスタイルが支持されています。
一括投資のメリット
一括投資には多くのメリットがあります。特に、資金を一度に投入することで多くの利点を享受できます。
複利効果の最大化
複利効果は、一括投資の大きな利点です。特に、初期投資を早期に行うことで、利益を再投資する時間が長くなります。投資期間が延びることで、元本に対して得られる利息や配当がさらに増える可能性があります。例えば、投資開始から10年間で年率5%の増加があると、元本が約1.63倍に成長します。このように、早く大きな額を投資することは、資産形成に決定的な影響を与えます。
積立投資のメリット
積立投資には多くの明確なメリットがあります。特に、着実な資産形成を目指す私たちにとって有利です。
リスク分散
積立投資の重要な利点の一つはリスク分散の容易さです。定期的に小額を投資することで、購入価格の変動を平準化できます。これにより、特定のタイミングでの大きな市場変動による影響を軽減することが可能です。また、長期間にわたって市場の上下に対応できるため、リスク管理が充実します。この方法で、私たちは長期的な資産形成を安定させることができます。
どっちを選ぶべきか
投資方法の選択は、個々の状況に基づいて判断する必要がある。私たちが考慮すべき要素には、投資目的やリスク許容度が含まれる。
投資目的に応じた選択
投資目的が異なると、適した投資方法も変わる。長期的な資産形成を目指す場合、つみたてNISAの利用が推奨される。例えば、毎月一定額を投資することで、時間をかけて資産を増やすことが可能だ。短期的な利益を求めるなら、一括投資が有効だろう。大きな資金を迅速に運用するため、短期間でのリターンを狙える。
リスク許容度の考慮
リスク許容度は、投資方法の選択において重要な要素だ。自分が許容できるリスクの範囲を明確にすることが必要だ。例えば、急激な市場変動がある中で、ストレスなく投資を続けられるかを考えると良い。リスクが高い一括投資は、相場の変動による影響を大きく受けるため、慎重に選ぶべきだ。一方、散発的な購入を行う積立投資は、価格変動のリスクを分散しやすい。
まとめ
私たちが投資方法を選ぶ際には自分のライフスタイルや目標をしっかり考慮することが大切です。一括投資は早期に資産を増やすチャンスを提供し積立投資はリスク管理に優れています。どちらの方法にも独自のメリットがあるため自分に合ったスタイルを見つけることが成功への第一歩です。投資は長期的な視点で取り組むべきであり、慎重な計画が求められます。私たちの未来に向けて賢い選択をしていきましょう。