投資信託を選ぶとき、私たちは「一般」と「累投」のどちらが良いのか悩むことが多いです。どちらの選択肢にもメリットとデメリットがあり、投資の目的やライフスタイルによって選ぶべきタイプが変わります。私たちがどちらを選ぶべきかを考えるとき、まずはそれぞれの特徴を理解することが重要です。
投資信託の基本
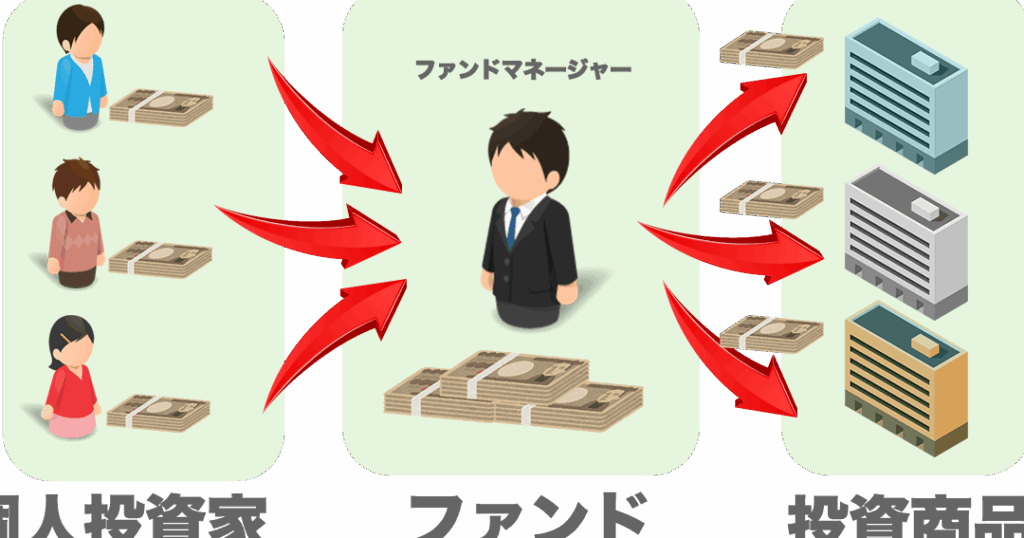
投資信託は、複数の投資家から集めた資金を一つにまとめ、専門の運用会社がその資金を管理し運用する金融商品です。投資信託を通じて、個人投資家でも分散投資が可能になります。
投資信託とは
投資信託は、投資家が薄く分散されたポートフォリオにアクセスできる仕組みです。多くの資産クラス、例えば株式や債券、不動産などに投資可能です。この方法により、リスクを軽減し、より安定したリターンを目指せます。
- 資産管理: 専門家による運用により、投資家は詳細な分析や調査に時間をかけなくても大丈夫です。
- 小口購入: 少額から投資できるため、まとまった資金がない投資家でも参加できます。
- 流動性の確保: 投資信託の多くは、容易に売却できるため、資産を迅速に現金化できます。
投資信託の仕組み
投資信託は、基準価額に基づいて取引され、価値は市場の動向によって変動します。運用会社は、投資信託の資産を運用し、利益を最大化することを目的にしています。以下がその仕組みのポイントです。
- 募集と販売: 投資信託は、ファンドの設定時に投資家から資金を集めます。
- 資産運用: 資金を株や債券、その他の投資商品に分散投資します。
- 配当と分配金: 投資信託によって得られた利益は、定期的に配当として投資家に分配されます。
一般投資信託の特徴
メリット
- 運用の専門性が高い。運用会社が専門家であるため、投資判断の質が確保されます。
- 分散投資が容易である。多くの投資家から資金を集めるため、様々な資産に投資可能です。
- 流動性が高い。一般投資信託は、必要に応じて迅速に売却できます。また、投資信託の口数を現金化できるため、比較的簡単です。
- 手数料が透明で管理しやすい。運用に関わる費用が明確なため、投資家も理解しやすいです。
- 少額からの投資が可能である。一般投資信託は、数万円から購入できるオプションが多く用意されています。
デメリット
- 市場リスクが存在する。市場の変動により、元本割れのリスクを招く可能性があります。
- 手数料がかかる。管理費や販売手数料など、コストがかかるため、リターンに影響を与えることがあります。
- 運用の自由度が低い。投資家が直接運用に関与できないため、自身の判断による投資ができません。
- 分配金が不安定な場合がある。資産運用の結果に応じて分配金が変動し、期待通りに得られない時もあります。
- 資金の拘束がある。一般的に、長期的な投資を前提とした場合、急な現金化が難しい可能性があります。
累積投資信託の特徴
累積投資信託には、いくつかの重要な特徴があります。これらの特徴を理解することで、投資判断がしやすくなります。
メリット
累積投資信託の主なメリットは以下の通りです:
- 投資資金の自動的な増加:運用益を再投資する仕組みがあり、資産が雪だるま式に増える可能性が高いです。
- 長期的な資産形成に向いている:時間をかけて資産を増やすことで、相場の変動リスクを軽減します。
- 少額からの投資が可能:毎月の少額投資で始められ、資産形成のハードルが低くなります。
- リスク分散が容易:複数の資産に投資することで、リスクを分散しやすくなります。
デメリット
- 市場リスクの影響:相場が下落すると、資産価値も減少するリスクがあります。
- 流動性の制約:資金の引き出しが難しい場合があり、短期的な資金ニーズに対応しにくいです。
- 手数料がかかる:運用にかかる手数料が利益を圧迫する可能性があります。
- 元本保証がない:投資額が必ずしも保証されないため、リスクを理解しておく必要があります。
どちらを選ぶべきか
投資信託を選ぶ際の判断材料は多岐にわたります。特に、一般投資信託と累積投資信託の選択は、私たちの投資目的やリスク許容度によって大きく変わります。これから、それぞれのポイントを詳しく見ていきます。
投資目的による選択
一般投資信託は短期的な収益を狙う場合に適している
結論
投資信託の選択においては一般と累積の違いを理解することが不可欠です。それぞれの特徴やメリットデメリットを考慮しながら自分たちの投資目的やライフスタイルに最適な選択をすることが大切です。短期的な利益を求めるなら一般投資信託が向いているかもしれません。一方で長期的な資産形成を目指す場合は累積投資信託が有効です。私たちの判断が未来の資産に大きな影響を与えるため、慎重に選びましょう。