私たちは将来のためにどれだけの貯蓄が必要か、真剣に考えていますか?特に老後に向けた資金計画は、安心した生活を送るための重要なステップです。最近では不動産投資貯蓄が注目を集めており、これを活用することで老後の資金を増やす方法が増えています。
不動産投資の基本
不動産投資は資産を増やす方法として重要な選択肢です。特に老後の貯蓄として役立つことが期待されます。以下では、主な種類と投資対象の選び方について詳しく見ていきます。
不動産投資の種類
不動産投資にはいくつかの種類が存在します。それぞれ異なる特徴を持ち、リスクとリターンも異なります。
- 賃貸物件: アパートやマンションを購入し、家賃収入を得る投資です。持続的な収入が期待できます。
- 商業用不動産: 店舗やオフィスビルを投資対象にします。長期契約が多く、安定した収入源になることが一般的です。
- REIT(不動産投資信託): 不動産に投資する会社の株を購入します。少額から投資でき、流動性が高いのが特徴です。
- フリッピング: 物件を安く購入し、リノベーションして高く売却する手法です。短期間の利益を狙う点が魅力です。
投資対象の選び方
投資対象の選び方は成功の鍵です。選定プロセスにはいくつかのポイントがあります。
- 立地: 物件の立地が重要です。交通の便や周囲の環境が資産価値に影響します。
- 市場調査: 地域の不動産市場を調査し、需要と供給を把握することが必要です。データを基にした意思決定が重要です。
- 物件の状態: 物件自体の状態も考慮すべきです。リフォームの必要があるか、維持管理費用を見込むべきか検討します。
- 投資目的: 自分たちの投資目的を明確にします。長期的な収入を求めるのか、短期的な利益を狙うのかで選択肢が変わります。
老後資金の必要性
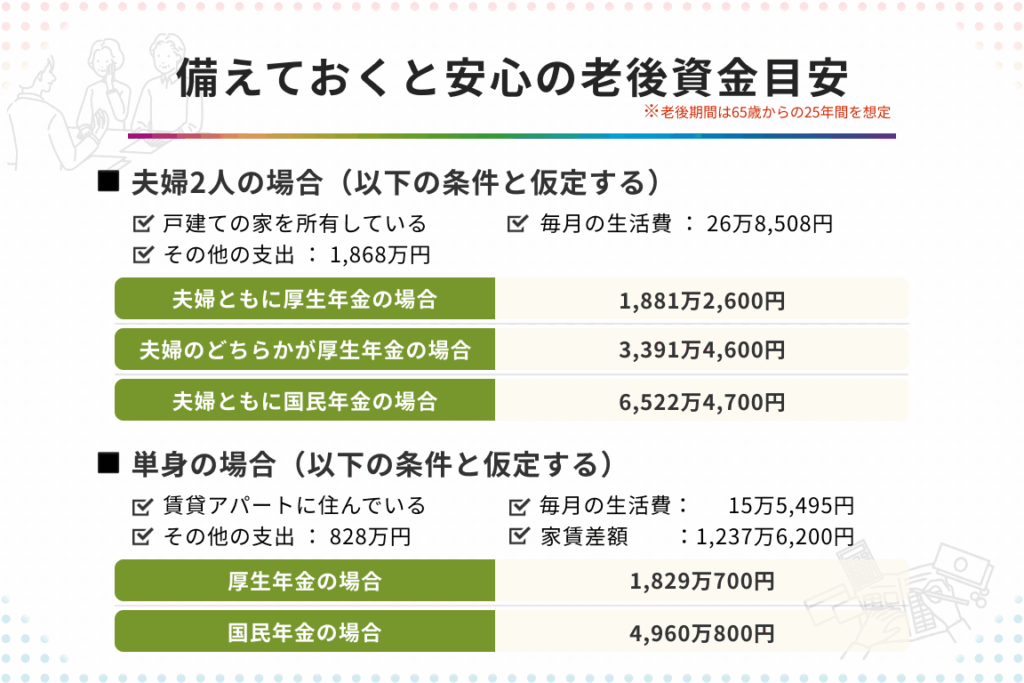
老後資金の準備は、将来の安定した生活を確保するために不可欠です。多くの人々が、退職後の生活費を確保するために、どれだけの資金が必要かを具体的に考える必要があります。
生活費の見積もり
生活費の見積もりは、老後資金計画の基盤です。以下の要素を考慮して、月々の費用を計算しましょう。
- 居住費: 家賃や住宅ローン、税金を含む。
- 食費: 食品や外食の予算を計上。
- 医療費: 健康保険や医療サービスの料金。
- 交通費: 車両維持費や公共交通機関の利用料。
- 娯楽費: 趣味や旅行にかける支出。
これらを合算すると、退職後に必要な毎月の生活費が明確になります。
老後のライフスタイル
老後のライフスタイルは、資金計画に大きく影響します。私たちの選択肢には、以下のようなさまざまなライフスタイルがあります。
- 余暇活動: 趣味や旅行に投資すること。
- 居住環境: 都市部や地方、賃貸か持ち家かの選択。
- 社会活動: ボランティアや地域活動に参加すること。
不動産投資貯蓄のメリット
不動産投資貯蓄には多くのメリットが存在します。これにより、将来の資産形成や生活の安定性が向上します。
資産形成の手段
不動産は資産形成の有効な手段です。株式や預金と異なり、実物資産として価値が運用できます。具体的には、以下の点が挙げられます:
- 安定した収益: 賃貸物件による定期的な家賃収入
- 資産の増加: 土地や建物の価値上昇による資産増加
- 節税効果: 経費計上による税金負担の軽減
資産形成だけでなく、経済的な独立も促進します。投資先としての不動産は、自己資本を育てる手段として有効です。
インフレーション対策
不動産投資はインフレーション対策に優れた手段です。インフレーションが進行すると、実物資産の価値が相対的に高まります。具体的な理由は以下の通りです:
- 価格上昇: 物件の市場価値が上昇することで、インフレに対する防衛を強化
- 家賃収入の増加: インフレとともに家賃も上昇し、収入を維持または増加させる
いくら必要かの計算方法
老後資金を計画するには、具体的な数字が必要です。貯蓄目標を設定し、必要な金額を明確にするためには、以下の要素を考慮します。
不動産投資の初期資金
不動産投資の初期資金は、物件の価格や地域によって異なります。特に重要な要素は次の通りです。
- 物件価格: 購入予定の不動産の市場価値を調査します。地域によって価格帯が大きく変わるため、慎重な選択が必要です。
- 頭金: 通常、物件価格の20%から30%が頭金として求められることが一般的です。例えば、5000万円の物件の場合、1000万円から1500万円が必要です。
- 諸経費: 契約手数料や仲介手数料、登記費用などの追加コストにも注意が必要です。これらは全体の初期投資に影響を与えます。
月々の収入と支出のバランス
収入と支出のバランスを把握することは、老後の資金計画において重要です。それぞれの要素に注目します。
- 賃貸収入: 不動産から得られる賃貸収入は、経済的自由に大きく寄与します。市場の賃料相場を調査し、設定する賃料を決定します。
- 維持費: 修繕費や管理費、税金など、物件を維持するためのコストも計算に入れる必要があります。一般には、賃貸収入の約20%を維持費に割り当てることが推奨されます。
- 生活費: 老後にかかる生活費も考慮します。居住費、食費、医療費、交通費など、月々の支出を見積もることで、必要な資金を具体的に把握します。
結論
老後の資金計画は私たちの未来において非常に重要な要素です。不動産投資貯蓄を活用することで、資産形成や安定した収益を得ることが可能になります。投資手法の選択や市場調査を通じて、リスクを管理しながら資金を増やすことができます。
また、生活費の見積もりやライフスタイルの考慮も欠かせません。これらをしっかりと計画することで、安心して老後を迎えることができるでしょう。私たちが今から行動を起こすことで、より良い未来を築くことができるのです。