投資の世界にはさまざまな選択肢がありますが、特に「投資信託 一般 累投 どっち」が気になる方も多いのではないでしょうか。私たちが投資を始める際に、どちらのタイプを選ぶべきかは重要なポイントです。一般投資信託は安定した運用が期待できる一方、累積投資信託は長期的な資産形成に向いています。
投資信託とは
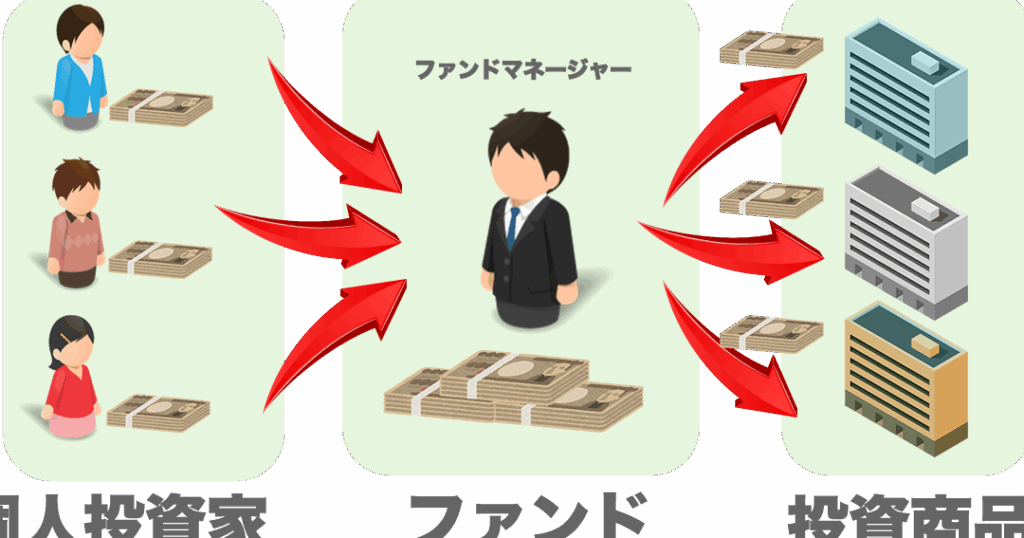
投資信託は、複数の投資家が資金を出し合い、運用専門家がその資金を株式や債券などに投資する仕組みです。投資信託により、個人投資家でも効率的な資産運用が可能になります。
投資信託の基本概念
投資信託は、リスクを分散しながら資産を増やす手段の一つです。投資信託の運用はファンドマネージャーによって行われ、投資家は信託を通じて市場にアクセスします。投資信託の主な特徴には、いくつかの要素が含まれます。
- 専門性: 専門家が運用するため、知識がなくても安心です。
- 流動性: 必要に応じていつでも売却可能です。
- 多様性: 投資先が多岐にわたり、リスクを抑える効果があります。
投資信託の種類
投資信託にはいくつかの種類があり、それぞれ異なる目的と運用スタイルがあります。主要な投資信託のタイプを以下に示します。
- 一般投資信託: 安定した運用を重視し、比較的安全な資産に投資します。リスクを低減し、資産の保全を目的とします。
- 累積投資信託: 長期的な資産形成を目指し、定期的に少額ずつ投資する形式です。時間をかけて資産を増やしたい方に適しています。
- アクティブ型: 市場平均を上回るリターンを狙って、積極的に投資先を選びます。リスクが高く、リターンも期待できます。
- パッシブ型: 指数に連動した運用を行い、手数料が低い点が魅力です。リスクを抑えつつ、安定した運用を希望する方に適合します。
一般投資信託の特徴
一般投資信託は、個人投資家にとって魅力的な資産運用の手段です。具体的な運用が行われ、様々な金融商品に投資されることで、リスク分散が図られます。
一般投資信託の利点
一般投資信託にはいくつかの優れた利点があります。以下に主なポイントを挙げます。
- プロの運用管理: 銀行や証券会社の専門家が資産を運用するため、私たち自身で難しい判断をせずに済みます。
- 多様な選択肢: 株式や債券、不動産投資信託(REIT)など、さまざまな資産に投資可能です。
- 流動性: 株式市場で取引されるため、比較的容易に売買できます。
- 少額投資可能: 数千円から投資を始められ、大きな資本がなくても参加できるのが特徴です。
一般投資信託の欠点
一般投資信託には注意が必要な欠点もあります。以下の点を考慮することが重要です。
- 手数料の発生: 運用に伴う管理費用や販売手数料がかかり、これがリターンに影響することがあります。
- 市場リスク: 市場の動きに影響を受けやすく、短期的な損失が生じることもあります。
- 資産の流動性: 一般的に、投資信託の売却には数日を要する場合があり、即時の資金化が難しいこともあります。
- コントロールの欠如: 運用の決定権は運用会社にあるため、私たちの選択肢は制限されます。
累積投資信託の特徴
累積投資信託は、資産形成に特化した投資手段です。このタイプの投資信託は、長期的な運用に適しており、定期的に投資を行うことが特徴です。また、再投資が可能であり、配当金を自動的に再投資することができます。
累積投資信託の利点
累積投資信託には、いくつかの利点があります。具体的には以下の通りです。
- 長期的な資産形成が可能です。 積立投資により、資産を増やす機会を最大限に活かせます。
- ドルコスト平均法の効果があります。 定期的な投資により、価格変動リスクを軽減できます。
- 自動的な再投資ができます。 投資の手間を省き、資産の雪だるま式の成長を促します。
- 運用管理がプロに任せられます。 専門家の知識と経験を活用できるため、安心です。
累積投資信託の欠点
- 流動性が低い場合があります。 投資の解約には時間がかかることがあります。
- 手数料が発生します。 運用管理費用や販売手数料など、コストがかかります。
- 市場リスクを回避できません。 投資先の資産の価値が変動するリスクは避けられません。
- 短期間の利益を追求しにくいです。 一時的な価格上昇を利用するのが難しいことがあります。
どちらを選ぶべきか
一般投資信託と累積投資信託の選択は、投資の目的やリスクに大きく依存します。それぞれの特徴を理解することで、適切な選択が可能になります。
投資目的による選択
投資目的によって、選択肢は異なります。以下の点を考慮しましょう。
- 短期的な利益を狙うなら: 一般投資信託が適しています。これにより、専門家の運用による安定したリターンが期待できます。
- 長期的な資産形成が目標なら: 累積投資信託が効果的です。自動再投資により、資産を着実に増やせます。
- リスクを分散したい場合: 一般投資信託は多様な資産に投資し、リスクを軽減します。一方、累積投資信託も長期保有によるリスク分散が可能です。
リスク管理の観点から
リスク管理は投資において重要な要素です。次のポイントに留意しましょう。
- 市場リスクに対する備え: 一般投資信託は運用会社が市場動向を分析しますが、累積投資信託も長期運用による市場リスクの緩和が狙えます。
- 流動性の考慮: 短期で流動性が必要であれば、一般投資信託が有利です。累積投資信託では流動性が低くなることがありますが、長期投資による安定性も提供します。
- 手数料に注意: 一般投資信託の手数料は、運用管理の費用がかかります。累積投資信託も手数料が発生するため、総コストを比較する必要があります。
結論
私たちが投資信託を選ぶ際には一般投資信託と累積投資信託の特性をしっかり理解することが不可欠です。それぞれの投資スタイルが持つ利点と欠点を考慮しながら、自分たちの投資目的やリスク許容度に合った選択をすることが大切です。
短期的な利益を追求するなら一般投資信託が適している一方で、長期的な資産形成を目指す場合は累積投資信託が有効です。私たちの投資戦略に合った信託を選ぶことで、より効果的な資産運用が実現できるでしょう。