私たちが夢見る「投資だけで生活する」ライフスタイル。実現可能だと思いますか?投資で得られる収入がどれほど必要なのか、具体的な金額を考えることはとても重要です。投資だけで生活するために、実際にいくら必要なのかを見ていきましょう。
投資だけで生活するとは
私たちは、投資だけで生活するというコンセプトについて詳しく理解していきます。**投資だけで生活するとは、主に資産運用から得られる収入で日常生活を維持することを指します。**具体的には、株式、不動産、債券などが収入源となりえます。
投資収入が生活費を賄える場合、以下の要素が関与します:
- 収入の安定性:どれだけの収入が必要か、月ごとに分析が必要です。
- 資産額の確認:資産が少ない時は、収入源を多様化する必要があります。
- 支出の見直し:生活スタイルを見直し、必要最低限の支出を明確にします。
私たちが直面する最大の挑戦は、リスクマネジメントです。**投資は常にリスクを伴いますが、リスクを抑える手法も存在します。**例えば、ポートフォリオの多様化が挙げられます。また、戦略的な投資教育も重要です。
必要な生活費の計算
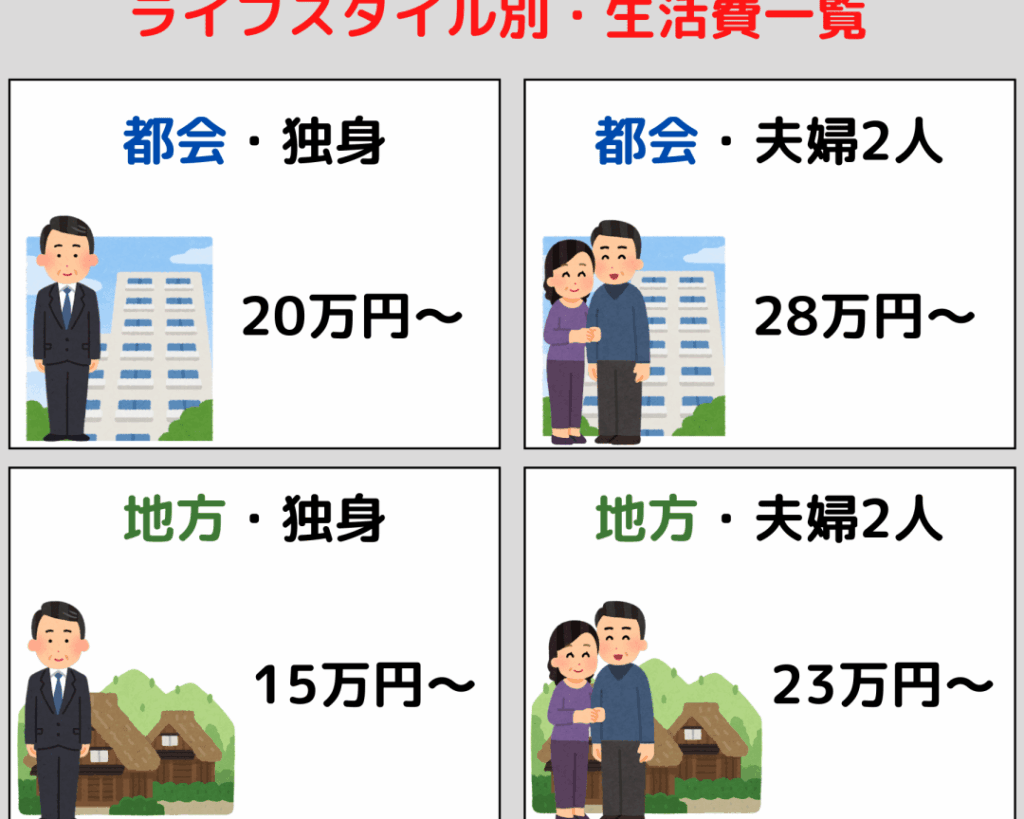
生活費の計算は、投資だけで生活するために不可欠な手続きです。この部分では、月々の固定費や変動費、地域ごとの生活費についても詳しく見ていきます。
固定費と変動費
固定費は毎月の支出を安定させる大事な要素です。具体的には次のものが含まれます:
- 家賃
- 光熱費
- 保険料
- 定期的なローン返済
これらの費用は、収入が変動しても必ず支払う必要があります。一方で、変動費はその月の状況に応じて変わる支出です。例としては次の項目があります:
- 食費
- 交通費
- 娯楽費
- 日用品
変動費は管理しやすいですが、急な出費が発生する場合もあります。各費用を正確に把握し、予算を立てることが重要です。
地域ごとの生活費
生活費は地域によって大きく異なります。一般的に都市部では生活費が高く、地方では比較的安いです。例えば、東京と大阪の月額平均生活費は次のようになります。
| 都市名 | 家賃 (平均) | 食費 (月額) | 光熱費 (月額) | 交通費 (月額) |
|---|---|---|---|---|
| 東京 | 10万円 | 4万円 | 1万円 | 1.5万円 |
| 大阪 | 7万円 | 3万円 | 0.8万円 | 1万円 |
投資の種類とリスク
私たちは、投資を通じて安定した生活を実現するために、投資の種類とそれに伴うリスクを理解する必要があります。以下に、主な投資の種類を紹介します。
株式投資
株式投資は、企業の所有権を持つことを意味します。私たちが株式を購入することで、その企業の成長に伴う利益を享受できる可能性があります。ここで注意すべきは、株価の変動によるリスクです。株式市場は常に変動し、予測が難しいため、適切なリサーチが重要です。投資の分散や、長期保有を考えることでリスクを軽減できる場合があります。
不動産投資
不動産投資は、物理的な資産に投資することを意味します。不動産からは賃貸収入や物件の価値上昇を期待できます。ただし、不動産市場の変動や維持管理の責任が伴います。特に立地や市場の動向によって収益が大きく変わることも考慮しなければなりません。不動産投資を行う際は、地域の経済状況や人口動向の分析が必要です。
必要な資産額の算出
投資だけで生活するために必要な資産額を算出することは不可欠です。このプロセスには、いくつかの重要な要素が含まれます。以下に、それぞれの要素を詳しく見ていきます。
目標収入の設定
目標収入を設定することが重要です。日常生活を支えるために必要な金額を具体的に考えます。例えば、月々の生活費が30万円であれば、年間で360万円の収入が必要です。さらに、物価上昇や不測の事態にも配慮して、目標収入を少し高めに設定することが推奨されます。具体的には、生活費の1.2倍程度を目標にすると安心です。
投資利回りの考慮
投資から得られる利回りを考慮することも不可欠です。具体的には、期待できる投資利回りを元に、必要な資産額を計算します。例えば、年間利回りが4%の場合、目標収入360万円を得るためには、9000万円の資産が必要です。計算式は以下の通りです:
- 必要な資産額 = 目標収入 ÷ 投資利回り
- 必要な資産額 = 360万円 ÷ 0.04 = 9000万円
投資の実践方法
投資を通じて生活を成り立たせるためには、具体的な戦略が不可欠です。資産を効果的に運用し、収入を最大化するための手法を考察します。
具体的な投資戦略
私たちの投資戦略は、リスクとリターンを最適化することを目的とします。具体的には、以下のような方法を用います。
- 分散投資: 株式、不動産、債券、リートなど、多様な資産クラスに投資することが非常に重要です。これにより、特定の投資が不調でもポートフォリオ全体への影響を軽減できます。
- 長期投資: 株式市場は短期的には変動が大きいですが、長期的には成長が期待できます。私たちは通常、5年以上の長期目線で投資することを選びます。
- インデックス投資: 特定の優良企業の株ではなく、指数に連動するファンドを購入することが選ばれます。これにより、手数料を抑えつつ市場全体を取り込むことができます。
- 再投資: 収益を得た場合、利益を再度投資に回す戦略を採ります。これにより、複利効果を期待でき、資産成長を加速させます。
失敗例と成功例
投資には成功もあれば失敗もあります。私たちが経験した典型的な例を以下に紹介します。
- 失敗例: 短期での利益獲得を目指し、特定の銘柄に集中投資した結果、株価の急落を経験しました。このリスクの高いアプローチは、ポートフォリオ全体を大きく損なう結果となりました。
- 成功例: 10年間の長期投資を行ったところ、分散されたインデックスファンドが安定したリターンを生み出しました。この結果、計画通りに資産が増加し、生活費の補填に成功しました。
結論
投資だけで生活するためには明確な目標と戦略が必要です。生活費の把握はもちろんのことリスク管理や資産運用の方法も重要です。私たちは投資の種類やそれぞれのリスクを理解し多様なポートフォリオを構築することで安定した収入を得ることが可能です。
また地域による生活費の違いや物価上昇を考慮することでより現実的な計画を立てられます。投資は短期的な利益を追求するだけでなく長期的な視点での成長も大切です。これからも具体的な数値や戦略をもとに投資生活の実現を目指していきましょう。