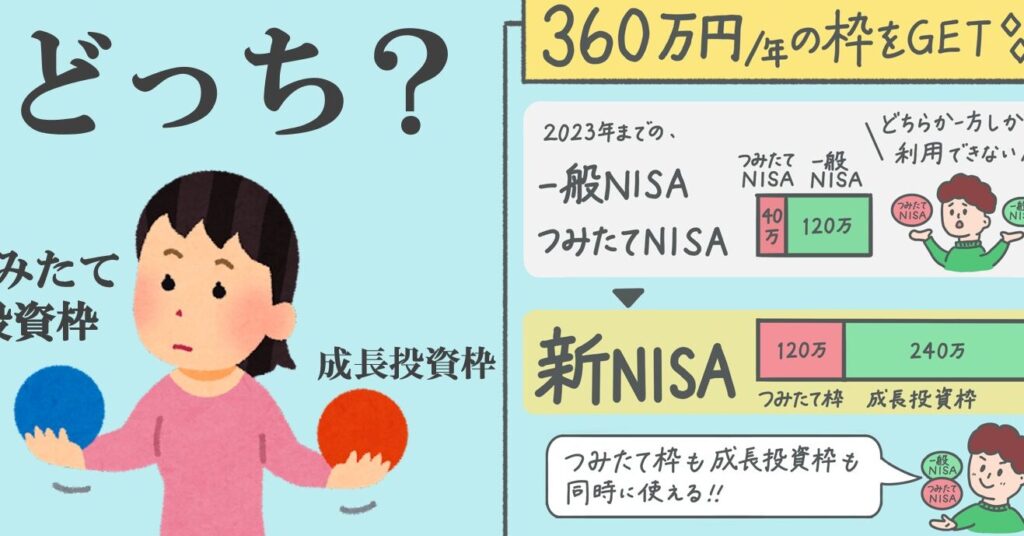
私たちは、投資を始める際に重要な選択肢として、NISA(少額投資非課税制度)を考えています。特にNISA成長投資枠とNISAつみたて投資枠の違いは何ですかという疑問は、多くの投資家にとって興味深いテーマです。どちらの枠を利用するかによって、投資の戦略や利益が大きく変わることがあります。
NISA成長投資枠とは
NISA成長投資枠は、資産形成を促進するための非課税制度の一環です。この枠では、年間最大240万円を投資でき、最長で5年間、その投資から得られる利益が非課税となります。
特徴とメリット
- 非課税の利益: NISA成長投資枠では、株式や投資信託の売却益や配当金が非課税です。この特典は、投資の魅力を高めます。
- 柔軟な運用: 投資対象を広範囲に選べるため、私たちはリスクを分散させながら、成長の機会を享受できます。
- 期間の長さ: 最長5年間、投資から得た利益が非課税。この期間中に成長した資産を有効に活用できます。
対象商品
NISA成長投資枠で投資できる商品には以下が含まれます。
- 株式: 日本国内上場の株式や外国株式が選べます。
- 投資信託: 成長を見越した多様な投資信託を選択可能です。
- ETF: 上場投資信託(ETF)は、簡単に取引できるため、多くの投資家に適しています。
NISAつみたて投資枠とは
NISAつみたて投資枠は、長期的な資産形成を目的とした非課税制度です。この制度では、年間投資額が最大40万円に設定されており、最長で20年間にわたり非課税で運用できます。通常のNISA制度とは異なり、つみたて投資枠は定期的に少額を積み立てることに特化しています。
特徴とメリット
NISAつみたて投資枠には、以下のような特徴とメリットがあります。
- 長期的な非課税運用: 最大20年間の期間を利用して、税金を気にせず投資を続けられます。
- 少額からの積み立て: 年間40万円までの投資は、1ヶ月単位で少しずつ行え、資産運用のハードルが低くなります。
- リスク分散の容易さ: 多様な金融商品に投資可能で、徐々に市場の変動に対応しやすくなります。
- 資産形成の計画性: 計画的な積み立てにより、長期的な資産形成が期待できます。
対象商品
NISAつみたて投資枠で購入可能な商品は、以下のように豊富に揃っています。
- 投資信託: 長期的な成長を目指す様々なタイプの投資信託が対象です。
- ETF(上場投資信託): 手数料が比較的低いため、経済全体への分散投資が可能です。
- インデックスファンド: 市場の動向に連動するファンドを選ぶことで、リスクをコントロールしながら資産運用ができます。
NISA成長投資枠とNISAつみたて投資枠の違い
NISA成長投資枠とNISAつみたて投資枠は、それぞれ異なる特徴と利用目的を持ちます。私たちの投資スタイルや戦略によって、どちらを選ぶかが変わります。
投資スタイルの違い
NISA成長投資枠では、幅広い投資対象を選択できる点が特徴です。私たちは、国内外の株式や投資信託に投資し、リスクを分散しながら大きな成長機会を狙えます。対して、NISAつみたて投資枠は、定期的に少額を積み立てることに特化しています。少しずつ資産を増やし、計画的な長期投資が期待できます。このスタイルでは、主に投資信託や低コストのETFを利用するのが一般的です。
どちらを選ぶべきか
私たちは、NISA成長投資枠とNISAつみたて投資枠の選択について、個人の投資目標に基づく判断が重要だと考えます。それぞれの特徴を理解し、自分たちの投資スタイルに合ったものを選ぶことが求められます。
個人の投資目標に基づく選択
投資目標によって、私たちの選択は変わります。短期の資産形成を目指す場合、次の点に注意します。
- リスクを取った投資が可能: NISA成長投資枠は、利回りを最大化したい投資家に最適です。
- 資産の多様性: 幅広い金融商品に投資できるため、商品選びの自由度が高いです。
長期の成長を狙う場合は、以下を考慮します。
- 少額からの積み立て: NISAつみたて投資枠では、手軽に資産を育てられます。
- 安定した運用: リスク分散が容易で、計画的な資産形成が期待できます。
結論
NISA成長投資枠とNISAつみたて投資枠は、それぞれ異なるアプローチで私たちの資産形成をサポートします。成長投資枠は短期的なリターンを狙うのに適しており、幅広い投資対象から選べる自由度があります。一方で、つみたて投資枠は長期的な視点での安定した運用が期待でき、少額からの積み立てが可能です。
私たちの投資目標やリスク許容度に応じて、どちらの枠を選ぶかが重要です。自分たちのライフスタイルや将来の計画に合った選択をすることで、より効果的な資産形成が実現できるでしょう。