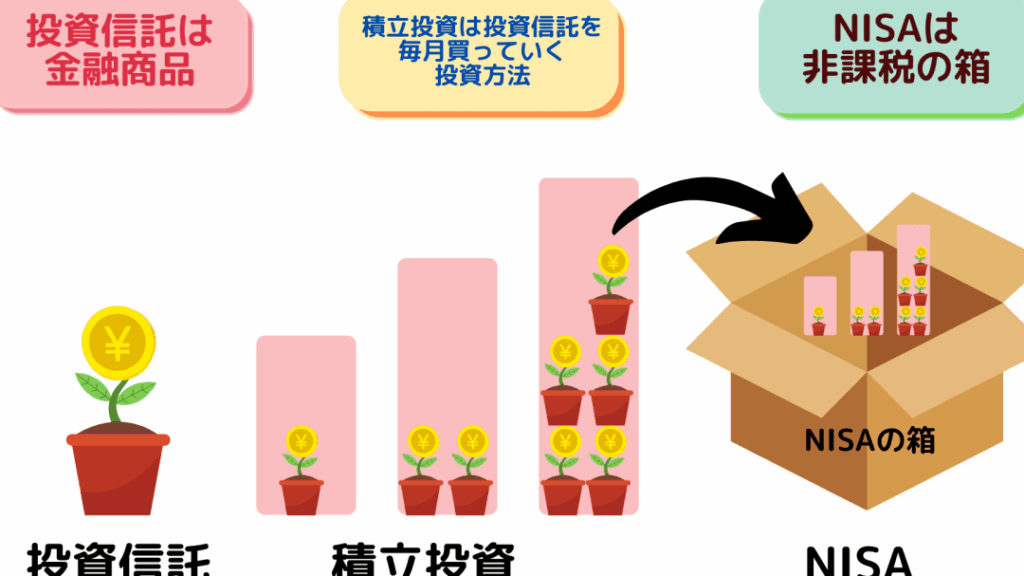
投資の世界は複雑で、さまざまな選択肢が存在します。その中でも特に注目されるのが投資信託とNISAの違いです。私たちが資産を増やすためにどちらを選ぶべきか、迷っている方も多いのではないでしょうか。
投資信託の基本
投資信託は、個人投資家が資金を集めて、専門の運用会社がその資金を運用する仕組みです。この制度では、投資家が直接株式や債券を購入せずに、プロの管理のもとで資産を増やすことができるため、手軽に投資を始められます。
投資信託の仕組み
投資信託は、個人資産を集めて一つのファンドを形成します。そのファンドは以下の要素で構成されています。
- 資産管理の専門家によって運用される。
- 分散投資が可能であるため、リスクを軽減できる。
- 投資家のニーズに応じたポートフォリオが組まれる。
運用会社は、ファンド内の資産を選別し、運用成績を向上させるために様々な調査と分析を行います。
投資信託の種類
私たちが利用できる投資信託の種類は多岐にわたります。主なものを以下に示します。
- 株式投資信託:株式を中心に投資され、リターンは大きいがリスクも高い。
- 債券投資信託:債券をメインに組み入れ、比較的安定した収益を目指す。
- バランス型投資信託:株式と債券を組み合わせ、リスクとリターンのバランスを調整する。
- インデクスファンド:特定の指数に連動し、市場全体の成長を狙う。
NISAの基本
NISAは、日本政府が個人の資産形成を支援するために設立した制度です。この制度により、一定の投資枠内で得られる利益に対して税金が免除されるため、投資がしやすくなります。
NISAの仕組み
NISAとは、少額投資非課税制度を指し、私たち個人投資家は、年間120万円の投資に対して最大5年間、得られた利益が非課税となります。具体的には、株式や投資信託に投資する際に、この枠を利用することで、配当金や売却益が税金から守られます。さらに、年ごとに枠を使い切ることが求められず、未使用の枠は翌年に繰り越せます。
NISAの種類
NISAには主に3つの種類があります。
- 一般NISA:年間120万円までの枠で、株式や投資信託に自由に投資可能です。最長5年間の非課税期間があります。
- つみたてNISA:年間40万円の枠です。長期の積立投資を対象にしており、最長20年間の非課税期間があります。対象となる商品は、金融庁が指定した一定の投資信託に限られます。
- ジュニアNISA:未成年者向けの制度で、年間80万円までの枠があります。非課税期間は最長で5年間です。成人するまでの運用益は非課税となりますが、出金には制限があります。
投資信託とNISAの違い
投資信託とNISAは、個人投資家にとって重要な選択肢です。それぞれ異なる特徴を持ち、資産形成をサポートします。
投資対象の違い
投資信託は、株式、債券、リート(不動産投資信託)など、さまざまな資産に投資可能です。運用会社が資金を集めて資産を選定し、分散投資を行います。一方、NISAでは、主に上場株式や投資信託などの金融商品に限定されます。具体的には、一般NISAでは自由に選んだ株式を投資対象とし、つみたてNISAでは国が指定する投資信託やETF(上場投資信託)のみが対象です。
投資信託とNISAのメリット・デメリット
投資信託とNISAには、それぞれ独自のメリットとデメリットがあります。これらを理解することで、私たちの投資選択がより明確になります。
投資信託のメリット・デメリット
投資信託のメリット:
- 専門家による運用: 資産運用の専門家が運用を行うため、初心者にとって安心感がある。
- 分散投資: 複数の資産に分散できるため、リスクを軽減できる。
- 少額から投資可能: 少ない資金でも投資を開始できるため、手軽に取り組める。
投資信託のデメリット:
- 手数料が発生する: 運用管理費用や販売手数料がかかるため、リターンが減少する可能性がある。
- 流動性の制約: 売却時に資金が手元に戻るまでのタイミングが遅れ、急な資金需要には対応しづらい。
- 運用パフォーマンスのばらつき: 運用成績が期待通りにならないケースも多いので、選ぶ基準が重要になる。
NISAのメリット・デメリット
NISAのメリット:
- 税金が非課税: 年間120万円までの投資が非課税になるため、利回りが向上する。
- 柔軟な投資選択: 自由に上場株式や投資信託を選んで投資でき、投資先の選択肢が豊富。
- 資産形成のサポート: 定期的な積立が可能なつみたてNISAを活用することで、長期的な資産形成が見込める。
NISAのデメリット:
- 年間投資枠の制限: 一定の限度額を超える投資は課税対象となるため、資産運用の自由度が制限される。
- 投入資金の流動性: 投資した資金は、一定期間引き出せない場合があるため、計画が必要。
- 対象商品の制約: 一部の金融商品しか購入できないため、選択肢が限られる場合がある。
どちらを選ぶべきか
投資信託とNISAの選択は、私たちの投資目的によって変わります。例えば、資産を長期的に成長させたいと考える場合、NISAの非課税メリットを活用して、投資信託を通じて分散投資を行うのが賢明です。一方、短期的な利益を追求したいときは、リスクが高いがリターンも期待できる株式やETFに焦点を当てたNISAが適しています。
投資目的に応じた選択
私たちの投資目的に応じて、選択肢が異なります。具体的には、
- 資産形成: つみたてNISAを利用して、長期間にわたり少額ずつ積立を行うことが可能です。
- 短期的利益: 一般NISAを選ぶことで、株式や投資信託で比較的短期で高いリターンを期待できます。
このように、私たちの投資目標に応じた選択が重要です。
Conclusion
投資信託とNISAは私たちの資産形成において重要な役割を果たします。それぞれの特徴を理解し、私たちの投資目的に応じた選択をすることが大切です。
長期的な視点での資産の成長を目指すなら、NISAの非課税メリットを活かしつつ、投資信託を通じて分散投資を行うのが効果的です。一方で短期的な利益を狙うなら、一般NISAを利用して株式やETFに集中するのも良い選択です。
私たちの投資戦略が成功するためには、これらの選択肢を上手に活用し、自分たちの目標に合ったアプローチを見つけることが重要です。