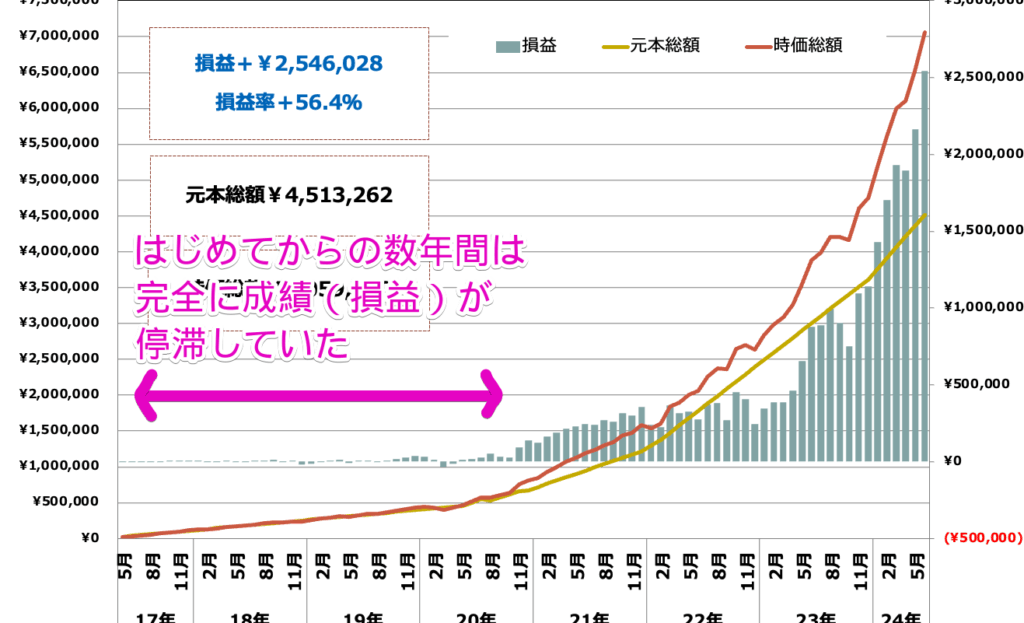
積立投資を始めようと考えている私たちにとって、**最低何年積み立てるべきか**は重要な疑問です。投資を続ける年数によって、資産の成長やリスクの分散が大きく変わります。特に、長期的な視点で見ると、投資の成果は年数に大きく依存します。
積立投資とは
積立投資は、定期的に一定額を積み立てていく投資方法です。長期的な資産形成を目指す手段として、多くの人に支持されています。こうした投資形態は、資産の成長だけでなく、リスクの分散にも寄与します。
基本的な概念
積立投資は、資産を時間をかけて増やすことを目的としています。具体的には、例えば毎月1万円を積み立てていくスタイルが一般的です。この方法の特徴は、少額から始められる点や、価格変動に影響されにくい点にあります。市場が高い時でも低い時でも、同じ金額を積み立てそうすることで、平均購入価格を抑える効果が働きます。初心者にも扱いやすい投資方法です。
メリットとデメリット
積立投資には、いくつかのメリットとデメリットがあります。
メリット:
- 少額から始められる: 投資金額を自分の経済状況に合わせられる。
- リスク分散: 時間をかけて購入することで、価格変動を軽減できる。
- 習慣化: 定期的な投資により、投資の習慣が身に付く。
デメリット:
- 短期的な利益の難しさ: 長期的な投資であるため、短期間では利益を上げにくい。
- 市場の変動: 市場が低迷する時期もあるため、資産価値が減少するリスクがある。
- 手数料: 一部の投資商品では手数料が発生し、利益を圧迫する可能性がある。
最低投資年数の重要性
積立投資を考える際、最低投資年数は資産形成において大きな役割を果たす。私たちの経験則から言えば、長期投資が資産を増やす可能性が高まると感じる。
投資期間とリスク
投資期間が長くなると、リスクが軽減される。当初の価格変動が解消され、平均的なリターンを得られる確率が上昇する。以下が重要なポイントです。
- 市場の回復:短期的な下落にもかかわらず、長期的には市場が回復する傾向がある。
- 複利効果:時間が経つほど、利息が利息を生むことで資産が増加する。
- 心理的安定:長期的な視点を持つことで、感情的な判断を避けられる。
利回りの影響
投資年数が利回りに直接影響する。長期的に見ると、小さな利回りの差も大きな結果を生む。具体的には、年率5%の利回りで20年間投資すると、初期投資の約2.65倍になる。以下の要素を考慮すべきです。
- 定期的積立額:初期の資金ではなく、毎月の積立額が成長に寄与する。
- インフレの影響:物価上昇を考慮に入れることで、実質的なリターンの確保が可能になる。
- 投資商品選び:株式や債券など、選ぶ投資商品によって利回りが異なる。
積立投資における年数の目安
積立投資を行う際、年数は非常に重要な要素です。投資の成果を最大化するためには、十分な期間を持つことが不可欠です。
短期投資 vs 長期投資
短期投資は、数ヶ月から1年程度の短い期間で結果を求めるアプローチです。私たちは短期的なリターンが期待できるものの、市場の変動に大きく影響されることを理解しています。対照的に、長期投資は数年間以上のスパンで資産を増やすことを目的としています。長期的な視点には、以下のメリットがあります。
- リスクの分散: 市場の変動が比較的緩和され、安心感を持って投資を続けられます。
- 複利効果: 投資が増え続けることで、資産の成長が加速します。
- 精神的安定: 短期的な価格変動に影響されにくく、冷静に投資が可能です。
長期的な投資を行うことが、資産形成において理想的です。
目的別の投資年数
投資の目的によって、推奨される年数は変わります。私たちは、以下のような目的別に投資年数を考慮することが必要です。
- 資産形成: 一般的に、資産を増やすには5年以上の期間を設定します。この年数は、リスクを軽減し、資産の成長を見込むには理想的です。
- 教育資金: 子どもの教育資金など特定の目的がある場合、10年以上の期間が推奨されます。複利効果を得るには十分な時間です。
- 退職後の生活: 退職後の生活資金に関しては、20年以上の長期計画を立てることが有効です。将来の不確実性に対応するため、安定した資産形成が必要です。
具体的なシミュレーション
積立投資の具体的なシミュレーションを通じて、資産形成の成果を明確に示します。ここでは、異なる年数と積立額を用いたケーススタディと費用対効果の分析を行います。これにより、具体的な結果を基にした投資判断が可能になります。
ケーススタディ
次のケーススタディを考えます。例えば、月額3万円を10年間積み立てた場合、期待収益率を年利5%とします。このシミュレーションによる結果は次の通りです。
| 年数 | 月額積立額 | 総投資額 | 予想資産額 |
|---|---|---|---|
| 1年 | 30,000円 | 360,000円 | 371,500円 |
| 5年 | 30,000円 | 1,800,000円 | 2,052,200円 |
| 10年 | 30,000円 | 3,600,000円 | 4,556,200円 |
このように、長期間の積立が資産に与える影響は明確です。特に10年目には、投資額の約1.26倍の資産に成長します。このシミュレーションは、継続的な投資が資産形成にどのように貢献するかを示しています。
費用対効果の分析
次に、積立投資の費用対効果を分析します。投資に伴うリスクと報酬を理解するために、次の要素を考慮します。
- 手数料:金融商品によって異なる手数料が利益を圧迫します。
- インフレ率:長期的なインフレは実質利益を減少させる要因です。
- 市場変動:市場の変動は、投資成果に影響を与えます。
具体的には、積立額の1%の手数料が年利5%の収益に与える影響は、例えば10年で約200,000円の損失につながります。したがって、低コストの商品選びが重要です。積立投資の長期的な成功には、費用対効果の分析が不可欠です。
結論
積立投資を成功させるためには長期的な視点が不可欠です。私たちが考えるに、最低でも5年以上の投資期間を持つことで資産形成の可能性が高まります。特に教育資金や退職後の生活資金を考えると、10年以上や20年以上の計画が理想的です。
また、定期的な積立額や投資商品の選択も重要な要素です。手数料やインフレの影響を考慮しつつ、低コストの商品を選ぶことで、より良い投資成果を得ることができます。長期的な視点を持つことで、私たちの資産は着実に成長していくでしょう。