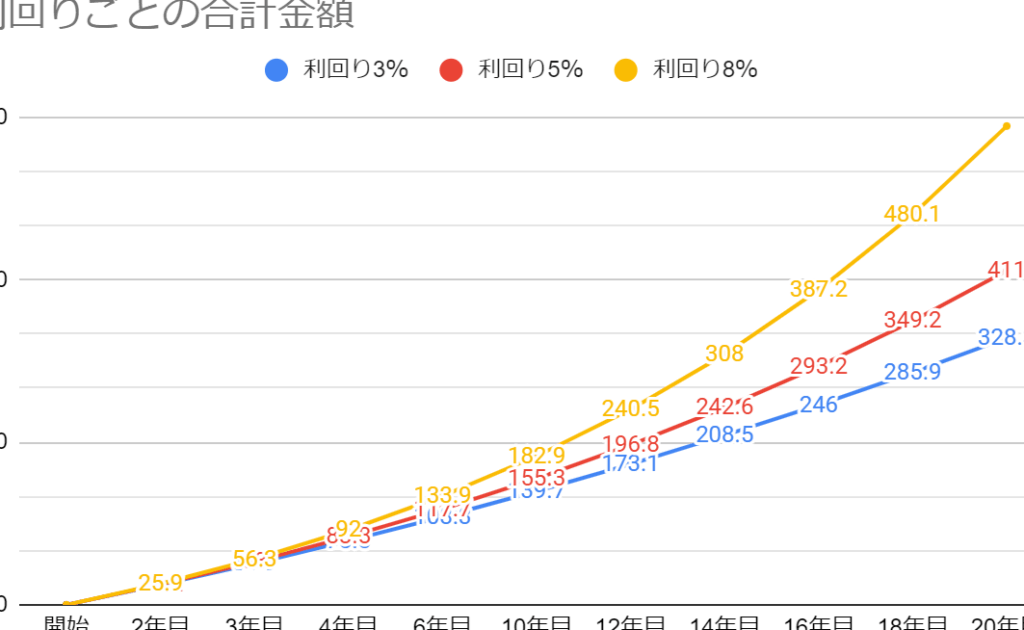
ニーサを使って1万円を20年間投資したら、どれくらいのリターンが期待できるのでしょうか?私たちは、資産形成を考える上でこの疑問に直面することが多いです。特に長期投資の魅力は、時間を味方につけることで複利効果を最大限に引き出せる点にあります。
ニーサの概要
ニーサ(NISA)は、個人の資産形成をサポートするために日本政府が導入した制度です。特に、数年間にわたって投資を行うための魅力的な選択肢です。この制度の対象となるのは、個人の投資家で、毎年の非課税枠があります。口座開設と運用が容易で、初心者でも利用しやすい点が特徴です。
ニーサの主なタイプには、一般ニーサとつみたてニーサがあります。一般ニーサでは、年間120万円までの投資が非課税となり、最大5年間の運用が可能です。一方、つみたてニーサでは、年間40万円までの投資が非課税で、運用期間が最長20年です。このため、長期的な視点での資産形成を促進しています。
なお、ニーサ口座で得られた利益は全て非課税です。株式、投資信託、ETFなど多様な金融商品に投資できるため、選択肢が広がります。資産運用の計画を立てる際には、ニーサを活用することが重要です。
投資シミュレーション
ニーサを使って1万円を20年間投資した場合のシミュレーションを見ていきます。シミュレーションは、投資の前提条件と利回りの例を考慮し、具体的な金額を算出します。
シミュレーションの前提条件
以下の前提条件でシミュレーションを行います。
- 投資額: 1万円
- 投資期間: 20年
- 複利計算: 年1回
- 税金: 非課税(ニーサの恩恵)
これらの条件によって、未来の投資価値を計算します。仮定とする利回りが変わると、最終的な金額も変動します。
利用可能な利回りの例
いくつかの異なる利回りを使って、将来の投資価値を比較します。以下の表に、各利回りに基づく20年後のシミュレーション結果を示します。
| 利回り (%) | 最終金額 (円) |
|---|---|
| 1 | 1,220 |
| 3 | 1,806 |
| 5 | 2,653 |
| 7 | 3,869 |
| 10 | 5,527 |
投資のメリット
ニーサを利用する投資には、いくつかの明確なメリットがあります。これらの特徴は、資産形成を考える際に非常に有益です。
投資のリスク
投資に伴うリスクは避けられませんが、理解することで対処できる部分があります。投資を行う前に、リスクの種類を把握し、計画的に対応することが重要です。
市場リスク
市場リスクとは、株式や債券などの資産価格が市場全体の動向に左右される可能性を指します。具体的には、以下の要素が影響を与えます。
- 経済状況: 景気後退や成長が資産の価値に大きな影響を与えます。
- 金利変動: 金利の変動は特に債券市場に影響を及ぼします。
- 地政学的要因: 政治的不安定や紛争はマーケットに不安をもたらします。
市場リスクを軽減するためには、資産の分散投資が有効です。様々な資産クラスに投資することで、特定の市場の変動による影響を減らすことができます。
インフレリスク
インフレリスクは、物価上昇が貨幣の価値を減少させるリスクです。インフレが進むと、資産の実質的なリターンが減少し、以下のような影響があります。
- 購買力低下: 資産が同じ価値を持つ場合、将来的には購買力が減ります。
- 利回りの実質化: 高いインフレ率は実質利回りに悪影響を及ぼします。
20年後の予想利益
ニーサを使って1万円を20年間投資した場合の利益について具体的な数字を見ていきます。利回りが異なる場合の将来予想金額を比較してみましょう。以下に、各利回りに基づく20年後の投資価値を示します。
| 利回り | 投資額 (1万円) | 20年後の価値 |
|---|---|---|
| 1% | 10,000円 | 12,200円 |
| 3% | 10,000円 | 18,060円 |
| 5% | 10,000円 | 26,530円 |
| 7% | 10,000円 | 38,690円 |
| 10% | 10,000円 | 55,270円 |
これらの数値は、投資の利回りが異なる場合における利益の大きな違いを示しています。したがって、利回りが上がるほど、最終的な金額が大きくなることが明確になります。
また、ニーサの非課税という特典は、長期的に投資を行う際に非常に有利です。非課税枠内で運用することで、利益に対する税金の分をそのまま再投資することが可能となります。その結果、複利効果が発揮され、資産形成において大きな影響を与えます。
結論
ニーサを活用して1万円を20年間投資することは、将来の資産形成において非常に有効な手段です。私たちがシミュレーションで示した通り、利回りによって最終的な金額は大きく変わります。このような長期的な視点での投資は、複利効果を最大限に引き出し、非課税の恩恵を享受することで、より大きなリターンを期待できます。
もちろん投資にはリスクが伴いますが、リスクを理解し分散投資を行うことで、その影響を軽減することが可能です。ニーサを利用することで、私たちの資産形成の道は一層広がります。未来に向けて賢い投資を始めましょう。