私たちは、資産形成を考えるときに「ニーサ」の活用が重要だと感じています。特に、**「ニーサ 成長投資枠 積立 どっち」**という選択肢は、多くの人にとって悩ましい問題です。どちらの方法が自分に合っているのか、どのように資産を増やすことができるのか、悩んでいる方も多いでしょう。
ニーサの概要
ニーサは、税制優遇を受けながら資産を形成するための制度です。この制度は、投資を通じて将来のために資産を増やしたいと考える人々に向けて設計されています。
ニーサとは
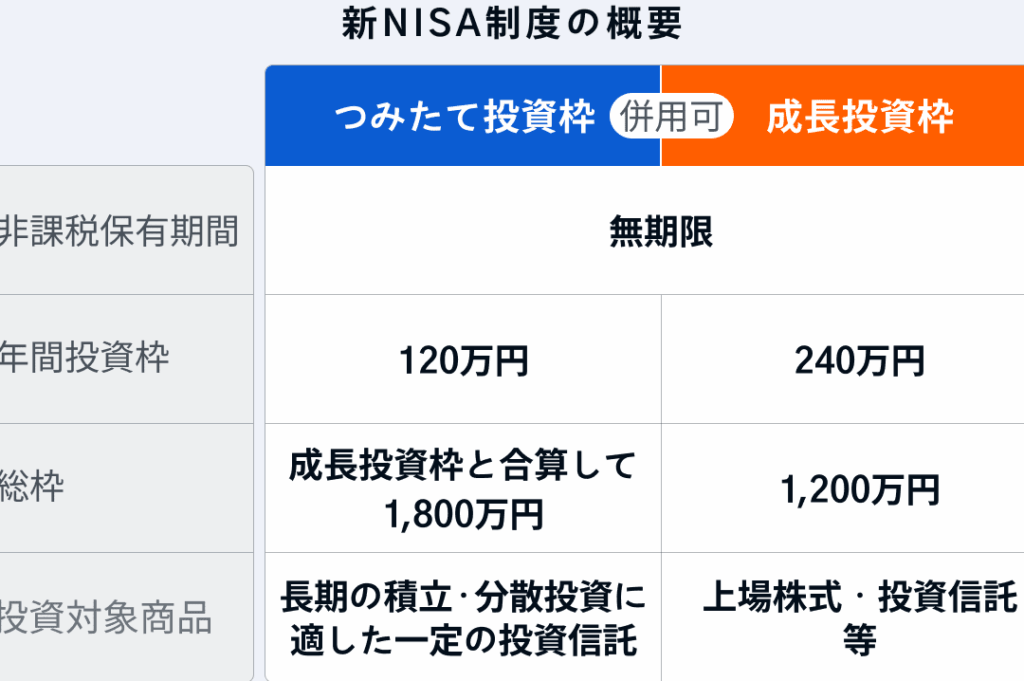
ニーサ(NISA)は、「少額投資非課税制度」の略称です。個人投資家が、特定の金融商品に投資する際に、得られた利益に対する税金が非課税とされる仕組みです。ニーサ口座では、年間上限が設定されています。2023年時点で、一般ニーサが年間120万円、つみたてニーサが年間40万円の投資が可能です。この制度は、定期的な投資を促進し、長期的な資産形成を目指します。
ニーサの目的
ニーサの主な目的は、個人の資産形成を支援することです。これにより、次のような目標が達成されます。
- 資産の長期的な増加: 資産を長期間にわたって運用することで、複利効果が期待できます。
- 税負担の軽減: 利益に対する税金が非課税になるため、投資から得られるリターンが向上します。
- 投資教育の促進: 投資に対する理解を深め、リスク管理の重要性を教えます。
成長投資枠の特徴
メリット
- 税制優遇: 利益が非課税となるため、通常の投資よりも手元に残る金額が増えます。
- 資産成長: 株式や投資信託といった成長性の高い商品への投資が可能で、資産の増加が期待されます。
- 投資教育促進: 長期投資を促すことで、投資に対する理解を深める機会が提供されます。
- 多様な選択肢: 株式や債券、リートなど多種多様な金融商品から選べるため、自分のリスク許容度に応じた投資ができる点も魅力です。
デメリット
- 流動性の低さ: 長期的な資産運用を想定しているため、短期間での利益確定が難しい場合があります。
- 市場リスク: 株式市場の変動や経済情勢による影響を受けやすく、元本保証がありません。
- 複雑な選定: 投資商品が多いため、どれが最適か判断するのに手間がかかることがあります。
- 投資による損失: 投資先によっては、自分の想定以上の損失を被る可能性もあるため、慎重な検討が必要です。
積立の特徴
メリット
- 定期的な投資: 月々の一定額を積み立てることで、資産が徐々に増加する。
- 非課税: 獲得した利益が非課税となり、手元に残る金額が増える。
- 投資教育の促進: 投資を始めやすく、投資の知識が身につきやすい。
- 多様な商品選択: 多くの投資信託が選べるため、自分に合った商品を見つけやすい。
デメリット
- 流動性の低さ: 投資信託は、原則として非課税期間中は解約できない。
- 市場リスク: 投資先の市場動向によっては、元本割れのリスクがある。
- 選定の複雑さ: 投資商品が多いため、どれを選ぶかが難しいことがある。
- 利益が出るまでの時間: 積立は長期的な戦略であるため、短期間での成果は期待できないことがある。
成長投資枠と積立の比較
成長投資枠と積立の比較は、資産形成における重要なポイントです。それぞれの特徴を理解することが、我々の投資戦略に役立ちます。
投資方法の違い
成長投資枠は、資産の一括投資が一般的です。具体的には、年間120万円までの投資額で成長性の高い金融商品にアクセスできます。一方、積立は定期的に少額を投資する形式です。年間40万円までの投資で、長期間にわたり資産を増加させることが期待できます。どちらの方法も、異なるアプローチで資産の増加を図りますが、仕組みが異なるため、自分に合った方法を選ぶことが重要です。
どちらを選ぶべきか
ニーサの成長投資枠と積立、それぞれの選択肢は異なる投資スタイルや目的に応じて考えます。自分に最も適した方法を見極めることが肝要です。
自分の投資スタイルに合わせる
投資スタイルは人それぞれ異なります。それぞれの特徴を理解することで、最適な選択が可能です。以下のポイントを考慮します。
- リスク許容度: 市場の変動を受け入れられるか。それにより、一括投資や定期的な投資の適性が変わります。
- 資金運用の自由度: 短期的な利益を求めるのか、長期的な成長を優先するのかにより、選択肢も変わります。
- 投資の知識: 投資経験が豊富であるほど、成長投資枠に挑戦しやすいです。
こうしたスタイルの評価に基づいて、答えは変わる可能性があります。
目的に応じた選択
投資の目的は、選択肢を左右する大きな要因です。何を目的として投資を行うかを明確にすることで、より効果的な方法を選択します。
- 資産の増加: 長期にわたる資産形成を目指すなら、積立による堅実なアプローチが適します。
- 短期的な収益: 短期間での利益を狙う場合、成長投資枠が魅力的です。
- 税負担の軽減: 非課税の恩恵を最大限に活用することで、個人の投資プランが充実します。
結論
ニーサの成長投資枠と積立はそれぞれ異なる特徴を持ちますが、私たちにとって重要なのは自分の投資スタイルに合った方法を選ぶことです。リスク許容度や資金運用の自由度を考慮しながら、長期的な資産形成を目指すのか短期的な収益を狙うのかを明確にする必要があります。
どちらの選択肢も税負担の軽減を図ることができるため、賢い投資プランを構築する上での有効な手段です。自分に最適な方法を見極め、資産を着実に増やしていきましょう。