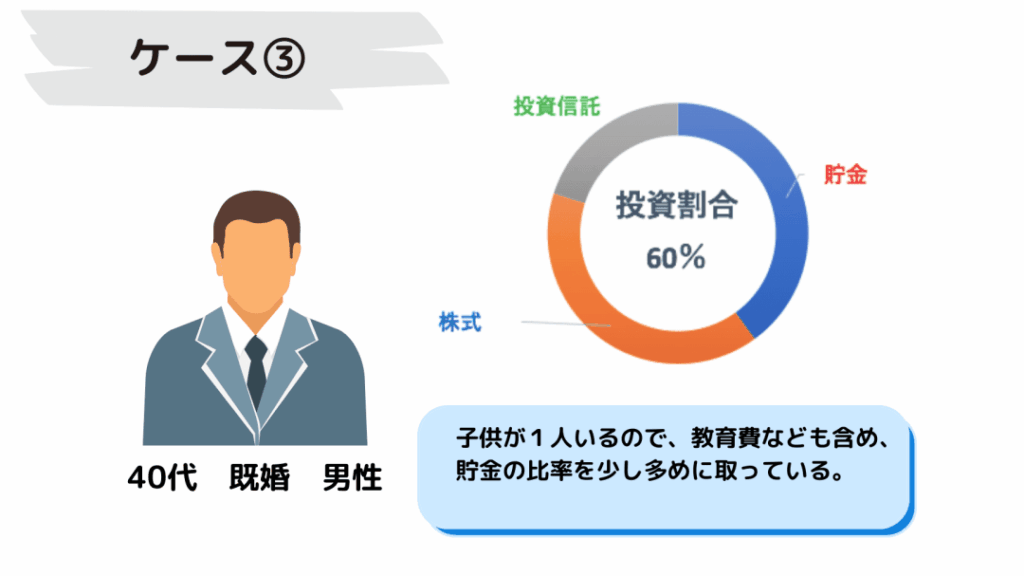
投資と貯金のバランス、私たちにとって重要なテーマです。どのくらいの割合で投資を行うべきか、そして**貯金をどのように活用するか**は、多くの人が悩むポイントです。私たちの資産形成において、適切な配分は成功の鍵を握ります。
投資の重要性
投資は資産形成において欠かせない要素です。適切な資金配分を行うことで、リスクを管理しながら利益を得ることが可能になります。
リスクとリターン
リスクとリターンは投資における基本的な概念です。一般的に、リスクが高い投資ほどリターンも高くなる傾向があります。以下の点を考慮することで、リスクを評価できます。
これらの要因を理解することで、私たちはより賢い投資判断ができます。
投資の種類
投資の種類にはいくつかの主要なカテゴリがあります。具体的にどの投資が自分に適しているかを知ることは重要です。
貯金の役割
貯金は私たちの財務計画において不可欠な要素です。特に、不測の事態に備えるための安全ネットとして正常に機能します。
貯金の利点
貯金には多くの利点があります。以下の点が特に重要です。
- 流動性が高い:貯金はすぐに引き出せるため、急な出費に対応しやすいです。
- 安心感を提供:貯金があることで、経済的な不安を軽減し、安心して生活できます。
- 利息が得られる:銀行口座に預けることで、微小ですが利息を得られるメリットがあります。
- 将来の計画が立てやすい:貯金があると、旅行や教育費など、特定の目標に向けて計画を立てやすいです。
貯金のデメリット
- インフレリスク:貯金の利息がインフレに追いつかない場合、実質的な価値が減少する恐れがあります。
- リターンが低い:投資と比較すると、貯金から得られるリターンは一般的にかなり低いです。
- 使い道が限られる:貯金を過度に蓄えると、緊急以外の使い道が少なくなり、資産の成長を妨げるかもしれません。
- 心理的な罠:貯金があると過剰に安心し、必要以上に支出してしまうリスクが高まります。
貯金と投資のバランス
貯金と投資のバランスは、安定した資産形成に不可欠です。資産をどのように分配するか決定することは、計画的な財務管理を実現するための第一歩です。
投資に回すべき割合
投資に回すべき割合は、個々のリスク許容度や目標に基づいて異なります。一般的には、収入の**10%から20%**を投資に回すことが推奨されます。この割合は、若い世代が長期的な成長を見込む場合に特に有効です。また、経済状況や市場の変動も考慮する必要があります。そして、リスクの分散を図るために、株式、不動産、投資信託などに広く分散投資することが重要です。
投資 貯金の何割を目指すべきか
投資と貯金のバランスを考えるとき、目指すべき割合は重要です。個々の状況に応じて異なりますが、年齢やライフスタイルを考慮することで、より具体的な指針が得られます。
年齢別の推奨割合
年齢によって推奨される投資の割合は異なります。以下のような一般的なガイドラインがあります。
- 20代: 投資に回す割合は30%から50%。若い世代は長期的なリターンを期待できます。
- 30代: 投資に**20%から40%**を目指す。中堅層になり、リスクを少し管理する必要があります。
- 40代以上: 投資割合は**10%から30%**が適切。安全性を重視しつつ、資産形成を続けることが求められます。
このように、年齢が上がるにつれて、安全な資産を重視する傾向があります。
生活スタイルによる変化
生活スタイルが変わることで、投資と貯金の割合も変わります。以下の要因を考慮することが重要です。
- 家庭の状況: 家族が増えると、貯金を増やす必要が生じます。教育資金や医療費が発生します。
- 収入の変動: 収入が増えれば、投資に回す割合を高められます。しかし、収入が不安定な場合、貯金を優先するべきです。
- ライフイベント: マイホーム購入や退職計画など、特定のイベントが近づくと、貯金が重要になります。
結論
私たちは投資と貯金の適切なバランスが資産形成において不可欠であることを再確認しました。リスクを理解しながら、各自のライフスタイルや目標に応じた資金配分を行うことが重要です。特に若い世代は、積極的に投資を行うことで将来の資産を大きく育てるチャンスがあります。
また、貯金は安全ネットとしての役割を果たしつつ、流動性を提供します。私たちの財務計画において、投資と貯金の割合を見直すことは、安定した未来を築くための第一歩です。これからも市場の変動に敏感になりながら、賢い資産運用を心掛けていきましょう。