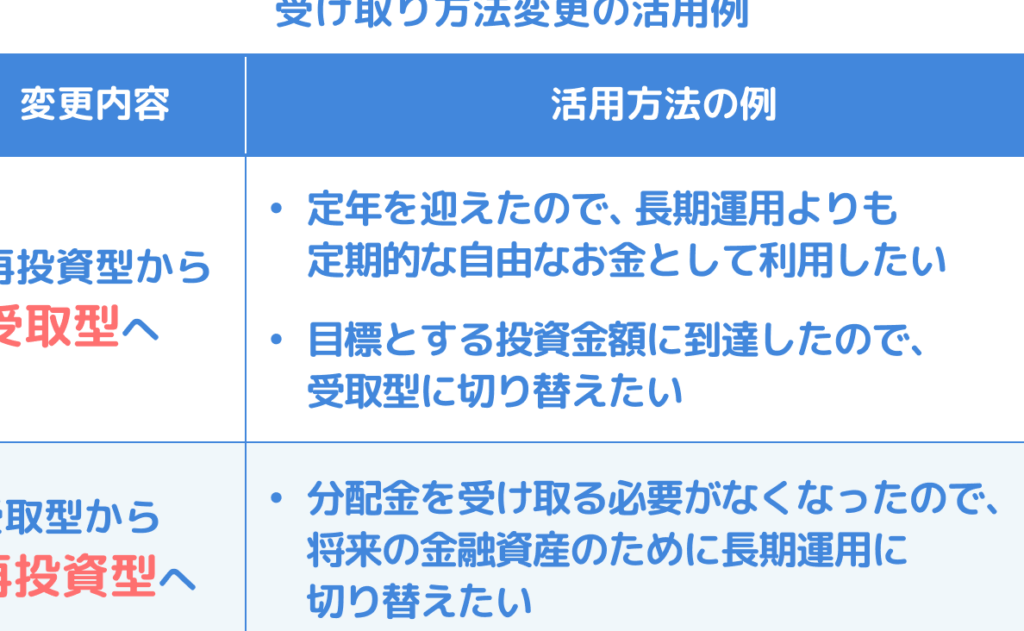
ニーサの選択肢には、再投資型と受取型の2つがあります。私たちは、どちらが自分たちの投資スタイルや目標に合っているのかを考えることが重要です。再投資型は、資産を増やすことに焦点を当てており、長期的な成長を狙います。 一方、受取型は、定期的な収入を得ることができるため、安定を求める人に適しています。
ニーサの概要
ニーサとは、少額投資非課税制度であり、資産形成を支援するための制度です。これにより、投資の利益が非課税で運用できるため、多くの投資家にとって魅力的な選択肢となっています。ニーサの基本的な特徴は以下の通りです。
- 非課税枠: 年間120万円までの投資が非課税となる。
- 対象商品: 株式、投資信託、ETFなどが対象。
- 運用期間: 最長で5年間、投資した資金を運用可能。
また、ニーサには「再投資型」と「受取型」の2つの選択肢があり、それぞれ異なるメリットがあります。再投資型は、得られた利益を再投資することによって資産の複利効果を利用します。一方の受取型は、得られた利益を定期的に受け取るため、安定した収入を確保できます。
投資家は、自身のライフスタイルや目標に基づいて、適切な選択肢を選ぶことが重要です。例えば、資産の積み上げを重視する場合、再投資型が向いています。しかし、資金の流動性を求める場合、受取型の方が適しているかもしれません。投資スタイルの選択は、ニーズや目標によるため、しっかりと考慮する必要があります。
再投資型ニーサの特徴
メリット
- 税制優遇: 再投資型ニーサは、非課税で利益を再投資できるため、税負担が軽減されます。
- 資産増加: 利益を再投資することで、資産は迅速に増加します。この効果は特に長期間にわたる投資で顕著です。
- 簡単な運用: 一度設定すれば、運用が自動的に行われるため、手間がかかりません。
- 豊富な商品選択肢: 株式や投資信託、ETFなど、多様な金融商品に投資可能です。
デメリット
- 流動性が低い: 利益を受取ることができないため、短期間の資金需要には不向きです。
- 市場リスク: 再投資型ニーサは市場の変動に影響を受けるため、リスクが存在します。特に、景気が悪化した場合には資産価値が下がる可能性があります。
- 知識が必要: 投資先の商品を選ぶ際には、一定の金融知識が求められます。自分で判断できない投資初心者には厳しい面もあります。
- 運用期間の制限: ニーサは最長で5年間の非課税期間が設定されており、その後の選択肢を考慮する必要があります。
受取型ニーサの特徴
受取型ニーサは、定期的に利益を受け取ることで安心感を得られる投資スタイルです。このタイプでは、投資家は利益を現金で受け取ることで、生活費や他の資産への投資を行うための資金を得ることができます。
メリット
受取型ニーサのメリットは多くあります。例えば、以下のような点が挙げられます。
- 安定した収入: 定期的に得られる利益が生活費や他の目的に役立つ。
- 流動性の高さ: 投資した資産の売却や利益の引き出しが容易。
- リスクの分散: 利益を受け取ることでリスクを分散し、資産の保護に寄与。
- 直感的な運用: 簡単に理解できるため、初心者でも取り組みやすい。
これらのメリットにより、受取型ニーサは資産管理がしやすく、安定した収入を求める投資家によく選ばれます。
デメリット
しかし、受取型ニーサにもデメリットがあります。以下に主な点を挙げます。
- 複利効果の損失: 利益を受け取ることで再投資の機会を逃す場合がある。
- 市場リスク: 投資信託や株式の価格が下落した場合、受け取る利益が減少することがある。
- 一定の金融知識が必要: 投資商品を選ぶ際に、ある程度の知識が求められる。
選択のポイント
ニーサの「再投資型」と「受取型」を選ぶ際には、いくつかの重要なポイントがあります。まずは、自分の投資スタイルとライフプランを明確にすることです。以下のポイントを考慮して、最適な選択をすることが可能です。
- 投資目標の設定: 資産の成長を目指すなら再投資型が合います。定期的な収入が必要なら受取型を検討しましょう。
- リスク許容度: 再投資型は市場リスクが伴います。リスクを軽減したいなら、受取型が適しています。
- 運用期間の考慮: 再投資型は長期運用が前提です。一方で、受取型は短期間での利益確保が可能です。
- 金融知識の必要性: 再投資型は金融知識が求められるため、初心者には受取型が適していることが多いです。
- 流動性の重要性: 受取型は流動性が高く、生活費に分配しやすい特徴があります。
まとめ
ニーサの「再投資型」と「受取型」は、投資家に異なるメリットを提供します。再投資型は資産の長期的な増加を目指し、利益を再投資することで複利効果を享受します。たとえば、過去数年間で利益を再投資した場合、資産が倍増する可能性があります。
受取型は定期的な収入の確保に焦点を当てており、特に生活費や異なる投資に活用できます。具体的には、年金代わりに取り出す投資家が多く、これにより資金の流動性を高めることができます。
投資スタイルに応じた選択が求められます。例えば、自分の人生設計や投資目標を考慮し、リスク許容度や運用期間を明確にすることで、最適なニーサの選択できるでしょう。具体的には、次のポイントに留意します。
- 自身の投資スタイル
- 投資目標の設定
- リスク許容度の確認
- 運用期間の考慮
- 流動性の重要性
Conclusion
ニーサの選択肢を考えるとき私たちは自分のライフスタイルや投資目標に合わせたアプローチが重要だと感じます。再投資型は長期的な成長を目指す一方で受取型は安定した収入を提供します。どちらのタイプにもメリットとデメリットが存在するため慎重な判断が求められます。
自分のリスク許容度や運用期間を考慮しつつ最適な選択をすることで私たちの資産形成がより効果的になります。ニーサの制度を活用して賢い投資を行い未来に向けた資産を築いていきましょう。