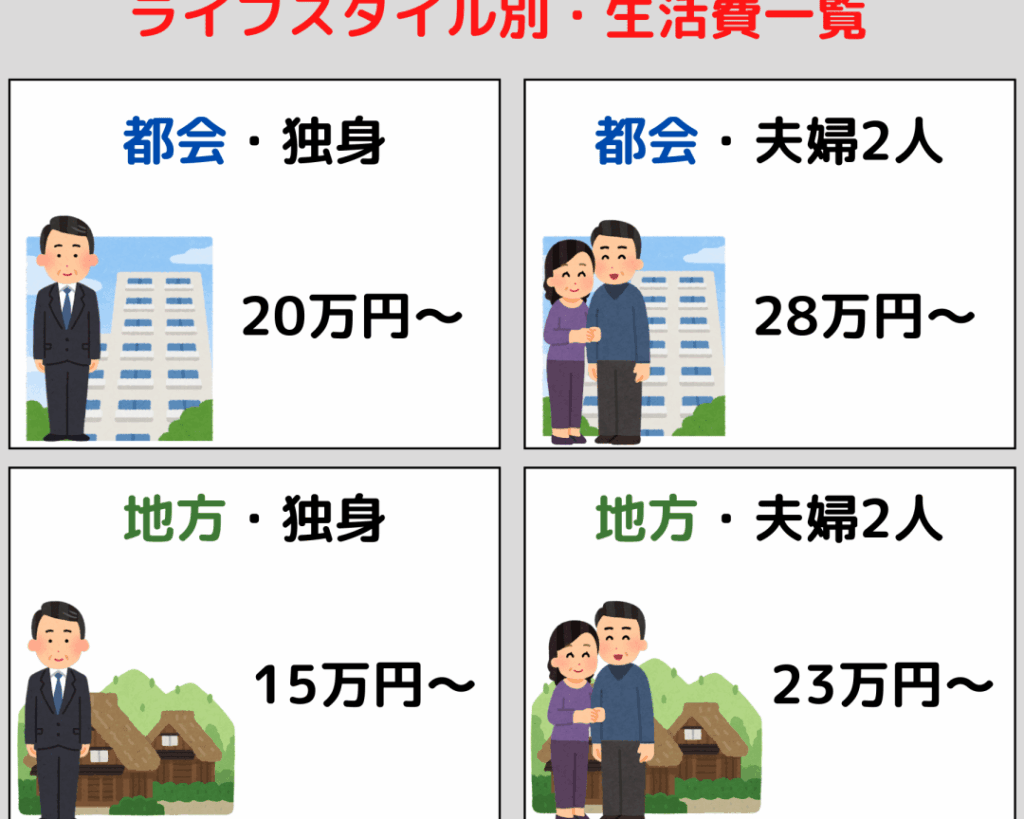
投資だけで生活することができるとしたら、あなたはどれほどの資金が必要だと思いますか?私たちがこの問いを考えるとき、単なる数字以上のものが見えてきます。生活費や将来の計画を考慮すると、投資の重要性が浮き彫りになります。
投資だけで生活するための基礎知識
投資だけで生活するためには、基本的な知識が不可欠です。投資の種類や生活費の概算を理解することで、効率的な資金運用が可能になります。
投資の種類と特性
投資にはさまざまな種類があります。各投資には独自の特性があり、目的に応じて選ぶことが大切です。以下に一般的な投資の種類を示します。
- 株式投資:企業の株式を購入し、配当金や株価上昇を期待する方法。
- 債券投資:政府や企業が発行する債券を通じて、利息収入を得る手段。
- 不動産投資:不動産を購入し、賃貸収入や資産価値の上昇を狙う。
- 投資信託:専門のファンドマネージャーが運用する投資商品で、複数の資産に分散投資。
- 暗号通貨:ビットコインなどのデジタル資産に投資し、価格変動から利益を狙う。
これらの投資のリスクとリターンを理解し、自分たちに合った選択を行うことが重要です。
生活費の概算
生活費を把握することで、投資による収入目標を明確にできます。一般的な生活費の要素には次が含まれます。
- 住居費:家賃や住宅ローンの支払い。
- 食費:日々の食事にかかる費用。
- 光熱費:電気・ガス・水道などの生活インフラにかかる料金。
- 保険料:医療や生命保険などの保険にかかる費用。
- 余暇費:趣味や旅行などに使うお金。
必要な資金の計算方法
必要な資金を計算するには、生活費と投資リターンを正確に把握することが重要です。具体的に見ていきましょう。
年間生活費の算出
年間生活費の算出は、私たちの投資計画にとって基本です。各生活費項目を具体的に考える必要があります。
- 住居費: 家賃や住宅ローンの支払いが含まれます。これらは地域によって異なりますが、年間約120万円から300万円かかることが一般的です。
- 食費: 食品や外食費を考慮します。家族4人で年間おおよそ60万円から120万円が必要です。
- 光熱費: 電気、ガス、水道代の総合計です。これにより、年間で約10万円から30万円かかります。
- 保険料: 健康保険、自動車保険など。年間約20万円から50万円を見込む必要があります。
- 余暇費: 旅行や趣味にかかる費用です。これには年間20万円から100万円を考慮します。
これらの項目を合算すると、年間生活費は約330万円から600万円になります。また、ライフスタイルや地域により差が出るため、実際の支出を記録し、見直すことが推奨されます。
投資リターンの計算
投資リターンを計算するには、期待するリターン率を知ることが必要です。私たちの投資スタイルによって、リターン率は大きく異なります。
- 株式投資: 平均リターン率は年間5%から10%が一般的です。
- 債券投資: 安全性が高い分、リターンは低めで、約1%から3%程度です。
- 不動産投資: 場所や市場に応じて異なり、年率2%から8%のリターンが期待されます。
- 投資信託: 管理費用がかかるが、特定分野で平均5%から7%は期待できるでしょう。
- 暗号通貨: リスクが高いが、短期間でのリターン率は高く、100%を超えることもあります。
投資ポートフォリオの構築
投資ポートフォリオの構築は、投資だけで生活するための重要なステップです。私たちは、リスクを理解し、安定した収入を確保することが求められます。
リスクとリターンのバランス
リスクとリターンのバランスを適切に取ることが、資産形成の鍵です。一般的に、リスクが高い投資には高いリターンの可能性がありますが、逆もまた真です。具体的には以下のような要素を考慮します。
- 株式投資: 高リスク・高リターン。市場の変動に敏感です。
- 債券投資: 中リスク・中リターン。安定性がある反面、リターンは低めです。
- 不動産投資: 資産価値の保全が期待できるが、流動性が低い場合があります。
- 投資信託: 分散投資効果があり、リスクを軽減できます。
- 暗号通貨: 非常に高いリスク・潜在的な高リターンが魅力ですが、予測が難しいです。
高リスクに投資する場合、私たちの資産の一部を保守的な資産で補うことが賢明です。そうすれば、全体のポートフォリオの安定性が向上します。
資産の分散投資
資産の分散投資は、リスクを軽減する効果的な方法です。異なる金融商品に投資を分けることで、特定の市場の変動に影響されにくくなります。具体的な分散戦略は次の通りです。
- 地域分散: 国内外の投資を含めることで地理的リスクを軽減。
- 商品分散: 株式、債券、不動産など多様な資産クラスを組み合わせる。
- 時間分散: 定期的に少額を投資し、価格変動を平均化。
投資生活の実践例
投資だけで生活することは可能であり、実践例を通じてその考え方が明確になります。
成功事例の紹介
私たちの観察によると、成功した投資者たちの多くは、計画的に資金を運用しています。例えば、以下のようなケースがあります。
- 株式投資に注力したAさん:彼は年間約400万円の生活費を必要とし、リスクの高い成長株を中心に投資しました。その結果、年間約8%のリターンを実現し、約500万円を稼ぎ出しました。
- 不動産投資で安定収入を得たBさん:彼女は投資用物件を購入し、月々の賃料収入を生活費に充てています。年間600万円の収入を得て、生活に余裕を持たせています。
- 債券に分散投資したCさん:彼はリスク回避型の投資戦略を採用し、年利3%の債券をメインにポートフォリオを構築しました。安定した収入源として年間300万円を確保しています。
失敗から学ぶ教訓
経験豊富な投資者たちの失敗からも多くを学べます。以下に、いくつかの失敗例を挙げます。
- 過度なリスクを取ったDさん:彼は短期的な利益を追求し、高リスクの株に集中投資しました。その結果、急落による損失で数百万円を失いました。
- 分散投資を怠ったEさん:彼女は特定の業界にのみ投資したため、業界全体の不況に直面し、資産の大幅な減少を経験しました。
- 情報不足で投資したFさん:彼は投資先企業について十分にリサーチせずに購入したため、急激な業績悪化により資産が減少しました。
将来の生活設計
将来の生活設計において、確かな計画が必要です。具体的な目標を設定することで、何を達成したいのかが明確になり、必要な資金を具体化できます。
目標設定の重要性
目標を設定することは、生活設計において極めて重要です。短期的な目標、例えば、旅行や新しい車の購入、長期的な目標としては、早期退職や夢の家購入などを考えます。また、具体的な数値目標が成果を測る指標となり、進捗状況を確認しやすくなります。この場合、例えば、10年後に1,000万円の投資資産を目指すという目標が具体的です。
Conclusion
投資だけで生活するためには慎重な計画と戦略が求められます。私たちが必要な資金を理解し生活費を把握することで明確な目標を設定できるのです。投資の種類やリスクを考慮しながらポートフォリオを構築することが成功への鍵となります。
具体的な目標を持つことで進捗を確認しやすくなり、投資生活をより充実させることができるでしょう。成功した事例や失敗から学ぶことで私たちの投資戦略も進化します。これからの生活設計において、計画的な資金運用が重要であることを忘れずに取り組んでいきましょう。