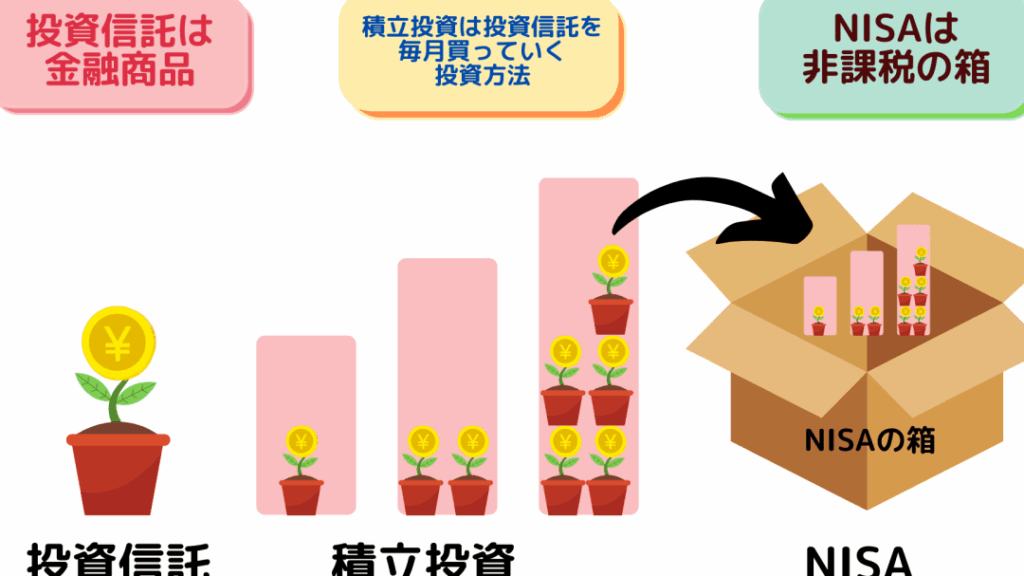
投資信託とつみたてNISAの違いについて考えたことはありますか?私たちが資産を増やすために利用できる選択肢は多岐にわたりますが、これら二つは特に人気があります。投資信託は専門家が運用する金融商品で、リスクを分散しながら投資ができるのが魅力です。一方、つみたてNISAは税制優遇を受けながら少額から投資を始められる制度です。
投資信託の基本概念
投資信託は、投資家のお金を集めて、専門家が運用する金融商品です。これにより、個人でも効率的に分散投資が可能となります。
投資信託とは
投資信託は、投資家から集めた資金を使い、株式や債券などの金融資産に投資する仕組みです。これにより、運用の専門家がポートフォリオを構築し、リスクを分散させます。投資信託は、少額から投資ができるため、初心者にも人気があります。運用の成果に応じて、投資信託の価値が変動します。
投資信託の種類
投資信託には、さまざまな種類があります。主な分類は以下の通りです。
つみたてNISAの基本概念
つみたてNISAは、個人が長期的に資産形成を行うための制度です。この制度は、投資信託やETFなどの金融商品への投資を通じて、税制上の優遇措置を受けられます。具体的には、非課税で運用できる上限が年間40万円、運用期間は20年間です。
つみたてNISAとは
つみたてNISAは、長期投資を推奨するために設けられた制度です。金融庁が定めた基準を満たす金融商品に限って投資が可能です。この制度では、積立額が年間40万円まで非課税で運用でき、投資初心者にとっても手軽に始められます。
つみたてNISAのメリット
つみたてNISAには、数多くのメリットがあります。主な点を以下に示します。
- 税制優遇: 運用益が非課税となるため、税金の負担を軽減できます。
- 少額から投資可能: 月々の積立額を1,000円から設定できるため、参加しやすい特徴があります。
- 分散投資: 投資信託を利用することで、多様な資産に分散して投資ができます。
- 手続きが簡単: 口座開設や積立設定がオンラインで簡単に行えます。
投資信託とつみたてNISAの違い
投資信託とつみたてNISAの間には、いくつかの明確な違いがあります。これらは投資の目的や税制において異なります。以下にそれぞれの違いを詳しく説明します。
税制の違い
投資信託は税制優遇を受けないため、運用益に対して20.315%の税金がかかります。 これに対し、つみたてNISAでは、年間40万円までの運用益が非課税になるため、資産形成において非常に有利です。さらに、つみたてNISAの非課税期間は20年間であり、長期投資が可能です。このような税の優遇策は、特に長期的な資産運用を考える投資家にとって、大きなメリットと言えるでしょう。
投資信託の利点と欠点
投資信託には、いくつかの利点と欠点があります。これらを理解することで、投資信託に対する適切な判断ができます。
利点
- 専門家による運用: プロのファンドマネージャーが資産を運用し、投資判断を行います。これにより、個人では判断が難しい市場分析を享受できます。
- リスクの分散: 投資信託は、複数の資産に分散投資することでリスクを低減します。様々な株式や債券を組み合わせることができるため、特定の資産が不調でも影響を抑えられます。
- 少額からの投資: 投資信託は少額から投資可能であり、初めての投資に適しています。例えば、数千円から始められるファンドも存在します。
- 手続きの簡便さ: 投資信託の口座開設や運用は非常に簡単です。多くの金融機関が手続きをオンラインで行えるため、手軽に投資できます。
欠点
- 運用手数料の発生: 投資信託には運用手数料や信託報酬がかかります。この費用が投資成果に影響を与えることがあるため、注意が必要です。
- 流動性の低さ: 投資信託は、原則として取引所での売買ができないため、換金がタイムリーに行えないことがあります。具体的には、基準価額が確定するまで資金を引き出せません。
- 透明性の欠如: 一部の投資信託は、運用内容が明確でない場合があります。運用方針や資産構成について事前に理解しておくことが大切です。
つみたてNISAの利点と欠点
利点
- 税制優遇: つみたてNISAでは、年間40万円までの運用益が非課税です。これは、長期的な資産形成に大きなメリットをもたらします。
- 少額からの投資: 月々1,000円からの積立が可能で、投資初心者でも手軽に始められます。
- 分散投資の可能性: 多様な金融商品に投資できるため、リスクを分散させやすいです。
- 手続きの簡便さ: 開設手続きが簡単で、投資の開始がスムーズです。
欠点
- 非流動性: つみたてNISAの資産は、20年間の運用期間中に引き出せないため、計画的な運用が求められます。
- 商品選択の制限: 金融庁が定めた基準を満たす金融商品に限られており、自分の好みの投資先を選ぶ自由が制限されます。
- 運用成績に依存: 商品のパフォーマンスによって資産成長が左右されるため、安定した運用が難しい場合もあります。
- 積立額の増加が難しい: 初期設定後、積立額を変更するのが手間に感じることがあります。
結論
投資信託とつみたてNISAはそれぞれ異なる特徴を持ちます。私たちが投資を考える際には、目的や資産形成のスタイルに応じて選択することが重要です。投資信託は専門家による運用が魅力ですが、手数料や税金がかかる点も忘れてはいけません。一方で、つみたてNISAは税制優遇が大きなメリットであり、長期的な視点で資産を増やす手助けとなります。
どちらの選択肢も私たちの資産形成に役立つツールですが、各自のライフスタイルや投資方針に合わせて賢く利用していきましょう。