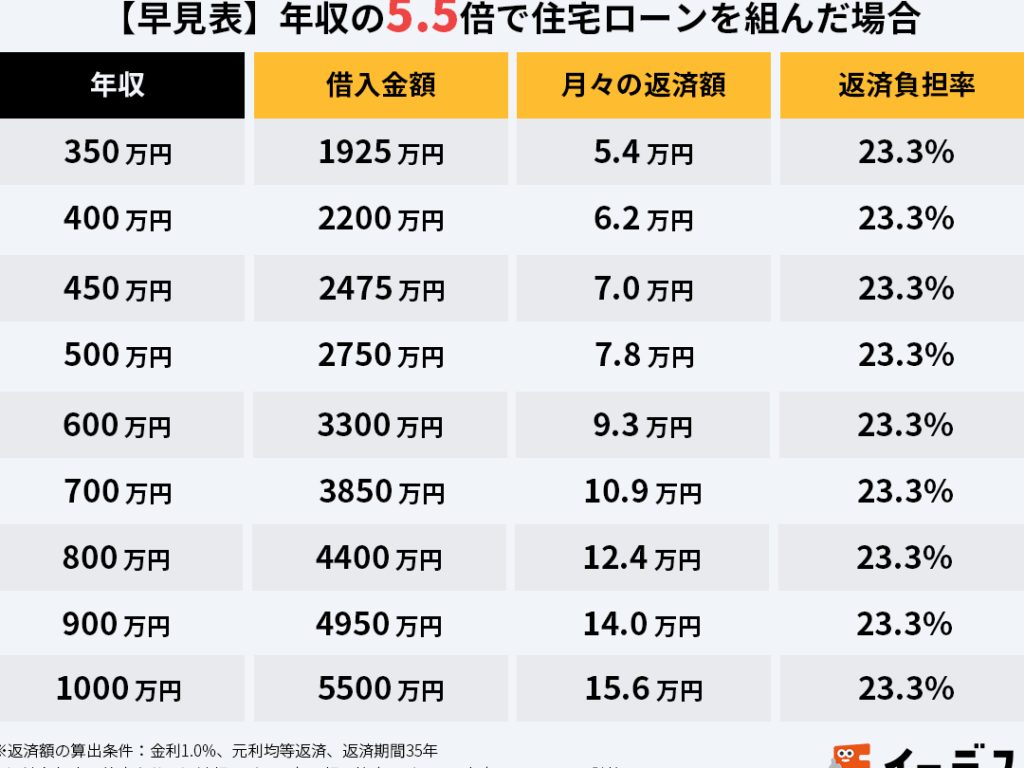
不動産投資を考えるとき、**年収の何倍までのローンが組めるのか**は重要なポイントです。私たちが不動産投資を成功させるためには、資金計画が欠かせません。年収に基づいたローンの限度額を理解することで、どれだけの物件を購入できるのか、資産形成のための第一歩を踏み出せるのです。
不動産投資ローンの基礎知識
不動産投資ローンは、私たちが物件購入をサポートする金融手段です。年収に基づいて、ローン金額が決まるため、正確な理解が必要です。一般的に、金融機関は年収の5倍から7倍までのローンを提供します。具体的には、年収が500万円の場合、2500万円から3500万円のローンが組める可能性があります。
次に、信用情報や負債状況も考慮される要素です。例えば、他の借入がある場合、借入比率を調整して、融資の可否が判断されます。この比率は30%を超えないことが望ましいです。また、一定の自己資金があることで、より有利な条件で借りることができます。
さらに、利率や返済期間も重要な要素です。短期間の方が利息を抑えられるため、計画的な返済が求められます。そして、不動産投資においては、物件の収益性や市場動向を把握することも欠かせません。不動産市況が安定しているときに投資を検討することで、リスクを軽減できます。
年収に対する融資の倍率
不動産投資における年収に対する融資の倍率は、資金計画の理解に不可欠です。借入可能額を正確に把握することで、投資判断が容易になります。
倍率の算出方法
融資の倍率は、年収をもとに算出されます。一般的には、年収の5倍から7倍までの範囲が多いです。たとえば、年収が600万円の場合、借入可能額は以下の通りです。
- 年収600万円 × 5倍 = 3000万円
- 年収600万円 × 7倍 = 4200万円
この計算により、投資可能な物件の価格の目安が明確になります。ただし、金融機関によって異なる基準があるため、具体的な数字は直接問い合わせることが重要です。
借入可能額の目安
借入可能額の目安は、以下の要素に依存します。
- 年収の倍率: 年収の5倍から7倍が一般的。
- 信用情報: 良好な信用情報が信頼に繋がる。
- 負債状況: 既存の負債が影響する。
- 借入比率: 30%未満が理想とされる。
不動産投資ローンの種類
不動産投資ローンにはいくつかの種類が存在し、それぞれ異なる目的や条件が設定されています。私たちが投資をする際には、その違いを理解することが重要です。
資産運用ローン
資産運用ローンは、資産形成を目的とした資金調達の手段です。このローンは不動産投資に特化しており、投資物件の購入やリフォーム、運営資金として利用できます。具体的には、以下の特徴があります:
- 金利: 金利が低めに設定されることが多い。
- 借入限度額: 収益性に基づいて借入額が決定される。
- 返済期間: 長期間の返済が可能で、キャッシュフローの確保に有利。
また、運用する物件の種類によっても条件が異なるため、具体的なプランを考慮することが重要です。
住宅ローンとの違い
住宅ローンは主に自宅購入を目的とした資金調達手段です。一方、不動産投資ローンとは目的に応じた条件が異なります。その違いを具体的に見てみましょう:
- 用途: 住宅ローンは居住用、不動産投資ローンは投資用。
- 融資条件: 住宅ローンは安定した収入が重視されるが、不動産投資ローンは収益性が重要。
- 金利タイプ: 住宅ローンは固定金利が多い、不動産投資ローンは変動金利が一般的。
影響要因
不動産投資ローンに影響を与える要因について、具体的な要素を見ていきます。ここでは、年収以外の重要な考慮事項と金利の影響について説明します。
年収以外の考慮事項
年収だけがローンに影響を与えるわけではありません。以下の要因も無視できない重要なポイントです。
- 信用情報: 信用スコアが高いと、融資条件が優遇される傾向があります。
- 負債状況: 現在の借入金の額、支払能力が挙げられます。借入比率は30%以下が望ましいとされています。
- 自己資金: 自己資金が多ければ、借入額を減らし、金利を低く交渉しやすくなります。
- 物件の収益性: 投資対象の不動産が持つ収益性も重要です。賃貸収入が安定している物件が優先されます。
これらの要因に基づいて、金融機関は融資の審査を行います。したがって、年収以外の要素も評価することが大切です。
金利の影響
金利は、ローン返済額に直接的な影響を与える重要な要素です。金利が低い時、総返済額も少なくなるため、借入可能額が増える可能性があります。以下に金利の影響をまとめます。
- 金利タイプ: 固定金利や変動金利によって支払い額が異なるため、どちらを選ぶかが重要です。
- 市場金利の動向: 金融市場の状況によって金利は変化します。低い金利の時期を狙って借り入れを行うのが賢い選択です。
- 利率の優遇: 事前に金融機関と交渉し、利率を下げる方法も考えられます。特に信用情報が良好の場合、優遇されることがあるので確認が必要です。
結論
不動産投資ローンの年収に基づく借入可能額の理解は成功への第一歩です。私たちは年収の5倍から7倍までの範囲を把握することで、資金計画を立てやすくなります。信用情報や負債状況も考慮しつつ、自己資金を活用することで、より良い条件での借入が可能です。
市場動向を注意深く見極め、低金利のタイミングを狙うことで、リスクを軽減しつつ資産形成を進められます。投資を検討する際は、金融機関に直接問い合わせて具体的な条件を確認することが重要です。これらの要素を総合的に考慮することで、私たちの不動産投資はより成功に近づくでしょう。