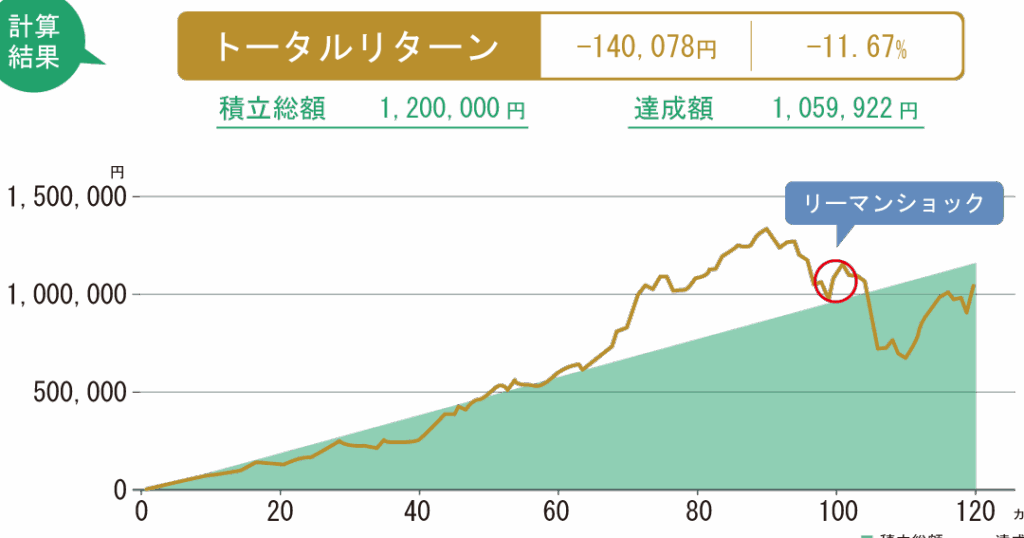
投資を始める際に、私たちが直面する大きな選択肢の一つが一括投資と積立投資のどちらを選ぶかです。どちらの方法にもメリットとデメリットがあり、私たちの投資目標やリスク許容度によって最適な選択が変わります。果たして、どちらが私たちの資産形成にとって有利なのでしょうか?
一括投資のメリットとデメリット
メリット
- 投資のタイミングが重要: 一括投資では、市場が低迷している時に資金を投入できれば、将来的に高いリターンが期待できます。
- 単純な管理: 投資の一度の実行により、管理が簡素化されます。複数回の取引を行う必要がなく、手間が省けます。
- 早期の利益実現: 株価の上昇に素早く乗ることで、短期間での利益を享受できます。
- 取引コストの最小化: 複数回の取引を避けることで、手数料などのコストを減少させられます。
デメリット
- リスクの集中: 一度に全額を投資するため、市場が下落する場合、大きな損失を被るリスクがあります。
- 心理的負担: 投資の一回性は、心理的なストレスを増加させる可能性があります。大きな決断が求められる時に不安に感じることがあります。
- 市場の変動に敏感: 市場動向によっては、長期的には不利に働くことがあり、適切なタイミングを逃すと結果に大きな違いが出ます。
- 資金の流動性: 一括投資を選択すると、資金の流動性が減少し、急な資金が必要になる場合に対応が難しくなります。
積立投資のメリットとデメリット
メリット
- リスク分散が促進される。定期的に少額を投資することで、価格変動によるリスクを軽減できます。
- 時間を味方にできる。市場のタイミングを気にせず、長期的な資産形成を目指せます。
- 心理的負担が軽減される。一度に大きな金額を投資する必要がなく、投資への恐怖感が少なくなります。
- 自動的な貯蓄が可能。事前に設定した額を毎月投資するため、資産形成を自動化できます。
デメリット
- 長期的なリターンの限界。一括投資に比べて急成長は期待しにくくなります。
- 手数料がかかることがある。積立投資の場合、取引ごとに手数料が発生する可能性があります。
- 市場環境によって影響を受ける。長期間にわたる投資では、経済の変動が結果に直結することもあります。
- 資金の流動性が制限される場合がある。設定した条件によっては、急な資金が必要になった際に難しくなることもあります。
一括投資と積立投資の比較
一括投資と積立投資の比較は、投資戦略を考える上で重要です。これらの選択肢の違いを理解することで、私たちの資産形成へのアプローチが明確になります。
リスクの観点から
一括投資はリスクが集中しやすい。具体的には、大きな資金を一度に投入するため、市場の変動によって影響を受けやすいです。一方、積立投資はリスク分散が可能です。定期的に少額を投資することで、購入時期の変動による影響を軽減します。さらに、時間が経つにつれて市場がフォローしやすくなるため、リスクを和らげる手法として知られています。
どちらを選ぶべきか
投資方法の選択は、私たちの資産形成に大きな影響を与える。特に、投資目的や投資期間によって適した選択肢は異なる。
投資目的による選択
投資目的の明確化は、選択において重要なステップです。資産を増やす目的や将来の計画を考慮すると、選択肢が見えてくる。一括投資は、短期間でのリターンを目指す人に向いている。例えば、急な出費に備えるための資金が必要な場合、一括投資が効果的だ。一方、積立投資は長期的な成長を目指すケースに適する。具体的には、子どもの教育資金や老後の資金形成に向けたコツコツとした取り組みが考えられる。
結論
私たちの投資戦略を決定する際には一括投資と積立投資のそれぞれの特性を理解することが不可欠です。短期的なリターンを狙うなら一括投資が有効ですが長期的な成長を目指すなら積立投資が適しています。投資目的や期間に応じて最適な方法を選ぶことで資産形成がより効果的になります。自分たちのライフスタイルや目標を考慮しながら賢い選択をすることが大切です。最終的には、どちらの方法も私たちの資産を増やす手段として活用できることを忘れないようにしましょう。