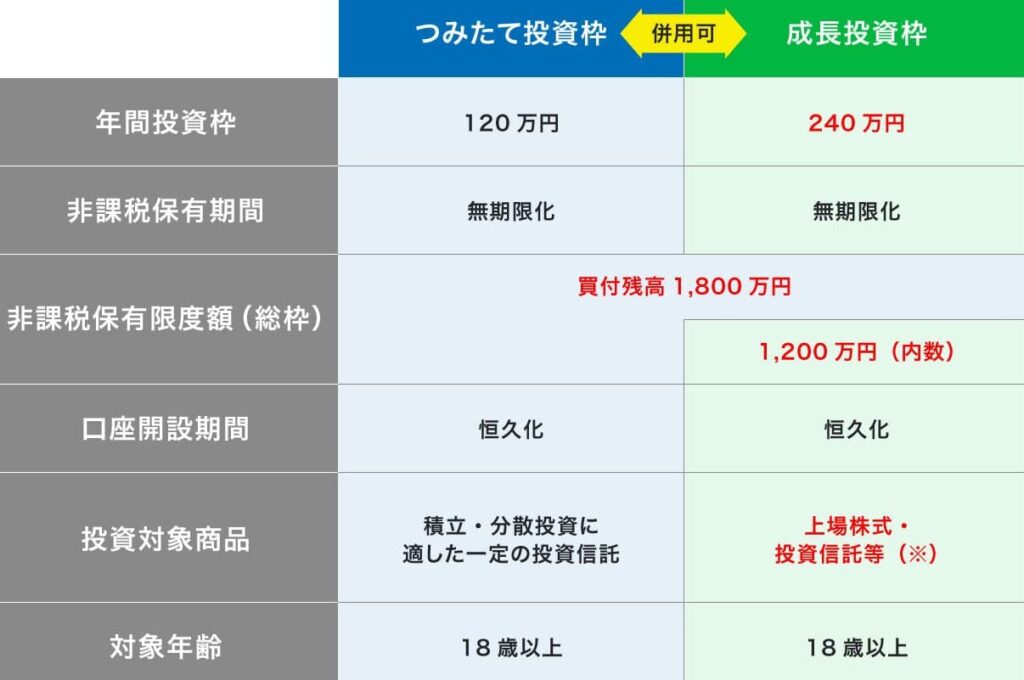
私たちが投資を考えるとき、選択肢は無限大です。特に、NISA(少額投資非課税制度)の成長投資枠と積立投資枠のどちらを選ぶべきかは、多くの人にとって悩ましい問題です。どちらの枠にも独自のメリットがあり、私たちの投資スタイルや目的によって最適な選択が変わります。
NISAの基本
NISAは、税制優遇のある日本の個人投資家向けの制度です。この制度を利用することで、資産形成を効率よく進められます。
NISAとは
NISA(少額投資非課税制度)は、個人が年間一定額までの投資を行う際に、得られた利益に対して非課税となる制度です。この制度により、投資のハードルが下がり、多くの人が市場への参入を果たしています。具体的には、年間120万円までの投資が非課税対象となります。投資の種類には株式や投資信託などが含まれます。面倒な税金を気にせず、資産を管理できるのは大きなメリットです。
NISAの種類
NISAには大きく分けて、次の2つの種類があります。
- 成長投資枠: 年間最大240万円までの投資が可能で、特に成長企業や新興市場への投資を考える人に向いています。寿命が20年と長く、長期的な資産形成に適しています。
- 積立投資枠: 年間最大40万円までの投資が可能で、積立投資信託などを利用してコツコツと投資を行う方に最適です。運用期間も20年あり、少額ずつの資金を着実に増やすことが期待できます。
成長投資枠の特徴
成長投資枠は、NISAの一部であり、特に長期的な資産形成に焦点を当てています。この枠を使うことで、私たちは高い非課税枠内で成長が期待できる投資商品にアクセスできます。非課税の利益が魅力的で、年間最大240万円まで投資が可能です。
期待されるリターン
成長投資枠では、主に株式や投資信託に投資します。過去のデータによると、株式市場は平均して年間5%から10%のリターンを生成しています。具体的には、以下のような点が期待されます。
- 高成長企業に投資することで、利益率の向上が期待できる
- 市場全体の成長に乗ることで、高いリターンを得やすい
- 分散投資により、リスクを軽減しつつリターンを追求できる
リターンを最大化するためには、長期的な視点が重要です。市場の変動に惑わされず、持続的な成長を重視する姿勢が求められます。
リスクと注意点
成長投資枠には、リスクも伴います。市場の変動による損失リスクや、特定の企業への依存から来るリスクがあります。以下の点に注意することが重要です。
- 市場全体が下落する場合、投資価値が大きく減少する可能性がある
- 個別銘柄の選定ミスが直接的な損失につながる
- 短期的な評価に振り回されず、長期的な戦略を維持することが必要
積立投資枠の特徴
積立投資枠は、少額から投資を開始し、資産を増やすことを目的とした投資方法です。この枠を利用することで、初心者でも無理なく投資を進められるメリットがあります。
利点とメリット
- 税制優遇が受けられる: 積立投資枠で得た利益は非課税です。これにより、長期的な資産形成が見込まれます。
- 少額から投資可能: 最大年間40万円までの投資が認められており、コツコツと資産を増やせます。毎月33,000円を積み立てると、年末には40万円に達します。
- リスク分散が可能: 少額で多様な商品に分散投資できるので、特定の投資先に依存するリスクが軽減されます。
- 時間の分散: 定期的に投資を行うことで、時間の分散が図れ、相場の上下に左右されにくくなります。特定のタイミングに依存した投資リスクを避けられます。
デメリットとリスク
- 利益が少ない: 成長投資枠と比較すると、年間投資額が少なく、リターンが限られる場合があります。
- 資金拘束: 投資金額が積み立てられるため、急な資金需要に対応しづらくなることがあります。資金が固定化されるため、急な出費には不向きです。
- 市場リスク: 株式や投資信託に投資する場合、市場の変動によるリスクは避けられません。特に長期的には、損失を被る可能性も存在します。
- 投資商品による影響: 現在の市場や選択した投資商品が不調の場合、想定外の結果につながる恐れがあります。
成長投資枠と積立投資枠の比較
成長投資枠と積立投資枠は、それぞれ異なる投資スタイルや目的に合わせた特徴を持っています。ここでは、具体的な違いと選択の目安について説明します。
投資スタイルの違い
成長投資枠は、長期的な資産形成を重視するスタイルです。年240万円までの非課税枠があり、多様な投資商品にアクセスできます。主に株式や投資信託を中心に投資し、市場全体の成長を享受できる可能性があります。具体的には、過去の株式市場は年率約5%から10%のリターンを示しています。この投資スタイルは、リスクを取ることで高いリターンを追求し、資産の拡大を目指します。
一方、積立投資枠は、少額からの資産形成に向くスタイルです。年間40万円の投資が可能で、初心者でも無理なく進められます。定期的に少額を積み立てることで、時間の分散とリスクの軽減が図れます。特に、投資に不安がある方には計画的な資産形成が期待できるため、導入しやすいと思われます。
どちらを選ぶべきか
どちらの投資枠を選ぶかは、個々の投資目的やリスク許容度による部分が大きいです。例えば、資産形成に十分な時間が確保できる場合、高いリターンを狙える成長投資枠が適しています。一方で、投資経験が浅い方や慎重なアプローチを好む方には、積立投資枠が向いています。
結論
私たちが選ぶべきNISAの枠は、各自の投資スタイルや目標によって異なります。成長投資枠は長期的な資産形成を目指す方に適しており、高いリターンを狙うことが可能です。一方で、積立投資枠は少額から始められ、リスクを抑えつつ着実に資産を増やしたい方に向いています。
どちらの枠を選ぶにしても、自分自身のリスク許容度や資産形成の時間を考慮することが重要です。私たちの投資戦略に合った選択をすることで、より良い結果を得られるでしょう。