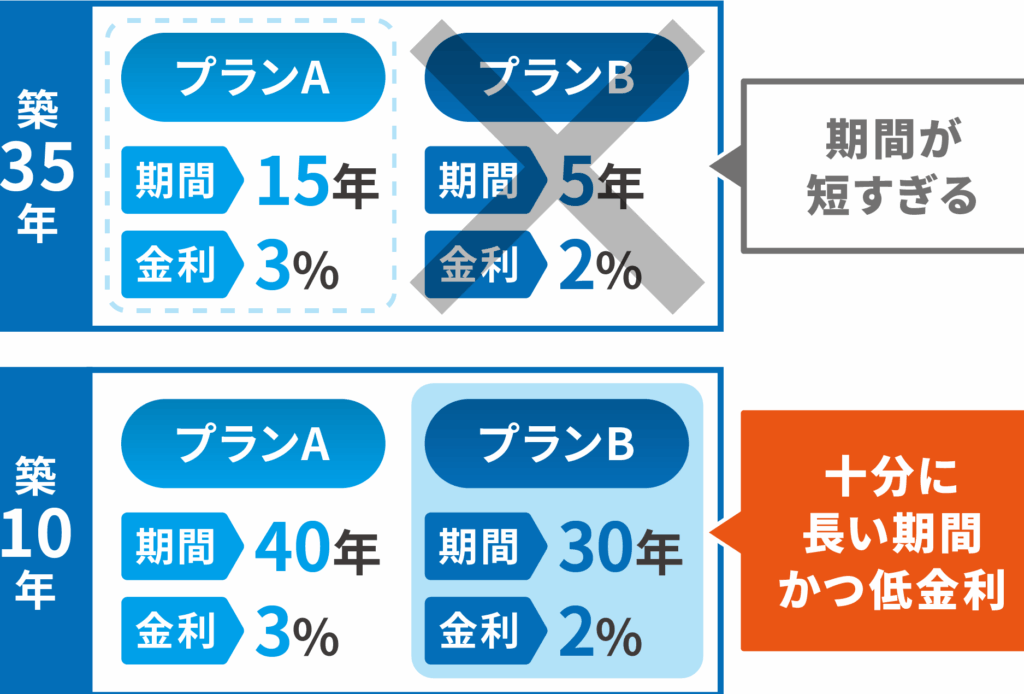
不動産投資を始める際に、私たちが最も気になるのは「不動産投資ローン 何年」かということです。この質問には多くの要素が絡んでおり、投資の成功を左右する重要なポイントです。私たちは、適切な返済期間を選ぶことで、資産を最大限に活用できる可能性が高まります。
不動産投資ローンの基本
不動産投資ローンは、投資物件の購入やリフォームに必要な資金を借りるための金融商品です。私たちが不動産投資を開始する際に、このローンが重要な役割を果たします。
不動産投資ローンとは
不動産投資ローンは、投資家が不動産を購入するために特別に設計されたローンです。具体的には、住宅ローンとは異なり、投資収益を考慮して融資金額や返済期間の設定がされます。借入金額や金利は、物件の評価額や投資家の信用状況によって異なります。全体として、不動産投資ローンは投資家にとって資金調達の手段となります。
主な種類と特徴
不動産投資ローンにはいくつかの主要な種類があります。我々が選択する際には、それぞれの特徴を理解することが重要です。
- フラット35: 固定金利型のローンで、長期間の安定した返済が可能です。金利は購入時に決まります。
- 変動金利ローン: 金利が市場の変動に応じて変わるタイプです。短期的には金利が低く抑えられますが、リスクも伴います。
- アパートローン: アパート経営を目的としたローンです。返済プランは収益を基に設計されます。
- リフォームローン: 不動産の改修・リフォームに特化した借入れです。改修工事の前に資金を確保できます。
返済期間の選び方
返済期間の選び方は、不動産投資において非常に重要です。適切な期間を選ぶことで、資金繰りや投資効率の向上が期待できます。
返済期間の一般的な目安
返済期間は通常、以下のような目安があります。
- 15年: 投資物件の維持費を抑えたい場合。
- 20年: 中程度の安定収入を目指す際。
- 30年: 月々の返済額を少なくし、キャッシュフローを重視する場合。
一般的には、10年から35年の範囲で選ぶことが多いです。目的や物件の種類によって適切な期間が異なるため、それぞれの状況に応じた判断が必要です。
返済期間によるメリットとデメリット
返済期間によって、メリットとデメリットがあります。
- 短期返済のメリット:
総返済額が少ないため、より少ない利息で済む。早期に投資回収が可能。
- 短期返済のデメリット:
月々の返済負担が大きいため、キャッシュフローに影響する。
- 長期返済のメリット:
月々の返済額が少なく、投資の資金を他に使える余地が生まれる。
- 長期返済のデメリット:
総返済額が大きくなり、利息の負担が増える。
不動産投資における戦略
不動産投資において、長期的目標と短期的目標の戦略設定が重要です。投資スタイルや資金計画に応じて、これらの戦略を明確にすることで、投資の効率が向上します。
長期投資と短期投資の違い
長期投資は、投資物件を数年以上保有することを意味します。この戦略は、安定したキャッシュフローと資産の価値上昇を目指します。主なメリットには、以下の点が挙げられます。
短期投資は、短期間で利益を上げることを重視します。中古物件のリフォームや転売を行い、迅速なキャピタルゲインを狙います。短期投資のメリットは次の通りです。
このように、長期か短期かを選ぶ際は、自身の投資目的に応じて慎重に検討する必要があります。
返済期間に基づく戦略の策定
返済期間は、投資の資金繰りや利益率に大きな影響を与えます。一般的には、15年、20年、30年といった選択肢があります。この選択肢に基づいて、以下のような戦略を考えると良いでしょう。
市場の動向
不動産市場の動向は、投資判断に大きな影響を与えます。最近の市場状況は、供給と需要の変動によって特徴づけられています。特に、都市部では住宅の需要が高まり、一方で新規物件の供給が追いつかないことが見られます。
不動産市場の現在の状況
不動産市場が好調である時期には、投資家にとっての機会が増えます。以下の点が現在の市場状況に影響を与えています。
- 住宅価格の上昇: 過去数年で、特に東京都心部では住宅価格が急騰しています。2023年のデータでは、前年比で約5%上昇しました。
- 賃貸需要の増加: 賃貸物件の需要も高まり、全国的に空室率は低下傾向にあります。これは新たな投資機会を提供します。
- 経済成長率: 日本の経済成長は回復基調にあり、これが不動産投資を後押ししています。
金利と返済期間の影響
金利の動向は、不動産投資ローンの返済期間とも密接な関係があります。金利が高いと、返済総額が増加する傾向があります。重要な点としては以下があります。
- 固定金利の安定性: 固定金利を選ぶことで、将来的な金利上昇のリスクを避けられます。この選択が資金計画に安定性をもたらします。
- 低金利のメリット: 現在の低金利環境では、借入れによる資金調達が有利になります。そのため、短期的な価格上昇を狙いやすい状況です。
- 返済期間の選択肢: 一般的に、15年、20年、30年の返済期間があり、それぞれにメリット・デメリットがあります。短期間で返済すると総支払額が少なくなりますが、月々の負担は大きくなります。
まとめ
不動産投資ローンの返済期間は私たちの投資戦略において非常に重要な要素です。適切な期間を選ぶことで資金繰りの改善や投資効率の向上が期待できます。私たちは市場の動向や金利状況を常に把握し、柔軟に対応することが求められます。
短期と長期の返済計画のメリットを理解し、状況に応じて最適な選択をすることが成功への鍵です。これからの不動産投資においても、しっかりとした計画を持ち続けることが大切です。私たちの投資がより実り多いものとなるよう、常に学び続けていきましょう。