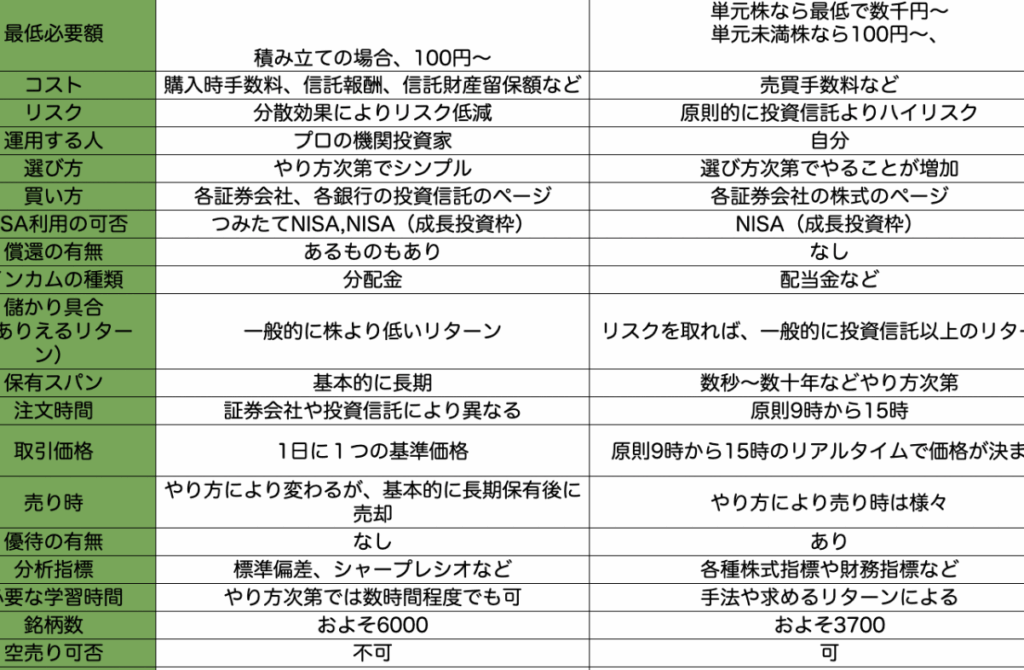
投資を始める際、私たちが悩むのが「投資信託とNISA、どっちが得なのか?」という問題です。どちらも資産形成に役立つ選択肢ですが、それぞれの特徴やメリットを理解することが重要です。私たちは、これらの投資手段がどのように異なるのかを深掘りし、最適な選択をするためのヒントを提供します。
投資信託とは
投資信託は、資産運用の一形態であり、複数の投資家から集めた資金を使い、専門の運用会社が株式や債券などに投資する仕組みです。投資信託を通じて、個人でも手軽に多様な資産に投資できるメリットがあります。
投資信託の仕組み
投資信託は、以下のような仕組みで運用されます。
- 資金集め: 多くの投資家から小口の資金を集め、1つの信託財産を形成します。
- 運用: 専門のファンドマネージャーがその資金を株式や債券、不動産などに分散投資します。
- 配当: 投資信託で得た利益は、投資家に配当されるか、再投資されたりします。
このプロセスにより、個人投資家は資産を分散させ、リスクを軽減できます。
投資信託の種類
投資信託には、いくつかの種類があります。主なものを以下に挙げます。
- 株式型: 主に株式に投資し、高いリターンを狙います。
- 債券型: 債券に投資し、安定した収益を目指します。
- バランス型: 株式と債券を組み合わせ、リスクとリターンのバランスを取ります。
- インデックス型: 市場指数に連動する運用を行い、手数料が低いのが特徴です。
NISAとは
NISA(少額投資非課税制度)は、投資の初心者を支援する制度です。この制度を利用すると、一定の年間投資額までの利益が非課税になります。
NISAの仕組み
NISAは、個人が年間120万円までの投資を非課税で行うことができる制度です。この非課税枠は、株式や投資信託など、幅広い金融商品に適用されます。さらに、NISA口座は通常の口座とは別管理され、非課税のメリットを享受できます。また、NISAの利用期限は5年間で、期間内に得た利益が非課税対象です。運用益や配当金も課税されません。
NISAのメリットとデメリット
NISAにはいくつかのメリットとデメリットがあります。
メリット:
- 非課税での運用: 投資利益に対して税金がかからない。
- 多様な投資先: 株式や投資信託など、選択肢が豊富。
- 初心者向け: 投資初心者でも手軽に始められる仕組み。
デメリット:
- 投資限度額: 年間120万円までの制限がある。
- 期間限定: 非課税の期間が5年間と定められている。
- 元本保証なし: 投資にはリスクが伴い、元本が保証されるわけではない。
投資信託とNISAの比較
投資信託とNISAには、それぞれ異なる特徴やメリットがあります。ここでは、それぞれの重要な違いについて詳しく見ていきます。
税制面での違い
税制に関して、投資信託とNISAには明確な違いがあります。投資信託は、所得税や住民税がかかります。 そのため、受け取った利益には課税されることが通常です。一方で、NISAを利用する場合、年間120万円までの投資が非課税で行えます。 この非課税は、配当金や売却益にも適用され、通常の口座よりも大幅に税金を節約できます。したがって、長期的に投資利益を最大化したい場合、NISAは非常に有利です。
どちらを選ぶべきか
選択肢として投資信託とNISAのどちらが適しているかは、私たちの投資目的やリスク管理の方法によって異なります。ここでは、各観点からのポイントを詳しく見ていきます。
投資目的による選択
投資目的によって投資信託とNISAを選ぶことが重要です。以下は、目的に応じた選択肢です。
- 長期的な資産形成: NISAは年間120万円までの非課税投資が可能で、長期的な運用に向いています。
- 短期的な利益追求: 投資信託は市場に合わせた運用が行われ、短期的な利益を狙う戦略にも対応します。
- 多様な資産分散: 投資信託は、複数の資産に分散投資ができ、リスクヘッジの手段として有効です。
目的によって効果的な選択が異なるため、自分たちの投資スタイルに合った選択を行うべきです。
リスク管理の観点
リスク管理は、投資を行う上で不可欠な要素です。以下の点を考慮することが必要です。
- リスク許容度の確認: 投資信託は専門家による運用が行われるため、私たちのリスク許容度に応じた商品を選ぶことが重要です。
- 市場変動への対策: NISA口座での非課税恩恵を受ける際も、特定の市場リスクには注意が必要です。
- 安定性と流動性のバランス: 投資信託は流動性が高い商品を選べ、NISAは年間の投資限度額が設定されています。
結論
投資信託とNISAのどちらが得かは私たちの投資目的やスタイルによって異なります。長期的な資産形成を目指すならNISAの非課税メリットが非常に魅力的です。一方で短期的な利益を狙う場合は投資信託が有効な手段となります。
重要なのは自分のリスク許容度や投資の目標を明確にし、それに基づいて選択をすることです。どちらの選択肢にもメリットとデメリットがあるため、慎重に検討することが必要です。私たちの投資ライフがより充実したものになるよう、最適な選択をしていきましょう。